「リボはやばい」って知ってた。
でも、何がやばいか聞かれたら、説明できんかったわ笑。
周りから「やめとけ」って言われていたから、僕はリボ払いを使ったことがない。
ただ、正直こう思う節もあった。
毎月の支払いが固定なら、管理しやすくて便利ちゃうん?って、ちょっと思ってたんよな
今回ちゃんと調べたら、手数料、鬼高いやん……ってなった。しかも、お店で「一括払いで!」って言っても、設定によってはリボになる場合がある。
名前と評判は知ってたけど、中身ぜんぜん分かってなかったんかい、僕!
僕は2027年4月から社会人になる予定。生活費も自分で払っていくのに、よく分からんまま未来の支払いまで増やしたくない。友達とご飯に行くお金も、旅行するお金も残したい!
この記事では、リボ払いの仕組み・手数料の計算例・カードで確認する場所を、僕が驚いたところから順番にまとめる。
「なんとなく避けてる」から、「理由が分かって自分で決められる」に変えるために、一緒に見ていこう!
月々少なく払えても、買ったものが安くなるわけちゃう
リボ払いは、利用残高などに応じて決まる金額を、毎月払っていく方法。利用残高は、まだ払い終わっていない買い物代金のこと。
例えば、10万円の買い物をして、最初の月に一部だけ払う。残りの代金はなくならず、翌月以降も支払いが続く。そこに、残高に応じた手数料がかかる。
「今月払う金額が小さい」と「全部で払う金額が小さい」は、別の話。僕が便利そうと思っていたのは、今月の部分だけやった。
なお、毎月の金額がずっと同じとは限らない。残高が増えると月々の支払いも変わる方式があるし、手数料を別に足す方式もある。自分のカードの条件を見る必要がある。
日本クレジット協会:リボ払いの特徴と利用上の注意
分割払いは、買い物ごとに「何回に分けるか」を決める方法。リボ払いは、残高と毎月の支払額をもとに支払いが続く。どちらも「小さく払えるから大丈夫」とは決めないようにしたい。
10万円を月5,000円で払うと、どれくらい残る?
「手数料が高い」だけやと、僕は数字の重さがいまいち分からん。そこで、10万円の買い物をした計算例で見てみる。僕自身の利用明細ではないよ!
ここでは手数料率を年18%と仮定する。すべてのカードが年18%という意味ではない。率も計算条件も、契約によって違う。
分かりやすくするため、各月の手数料を「その月の初めの残高×18%÷12」で計算する。10万円なら、最初の月の手数料は1,500円。
そして、「月5,000円」が何を指すかで、内訳が変わる。
| 月5,000円の意味 | 買い物代金を減らす分 | 手数料 | その月に払う合計 |
|---|---|---|---|
| 買い物代金を5,000円ずつ払う | 5,000円 | 1,500円 | 6,500円 |
| 手数料込みで5,000円払う | 3,500円 | 1,500円 | 5,000円 |
手数料込みの5,000円なら、買い物代金は3,500円しか減らない。払ったあとの残高は、96,500円になる。
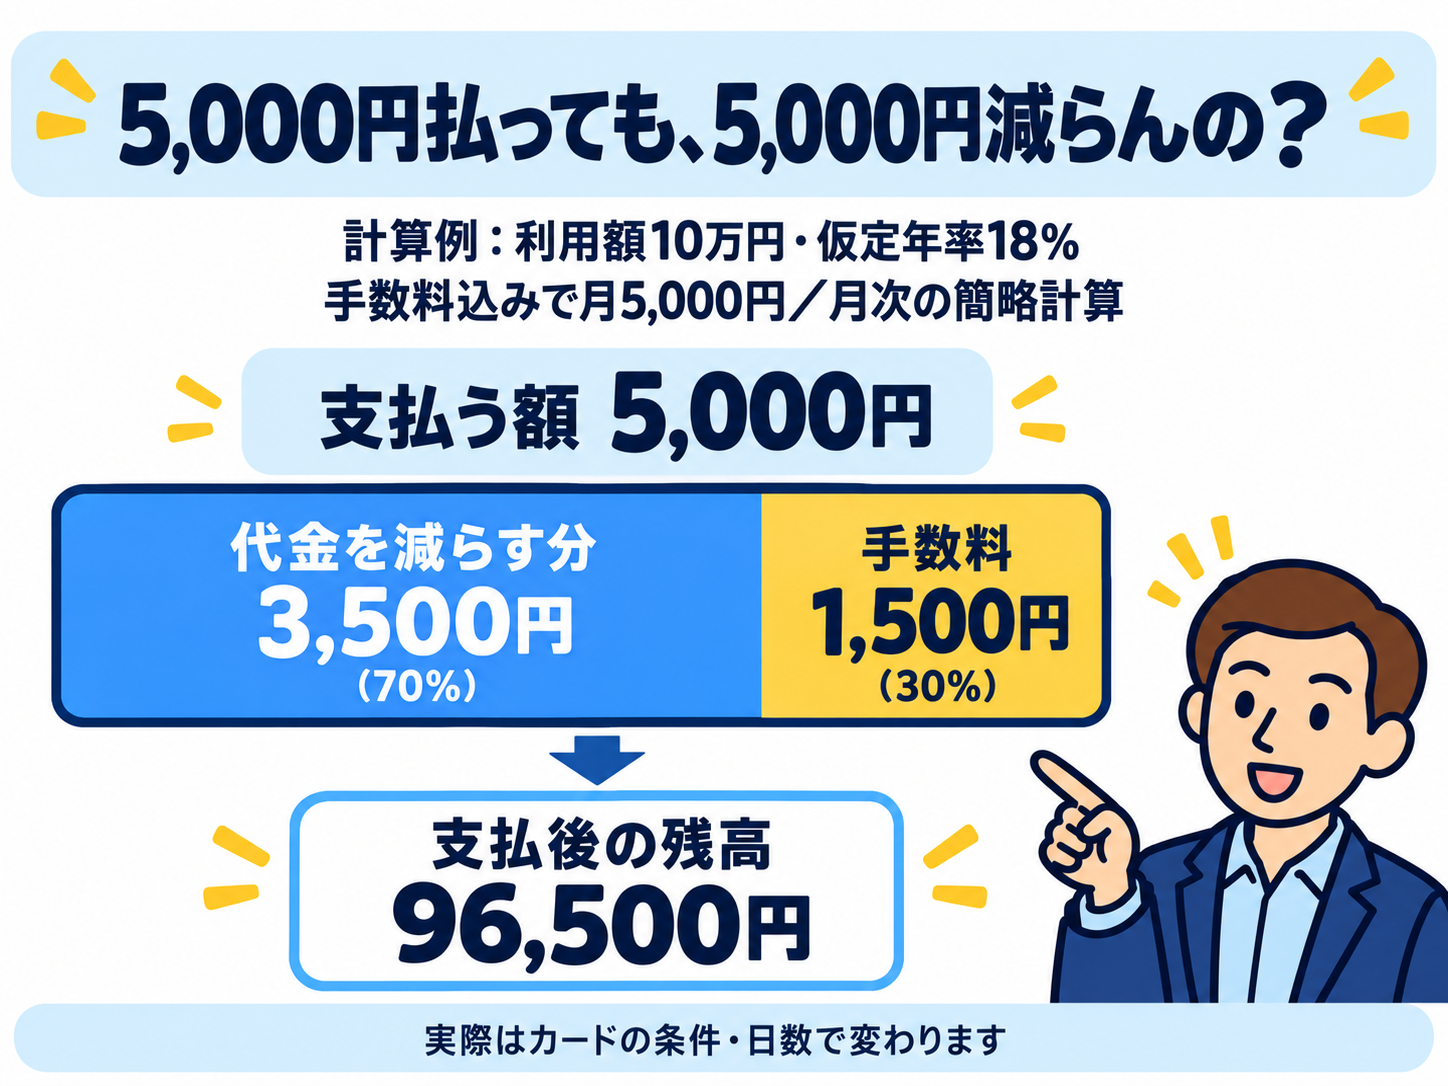
5,000円払ったら、5,000円減ると思うやん!そのうち1,500円は手数料なんかい
この「手数料込みで月5,000円」の例で、新しい買い物を足さずに払っていくと、最初の3か月はこうなる。
| 何か月目 | 支払額 | うち手数料 | 支払後の残高 |
|---|---|---|---|
| 1か月目 | 5,000円 | 1,500円 | 96,500円 |
| 2か月目 | 5,000円 | 1,447円 | 92,947円 |
| 3か月目 | 5,000円 | 1,394円 | 89,341円 |
3か月で15,000円払っても、まだ89,341円残っている。この条件で最後まで計算すると、完済まで24か月、手数料の合計は19,772円。買い物代金と合わせて119,772円になる。
10万円の買い物に、約2万円の手数料。僕なら、そのお金は友達と遊ぶ方に残したいわ……!
JCB:ショッピングリボ払いの手数料と計算方法
月々が変わらなくても、買い足した分は残高に乗る
もう一つ、僕が見落としそうやと思ったのがここ。
さっきの例で、最初の支払い後に残っているのは96,500円。そのあと2万円の買い物もリボに足したら、残高は116,500円になる。
もし月々の支払額が変わらなくても、払い終わっていない代金は増えている。支払いが長引き、手数料も増える方向になる。
「今月も同じ金額で済んだ!」だけ見ていたら、残りが増えていることに気づきにくい。月額だけやなくて、あといくら残っているかまで見ないとあかんのやな。
僕はまだ学生で、これから社会人の生活費をやりくりしていく側。未来の給料を、今の買い物で先に使い切るようなことはしたくない。
「一括払いで!」って言えば大丈夫、ではない場合もある
ここはほんまに驚いた。自動リボ設定をしていたり、リボ払い専用カードを使っていたりすると、お店で一括払いを指定しても、リボになる場合がある。
一括払いが全部リボになるという話ではない。カードの種類や設定に、そうなる条件があるということ。
国民生活センター:意図せぬリボ払いに注意
一括って言えば大丈夫やと思ってた僕、言い方より先にカードの設定を見なあかんかったんか
これからカードを申し込む人も、ポイントや特典だけで決めず、支払方法と自動リボの項目を見ておきたい。持っている人は、アプリや会員ページで設定を確認しよう。
今日見るのは、自動リボ設定と明細の4項目
まずは、自分のカードの公式アプリか会員ページを開く。探したいのは、次の4つ。名称はカード会社によって違う。
- 自動リボの設定:登録されているか。リボ専用カードか。
- 明細の支払方法:買い物ごとに一括・分割・リボのどれになっているか。
- リボの利用残高:まだ払い終わっていない代金はいくらあるか。
- 手数料と支払額:率と金額、今月払う分のうち代金を減らすのはいくらか。
分からない項目があったら、カード裏面や公式サイトに載っている窓口へ確認する。「たぶん大丈夫」で閉じないところからやろう!
もし既にリボ残高があっても、「使ったら終わり」ではない。これからどう減らすかを確認することが大事。
自動リボの設定を解除しても、それまでの残高が消えるわけではない。既存分の支払いがどう続くか、増額や繰上返済ができるか、カード会社へ確認しよう。無理に生活費まで返済へ回すのではなく、必要なお金も含めて考えたい。
JCB:自動リボ解除後の残高と支払いの注意点
支払いが難しい、契約の説明に疑問があるなど、一人で整理できないときは、早めにカード会社や消費者ホットライン「188」に相談してほしい。別の借入れでその場だけ埋めようとする前に、相談する。
僕は、必要なお金を残して一括で払えるまで貯める
調べる前は、「やばいって聞いたから使わない」やった。今は、月々の支払いだけでは負担が分からないと知ったから、僕は使わないと決められた。
僕は、分割やリボを使わないと買えないものは、いったん買わない。必要なお金を残したうえで、一括で払えるまで貯める。これは、僕が買い物で未来の自分を困らせないためのルール。
口座のお金を全部使えば買える、というのも違う。既に使ったクレカの代金や、残しておきたいお金があるから。買えるかより、買ったあとも困らんか。そこまで見て決めたい。
買う前に「いつ、どこで使う?」と考える方法や、家計簿を見ながらご褒美を買う話は、こちらの記事にまとめている。
クレカで買えた!でも払えんかった…使いすぎた僕が買う前に見ること
僕は友達とのご飯も旅行も楽しみたい。欲しいものを全部諦めたいわけじゃなくて、よく分からん支払いで、あとから楽しみを削りたくない。
まずは今日、自動リボ設定と明細の支払方法を一つ確認するところからでいい。残高があれば、金額と手数料も見ておこう。
「なんとなく知ってる」で止めずに、仕組みを知って自分で決める。
知ってるつもりやったけど、名前と評判しか知らんかったわ僕笑。これから払っていくお金くらい、ちゃんと中身を見て決めたい!
コメント