「クレカで買えた!なら払えるやろ!」
前の僕、これを普通に信じてた。カードが使えるなら、まだ買って大丈夫やと思ってたんよな。
買い物できた時点で安心してた僕、支払いの確認が一個も終わってないやん笑
実際は使いすぎて、引き落としのお金が足りなくなった。カードが止まって、遅れた分のお金まで払うことになった。買えたことと、払えることは全然別やった。
しかも、買ったものを帰ってから見て「ほんま何やってたん?」ってなることもあった。欲しかったはずやのに、家では急に冷静になる。僕の物欲、帰宅と同時に退勤するん?笑
でも、好きなものやご褒美まで全部やめたいわけじゃない。友達とご飯も行きたいし、旅行にも行きたい!
だから今は、「いつ使うか想像できるか」と「今月、使える余裕があるか」を見て買うようにしている。この記事では、僕が実際に続けていることと、支払いで困らないために確認したいことを分けて紹介する。
「なんか欲しい」で買って、帰ってから後悔してた
お店で「え、こんなの前からあったっけ?試しに買ってみよ」。ガチャガチャを見つけたら「なんかあるし、回してみるか」。
その場では楽しい。買う理由も、何となくある気がする。
ところが、帰ってから見ると「これ、ほんまに欲しかったん?」ってなる。何回これやったか分からん笑
一回の買い物だけなら大したことなく見えても、それが重なるとお金は減る。しかもカードやと、その場で口座残高が減らない買い物もあるから、使った実感まで薄くなってた。
僕が見直したいのは、好きなこと全部じゃなくて、その場の勢いだけで増えていた買い物。そこに使った分、後から本当に楽しみたいことに使えなくなるのは嫌や!
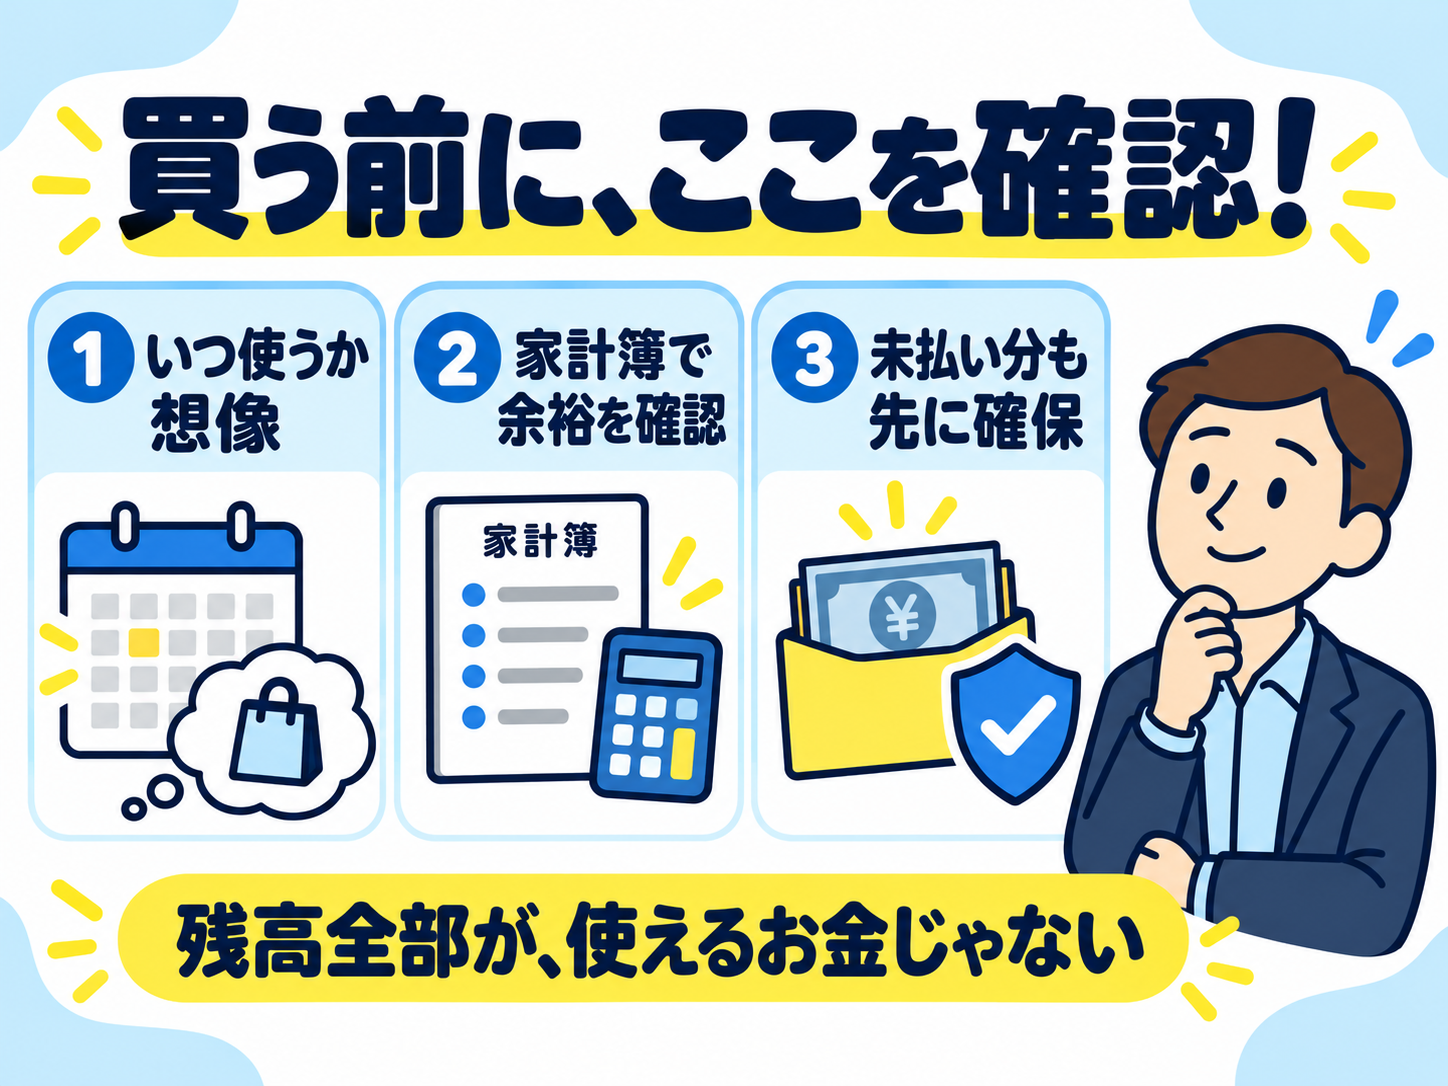
①「いつ使う?」が明確に想像できるものだけ買う
今、僕がやっていて一番納得しているのが、買った後に使う場面を想像すること。
「いつ、どこで、何に使うん?」。ここが明確に浮かぶか、買う前に考える。
「もしかしたら使うかも」は買わん!その“もしかしたら”、いつ来るんよ笑
僕の場合、使う場面が曖昧なら買わない。必要になったときに買うようにしている。これはどこかで見た考え方を実際に試して、自分には一番しっくりきた方法。
例えば、「次の旅行でこれを使う」と具体的に考えられるのと、「旅行に行ったら使うかも」では、僕の中では違う。これは判断の例で、全員に同じルールを勧めたいわけではない。
ご褒美のスイーツなら、楽しむ場面は今やん。でも、使う場面が浮かんだだけで、何でも買っていいわけではない。次に、使えるお金も見る。
② 家計簿を見て、ご褒美に使える余裕を確認する
僕は家計簿を月に数回見て、「今月、あとこれくらい使えるな」と考えている。
コンビニでご褒美のスイーツを買うときは、特に確認している。余裕があったら、目先のご褒美には間違いなく飛びつくわ笑
スイーツ見たら、すぐ「これ食べたい!」ってなる僕笑。でも、欲しいだけで買ってたらキリないから、家計簿を見て「今月あとどれくらい使える?」って確認してる!
「欲しいから買う」だけじゃなく、「今、使って大丈夫か」も一緒に考える。楽しみをなくすためじゃなく、楽しんだ後に支払いで焦らないために見ている。
毎日完璧に入力する家計簿は、僕にはしんどい。自動で記録できるところは任せて、確認するやり方を使っている。詳しいつけ方は、面倒くさがりの僕が家計簿を続けている方法にも書いた。
③ もう使ったカード代は、使えるお金から外して考える
ここからは、僕が今やっている買い物のルールに加えて、支払いを確認するときに押さえておきたいこと。
家計簿を見るときも、口座残高だけを、そのまま自由に使える金額にしない。まだ引き落とされていないカード代など、そのお金から払う分が残っていることがある。
カード会社の公式アプリや会員ページで、次回の請求額・引き落とし日・利用明細を確認する。カードが複数あるなら、ほかのカードの未払い分も忘れずに。
特に注意したいのは、請求額が確定していなくても、既に買った分はあること。お店からの情報が届くまで、利用明細に反映されない場合もある。まだ載っていない買い物は、レシートなども見て確認したい。
JCB公式:利用明細の確認方法。反映時期や確認できる項目は、自分のカード会社の案内も確認してほしい。
残高5万円でも、全部を買い物に使えるわけではない
以下は考え方を示すための架空の例。僕の実際の残高や支出ではない。次の収入日までに、この口座のお金から払う分を整理してみる。
| 確認するもの | 金額の例 |
|---|---|
| 今の口座残高 | 50,000円 |
| 既に使った、まだ払っていないカード代 | −10,000円 |
| これから必要な生活費など(上のカード代と重複しない分) | −15,000円 |
| この口座に残しておく貯金分 | −5,000円 |
| 急な出費に備えて残す分 | −5,000円 |
| 新しい買い物に回せる上限の目安 | 15,000円 |
50,000−10,000−15,000−5,000−5,000=15,000円。残高を見て「5万円ある!」と買うのとは、全然違う。
同じ支払いをカード代と生活費の両方で引かないことも大事。貯金が別口座に移してあって、この残高に含まれていないなら、ここでもう一度引かない。分割などで今後の支払いも残っている場合は、その予定も別に把握しておく。
計算した残りは使い切る目標じゃなく、上限の目安。明細の抜けや予定があるなら、その分も残す。「来月のバイト代で何とかなるやろ」は、使えるお金が増えたことにはしない。
もう支払いが足りないなら、買い方の工夫より先に確認する
既に引き落としに足りない、または支払い日に間に合わないかもしれないなら、新しいカード利用を止めて、カード会社の公式窓口へ早めに相談してほしい。
遅れると、カードが使えなくなったり、遅延損害金などが発生したりする場合がある。入金先や再引き落としの有無はカード会社などによって違うので、「とりあえず口座に入れたから終わり」とは決めつけない。
「月の支払いだけ小さくすれば大丈夫」と、仕組みを分からないままリボや分割へ変えるのも避けたい。手数料や支払総額、期間を確認する。僕も、後から分割にするのをやりすぎて後悔したことがある。
ご褒美も、友達との時間も、残したいから見る
僕は2027年4月から社会人になる予定。今のやり方で社会人の生活を回せた、という話ではない。でも、就職前の今から、自分が何に使っているかは見ておきたい。
僕が実際に続けているのは、使う場面を想像することと、家計簿を見て余裕を確認すること。そこに、まだ払っていない分も含めて確認する視点を足していきたい。
ご褒美は欲しい!友達とも遊びたい!だから「何で買ったん?」ってなる支払いを減らしたいんよ笑
このルールが、全員にとって正解とは思っていない。大事なのは、気分だけに任せず、自分が納得できる買い方を決めて実行すること。
今日はカードの明細を一つ開いて、「まだ払っていない金額」と「引き落とし日」を確認してみよう。次に何か欲しくなったら、「いつ使う?」「そのお金、今使って大丈夫?」を一回考える。
楽しみを全部やめるんじゃなくて、楽しんだ後の支払いまで、自分で決めていきたい!
※制度・手続きの説明は2026年10月7日に確認した公式案内を参考にしています。実際の請求や支払方法は、自分のカード会社の案内を確認してください。
コメント