「実店舗がない銀行に、お金を預けて大丈夫なん?」
僕にとって銀行は、店舗と窓口があるもの。ずっとそれが普通やったから、ネットだけって聞くと、なんか信用しきれんかった。
でも夜に現金が必要になると、下ろせる場所が少ない。別のATMへ行って、「まあ数百円やし、仕方ないか」って手数料を払ってた。銀行を変えるのは怖いのに、お金が減る方には慣れてたわ僕笑。
今は「ドコモの銀行」を普段使いして、セブン銀行・ローソン銀行のATMでスマホから下ろしてる。僕がうれしかったのは、無料になる使い方があることと、近くのコンビニで、スマホ一台で済むこと!
この記事では、怖かった僕が変えたきっかけと、ATM・振込手数料の違いを整理する。「ネット銀行は全部無料」ではないので、自分が使う場所・時間・方法で、何円になるかまで見ていこう。
ネット銀行が怖かった僕が、使ってみたきっかけ
きっかけは、投資を始めようとして調べたこと。SBI証券や楽天証券がおすすめという話を見て、関連する銀行も調べるようになった。
ネットだけはちょっと怖い。でも、使ってもないのに避けてても分からんし……やってみるかー!
そんな感じで使い始めたら、めっちゃ使いやすくて驚いた。「店舗がない=不便」って、僕が勝手に結び付けてたんやな。
これは僕が銀行を見直したきっかけの話。
僕が一番助かったのは、「近くでスマホから下ろせる」こと
今使っている「ドコモの銀行」は、ドコモSMTBネット銀行(旧・住信SBIネット銀行)の個人向けサービス。僕はセブン銀行かローソン銀行のATMで、「アプリでATM」を使っている。
セブンイレブンやローソンなら、普段の行動範囲で見つけやすい。急に現金が必要になった夜も、近くで下ろせるようになった。財布からカードを探さず、スマホ一台でできるのも便利すぎた。
店舗がないのが不安やったのに、現金を下ろす場所はむしろ選びやすくなったんかい! もっと早く使ってみたらよかったわ笑。
ただし、店舗・ATMの営業時間やメンテナンス中は使えないことがある。「夜にも使えて助かった」という僕の経験と、「いつでも絶対使える」は別。スマホの電池切れにも気を付けたい。
ATM手数料を比較!同じコンビニでも、銀行と操作方法で変わる
比べるときは、銀行名だけで決めんことが大事やった。僕が使うスマホATMと、キャッシュカードで下ろす場合も、条件が違う。
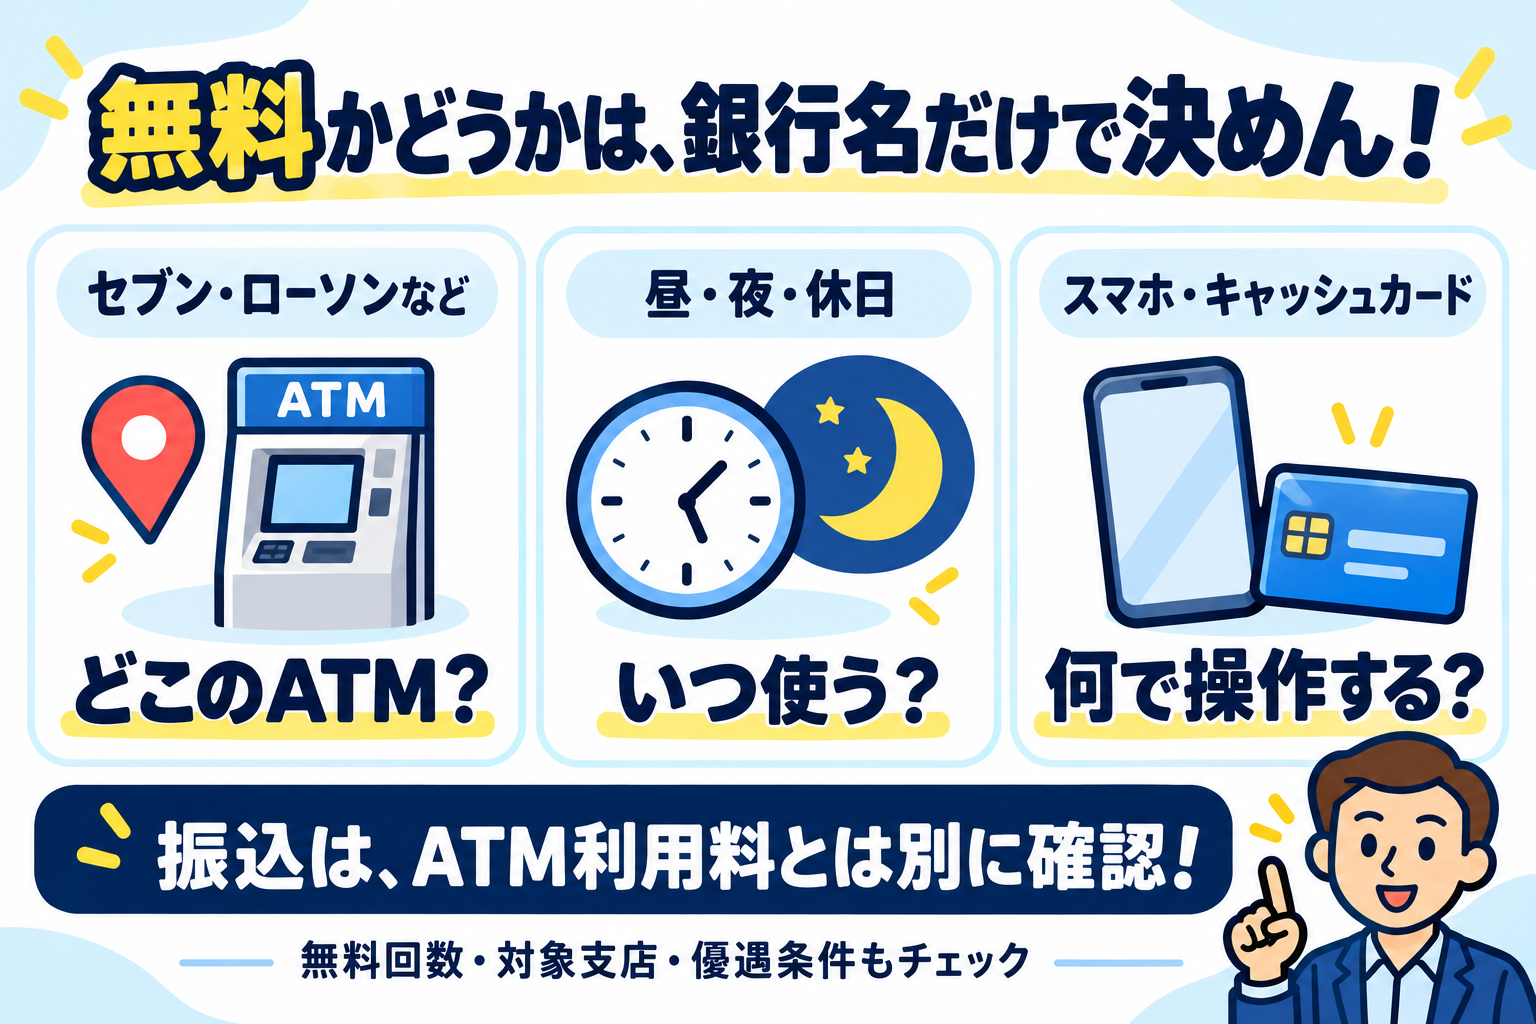
下は個人の口座から、セブン銀行ATMで現金を引き出す場合の例。三菱UFJ銀行・三井住友銀行は代表的な比較先で、僕が前に使っていた銀行だという意味ではない。金額は1回分・税込、2026年10月21日確認。
| 銀行・方法 | 平日昼 8:45〜18:00 | 平日夜 18:00以降 |
|---|---|---|
| 三菱UFJ銀行 キャッシュカード | 220円 | 330円 |
| 三井住友銀行 キャッシュカード | 220円 | 330円 |
| ドコモの銀行 アプリでATM | 0円 | 0円 |
| 楽天銀行 無料回数がない場合 | 220円 | 220円 |
- 三菱UFJ銀行:セブン銀行ATMは毎月25日・月末日(休業日なら前営業日)の8:45〜18:00が0円、それ以外の時間は110円。口座の優遇で無料になる場合もある。
- 三井住友銀行:毎月25日・26日の対象日は平日8:45〜18:00が0円、それ以外は110円。25日が休業日なら前営業日、26日なら翌営業日。Oliveなどの無料特典も別にある。
- ドコモの銀行:スマートプログラム対象支店の「アプリでATM」なら、セブン銀行・ローソン銀行で何度でも0円。カード利用は無料回数制で、両ATMは回数超過後165円。提携BaaS支店などは条件が異なる。
- 楽天銀行:ハッピープログラムのステージによりATM無料枠は月0〜7回。無料枠がなければセブン銀行220円、ローソン銀行275円。スマホATMでも無料回数を使う。口座開設直後の特典は別。
「ネット銀行やし、楽天でもずっと無料やろ!」とはならんのよな。僕には、ドコモの銀行の目的別口座と、近くのATMでスマホから下ろせる使い方が合ってた。
対面銀行でも、銀行自身のATMなら無料の時間がある
例えば三菱UFJ銀行のカードで、三菱UFJ銀行のATMから下ろすなら、毎日8:45〜21:00は0円。それ以外は通常110円。「店舗のある銀行は、下ろすたびに高い」は違う。
僕が困っていたのは、自分が現金を欲しい時間に、使いやすいATMが少なかったこと。昼の無料時間に合わせられるか、近くに対象ATMがあるか。そこが違えば、合う銀行も変わる。
1回330円でも、月2回なら1年で7,920円
例えば、手数料330円の引き出しを月2回、12か月続けると、330円×2回×12か月=7,920円。同じ回数を0円で使える方法に変えられたら、その差を残せる。
これは計算例で、僕が実際に払った年間額ではない。でも「数百円やし」で流してた僕も、1年分で見ると、普通に好きなことに使いたい金額やん……ってなる笑。
振込手数料も違う!窓口とネットを分けて比べる
現金を下ろす料金と、相手の口座へ振り込む料金は別。振込は、同じ銀行でも窓口からか、スマホ・ネットからかで差がある。ここも見ずに払うのはもったいない。
次は、通常の他行あて国内振込の比較。個人向け・1件分・税込。特定の無料振込先や個人間の「ことら送金」は除いた料金を並べている。
| 銀行 | 窓口 | スマホ・ネット |
|---|---|---|
| 三菱UFJ銀行 | 990円 | 3万円未満154円 3万円以上220円 優遇で0円の場合あり |
| 三井住友銀行 | 口座出金605円 現金990円 | 3万円未満154円 3万円以上220円 Olive等の無料枠あり |
| ドコモの銀行 | 同条件の窓口振込なし | ランクの無料枠内0円 枠を超えたら77円 |
| 楽天銀行 | 同条件の窓口振込なし | 無料枠内0円 枠がなければ145円 |
ドコモの銀行の他行あて無料枠は、対象支店ならベーシック月1回、シルバー5回、ゴールド10回、VIP15回、プラチナVIP20回。楽天銀行は会員ステージで月0〜3回。給与・賞与・年金受取がある場合の翌月3回無料など、別の条件もある。
例えば3万円を1件振り込むなら、三菱UFJ銀行は窓口990円、ネット220円で、手続き方法だけでも770円差。ドコモの銀行の無料枠内なら0円、枠を使い切っていても通常77円になる。
送るお金は同じやのに、送り方でこんなに違うん!? 「手数料やし仕方ない」で終わらせん方がええな、僕。
すでに使っている銀行のネット手続きや無料枠で足りるなら、口座を増やさず減らせる支払いもある。僕はドコモの銀行が使いやすかったけど、まず今の口座の条件を見るのも、ちゃんと見直しやと思う!
ドコモの銀行と楽天銀行、基本はどちらか一つでいい
普段使いはドコモの銀行。目的別口座が僕に合ってた
僕の一番のおすすめは、実際に普段使いしているドコモの銀行。使い道ごとにお金を分けておける「目的別口座」が、僕に合ってた!
残高を見て「まだあるし、ちょっとくらい使っても大丈夫やろ!」ってなりがちやった僕。使うお金と残しておくお金を分けられたら、口座にある分を全部使っていいと思わんで済む。お金を分けるために銀行を何個も増やさんでいいの、ほんまありがたいわ笑。
ただし、目的別口座から直接引き落としはできない。支払いに使う分は、引き落とし日の前日までに代表口座へ戻しておこう。
楽天銀行は親に言われて作った。せっかくあるので残すお金の置き場所に
楽天銀行も持ってるけど、親が楽天を使っていて、その関係で「作って」と言われたのがきっかけ。普段はほとんど使っていない。
なので僕の場合は、「せっかくあるし、生活を守るための最後のお金みたいな、ほとんど使わないお金はここに置いとこうかな」くらいに考えてる。
基本は、ドコモの銀行か楽天銀行、自分に合う方をどちらか一つ選べばいいと思ってる。僕みたいに2つ持つ必要はないし、お金を分けるためだけなら、ドコモの銀行の目的別口座でもできる。僕は、今の使い方に合ってるドコモの銀行をおすすめしたい!
まだ怖いなら、いきなり全部を移さなくていい
「便利そう。でも、ネットだけってやっぱり不安」。前の僕がそうやったから、怖いのに全部一気に変えようとは言わん。
僕なら、公式アプリ・問い合わせ先・スマホをなくしたときの連絡方法を先に確認する。口座を作るなら、まず無理のない少額で入出金や振込の操作を確かめてから、普段使いへ移していく。
支払いの引き落とし先を変える場合も、変更が反映されるまでは元の口座のお金を残す。手数料を減らしたくて動いたのに、引き落としできんかったら困るやん。
店舗がなくても、公式の問い合わせ窓口はある。一方で、対面ですぐ相談できる形ではないし、ネット銀行なら不正利用の心配が全部なくなるわけでもない。メールからログインせず、自分で公式アプリを開くなど、お金を守る使い方も一緒に続けたい。
「数百円やし」の前に、今の手数料を一つ見てみよう
僕は、ネットだけの銀行は怖いって思ってた。でも実際に使ったら、近くでスマホから下ろせる便利さに驚いた。「銀行ってこういうもん」で、知らんまま払い続けなくてよかった。
今日やるなら、今の銀行で払ったATM・振込手数料を一つ確認しよう。次に、よく使うATM、下ろす時間、振り込む回数を、自分の無料条件と比べてみて。
僕は普段使いにドコモの銀行を選んだ。いらん手数料に慣れるより、その分を友達とのご飯や好きなことに残したい。減らすなら、楽しみより先にこっちやわ!
手数料だけやなく、「ほかに何へ払ってるん?」も見たい人へ。面倒くさがりの僕が家計管理を始めて、いらん支払いを見つけた話はこちら。
料金の確認に使った公式案内
料金・条件は2026年10月21日時点。あとから変更される場合があるので、自分の口座で使う前に、気になる条件だけ公式案内でも確認してみて。
※本文の体験・感想は僕自身のもの。年間7,920円は仮定を置いた計算例で、実際の節約実績ではありません。画像はAIで作成した説明用イラストです。
コメント