「社会人になったら、保険もいっぱい入らなあかんの?」
僕、給料から社会保険料が引かれるうえに、さらに保険代まで山盛りになるん?って思ってた。
家賃も食費も払うのに、友達と遊ぶお金どこに残すねん笑。
SNSでは「社会保険高すぎ!」ってよく見る。そんなにやばいんかなと思っていた僕が、先輩に社会保険のことを教えてもらった。そこから自分でも調べたら、負担の大きさだけやなく、守ってくれる範囲にもびっくりした。
え、そこまで備えてくれるん?社会保険、マジ強いやん!
高いとは思う。でも、払う理由はあるんやなって、前より納得できた。
じゃあ、民間の保険は何のために入るん?ここも先輩に教わって、保険を選ぶ前に見る順番が分かってきた。
今回は、先輩に教わったことをもとに、社会保険の保障と民間保険を考える順番を、僕なりに整理する!
社会保険と民間保険、同じ「保険」でも役割が違った
社会保険は、医療や年金などを通じて、生活のリスクにみんなで備える公的な仕組み。
民間保険は、保険会社の商品を自分で選んで、必要な保障を追加するもの。
先輩に教わって気づいたのは、追加する保険を探す前に「もうある保障で、何に備えられるか」を見ること。僕、入る保険の数から考えてたやん笑。
ここでは、公的な保険で備えられるリスクを7つの場面に分けて紹介する。社会保険が「7種類」という意味ではないし、誰でも同じ保障を全部使えるわけでもない。
加入している制度や働き方、家族構成などで条件は変わる。まずは「こんな備えがあるんや!」を知るところからいこう!
社会保険で備えられる7つの場面
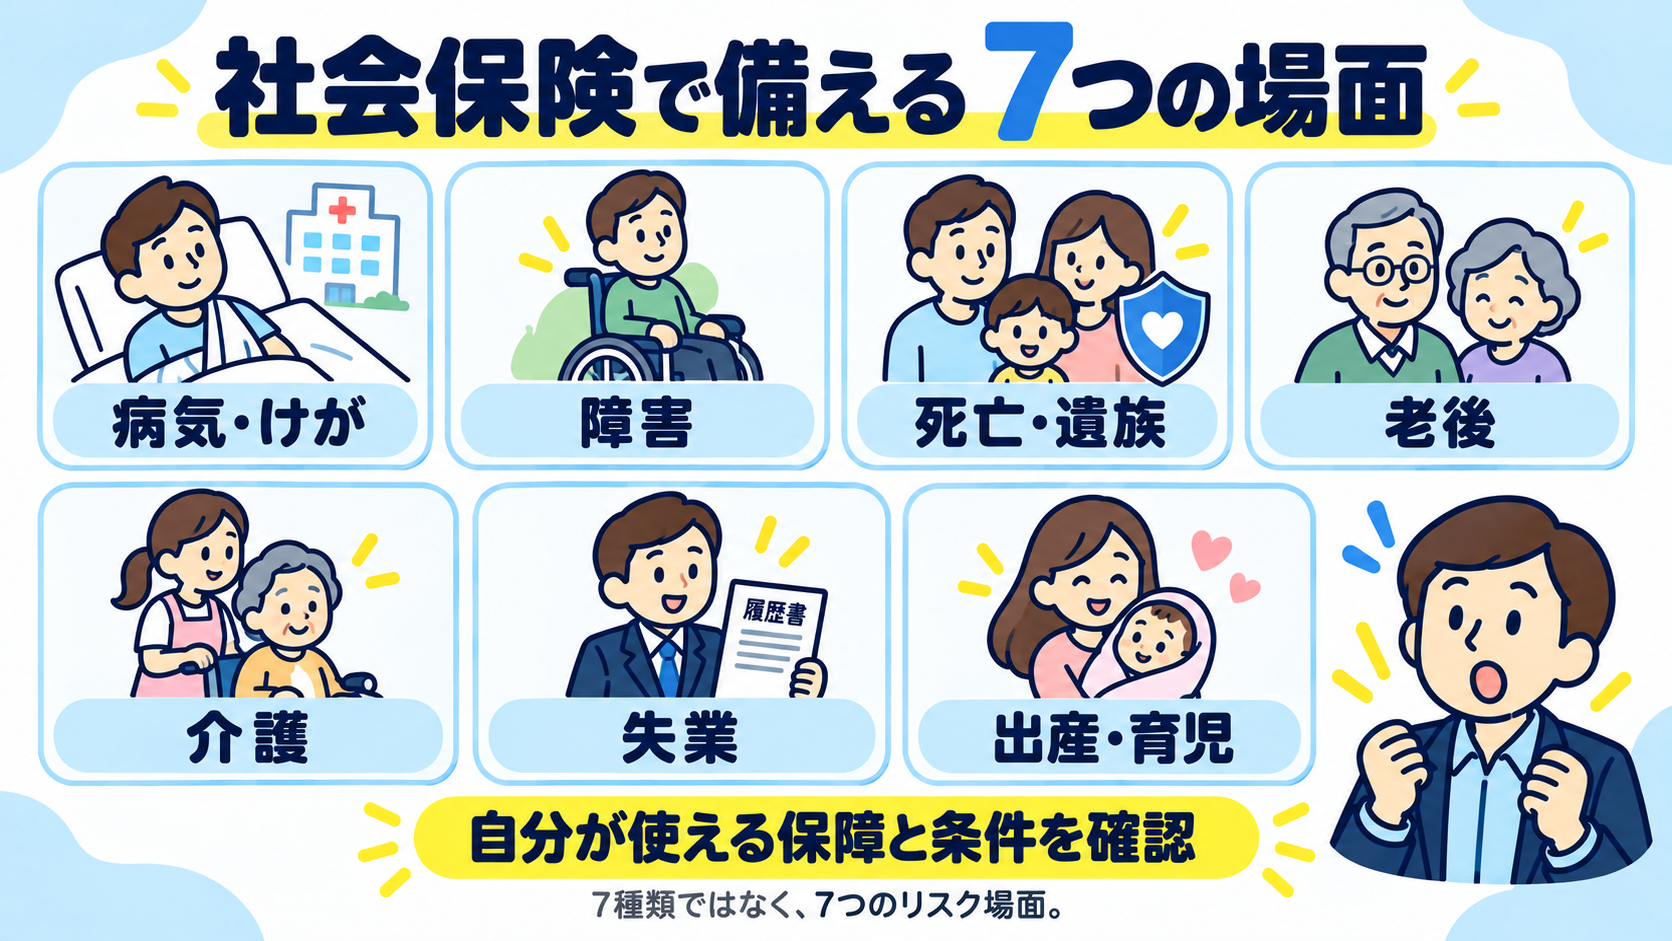
病気やけがをしたとき
医療保険があると、保険診療の費用を全額自分で払うわけではない。医療費が高額になったときは、条件に応じて月の自己負担を抑える高額療養費もある。
会社の健康保険に入る本人なら、病気などで働けず給料が出ないときに、条件を満たすと傷病手当金が出る。
ただし、入院時の食事代や差額ベッド代などは、高額療養費の対象外。家賃や食費まで全部払ってくれるわけでもない。
障害が残ったとき
病気やけがで生活や仕事に制限が出たとき、条件を満たすと障害年金で生活を支える仕組みがある。
「年金って老後だけちゃうん?」と思ってた僕、ここでも知らんことあったわ。
家族が亡くなったとき
亡くなった人に生活を支えられていた遺族には、条件に応じて遺族年金が出る。
ただ、家族なら誰でも受け取れるわけではない。「自分が亡くなったら家族にいくら残るか」は、別で確認したい。
老後になったとき
老齢年金は、老後の生活を支える備え。
これがあるから、自分で貯金しなくていいという話ではない。受け取る額も人によって違うから、「ある備え」と「自分で準備する分」を分けて考える。
介護が必要になったとき
介護保険は、認定を受けた人の介護サービス費用などを支える仕組み。
基本は65歳以上が対象で、40〜64歳は特定の病気などの条件がある。20代の僕が、今すぐ何でも使える制度というわけではない。
仕事を失ったとき
雇用保険には、次の仕事を探す間の生活を支える基本手当がある。
加入期間などの条件に加えて、働く意思と能力があることも必要。辞めたらすぐ、今までの給料がそのまま出るわけではない。
出産・育児でお金が必要なとき
出産費用を支える出産育児一時金や、会社員などが出産で仕事を休むときの出産手当金、雇用保険の育児休業等給付などがある。
費用だけでなく、休んで収入が減る場面への備えもあるんやな。それぞれ対象や条件は違うので、自分が使えるものを確認したい。
病院代だけの話ちゃうんかい!「高い」しか知らんかったけど、守備範囲マジ広いやん
先輩に教わった、民間保険を考える基準
社会保険の備えを知ってから、民間保険の見方も変わった。先輩から学んだのは、「社会人やから増やす」ではなく、どんな損失に備えるかを考えること。
先輩から教えてもらった基準は、起きる確率は低くても、起きたら貯金では立て直せないほど大きな損失かどうか。
「起こるかもしれん」で全部契約していたら、毎月の保険代が増えて、肝心の貯金ができんやん。
教わった順番は、まず公的保障を確認すること。次に、貯金でどこまで払えるかを見る。それでも足りない大きなリスクを、民間保険で補うか考えのが大事って教わった!
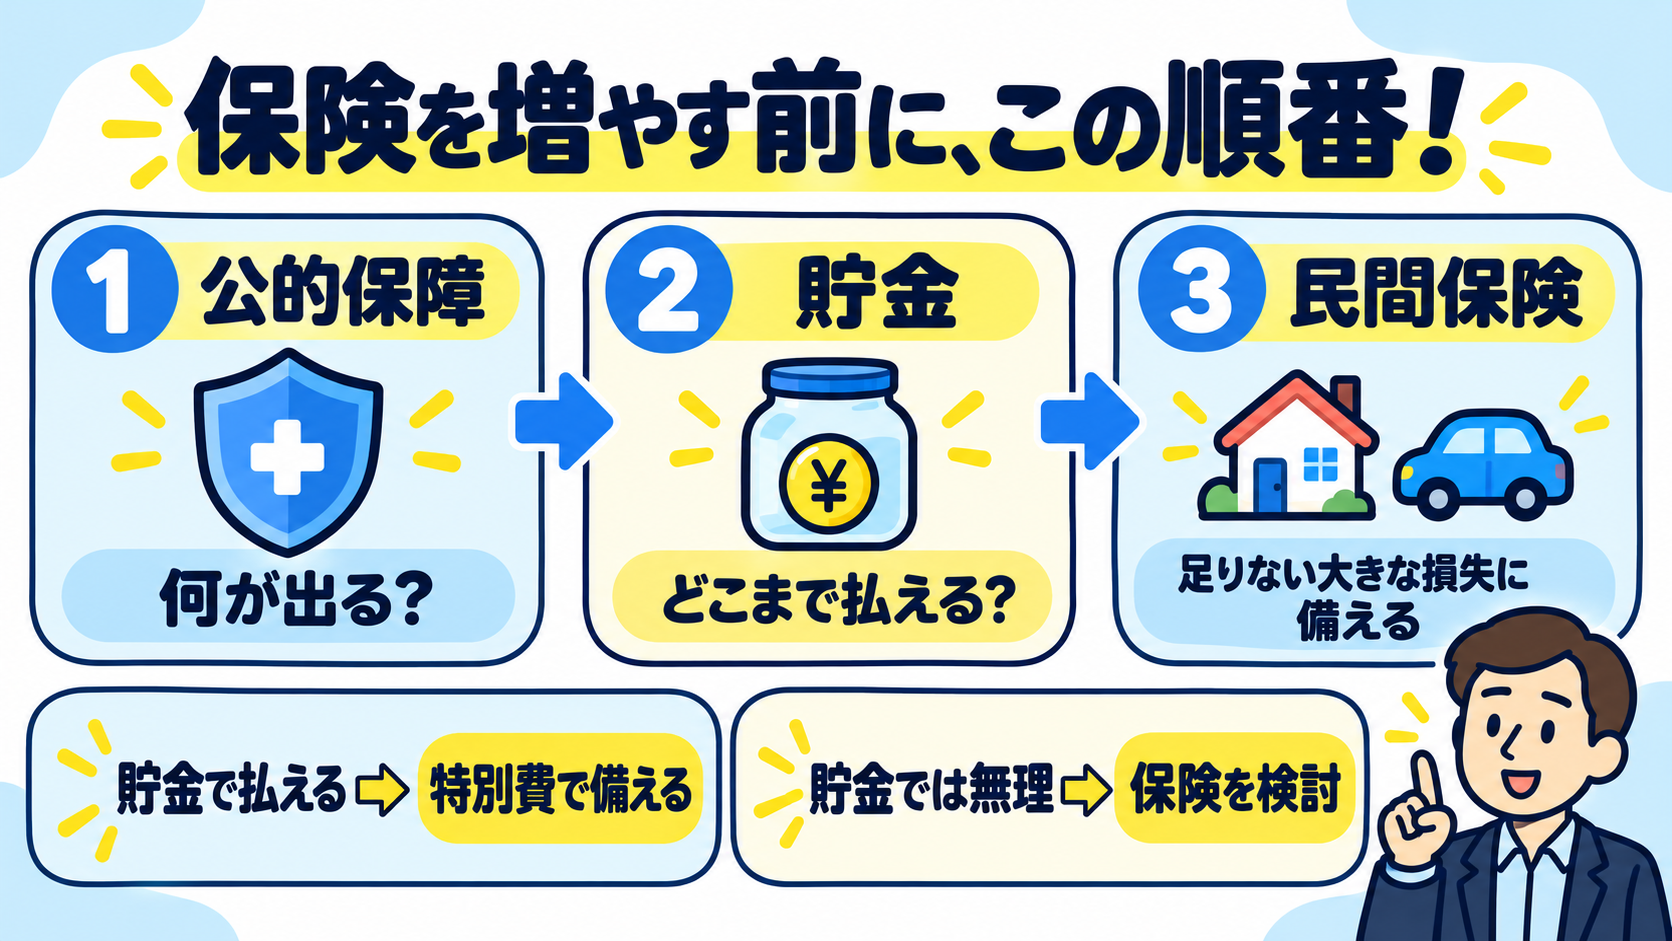
例えば病気で働けないときも、医療費だけでなく、手当が出るまでの生活費や、その後も足りない家賃・食費を考えたい。
医療保険やがん保険も、全員いらないとは決めつけない。貯金が少ない人や、収入の減少に備えにくい人では、判断が変わる。
保険の名前や数より、「自分は何に困るん?」を先に見る。
先輩に教わって、僕がまず検討したい3つの保険
車を運転するなら、対人・対物の賠償への備え
事故で相手に大きな損害を与えたら、自分の貯金では払い切れない可能性がある。
だから運転するなら、対人・対物を無制限にする補償をまず確認したい。借りた車やレンタカーなら、その車で自分に適用される補償も見る。
自分の収入で暮らす家族がいるなら、掛け捨ての死亡保険
自分が亡くなったとき、生活費に困る家族がいるなら検討する。
遺族年金や貯金、残された家族の収入を合わせて、いくら足りないか、何年分必要かを見る。「社会人やから」だけで大きな死亡保障を付ける話ではない。
住まいには、必要な火災保険
持ち家なら建物や家財、賃貸なら家財や借家人賠償など、自分に必要な補償を確認する。
賃貸では契約上、加入を求められることもある。ただし、地震による損害は通常の火災保険だけでは対象にならないので、そこは別に確認したい。
先輩に教わった考え方を、自分の生活に当てはめると、この3つが先に考えたい候補になる。「全員これだけでOK」という固定セットではない。
車に乗るか、養う家族がいるかで違うのに、保険の数だけそろえようとしてたんか僕笑
貯蓄型・養老保険を、僕が選ばない理由
「保障もあるし、お金も戻ってくる」って、最初はお得そうに聞こえる。
ここも教わって考えが変わったところ。僕は、保障のためのお金と、貯めるお金は分けて考えたい。
例えば養老保険は、保険期間中に亡くなると死亡保険金、生存して満期を迎えると満期保険金を受け取る仕組み。
ただし、「戻る」だけで得とは決められない。満期保険金が払った保険料の合計を下回る場合もあるし、途中解約でも、払った分より戻るお金が少なくなることがある。
就職後の生活もまだ分からん僕が、長く払い続ける契約を「貯金にもなるらしい」で選ぶのは怖い。
保障は何が必要か。貯金は、必要なときに使えるか。そこを別々に見たい。
投資との違いも気になっているけど、ここはもっと勉強して別の記事にしたい。急な修理費などに使うお金は現金で用意したい。貯蓄と投資の違い
すでに契約している人も、勢いで全部解約せず、戻る金額と失う保障を確認してから判断しよう。
スマホの故障は、毎月の補償より「特別費」で備えたい
先輩に教わった基準で考えると、スマホの補償も見方が変わる。AppleCareなども、僕は「壊れるかもしれん」だけでは残さない。
修理や買い替えにいくらかかりそうか。その金額を貯金で払えるか。補償の内容と合わせて考えたい。
貯金で対応できるなら、毎月の補償に払うより、その分を修理などのための「特別費」に貯める方が僕には合いそう。
もちろん、壊れたら仕事にも生活にも困るのに、払える貯金がないなら話は別。解約するなら、失う補償や再加入の条件も先に確認する。
小さい損失は貯金、大きすぎる損失は保険。僕は、この分け方を意識したい。
安心のために入ったのに、毎月の支払いで不安になりたくない
僕は2027年4月から社会人になる。
保険、本真ややこしすぎるわ!!まだ全部説明できるほど分かっているわけではない。
でも、先輩に教わって自分でも調べたら、「社会保険、高いな」だけでは見えていなかった備えを知れた。就職前に聞けてよかったわ、ほんま!
社会保険、最強やん!って驚いた。だからこそ、その備えを知らんまま、似た保障をなんとなく足したくない。
保険を減らして浮いた分も、全部ご褒美に使ったら意味ないやん僕笑。急な出費に備えるお金として、ちゃんと残していきたい。
今日は、入っている保険の名前と月額、何が起きたらいくら出るかを書き出してみよう。
そのうち一つでいいから、「公的保障と貯金では足りない、何に備えてるん?」を確認する。
教わって終わりやなく、自分の契約でも確かめる。楽しみを削る前に、なんとなくの支払いを見直したい。友達とのご飯も旅行も楽しみたいから、自分で理解して、自分で選べるようになりたい!
コメント