投資に回したいけど、もし働けなくなったら家賃はどうする? 「生活防衛費を貯めよう」と聞いても、何のお金を何か月分置けばいいんやろ。
2027年4月から社会人になる予定の僕も、そこを考えている。今は生活防衛費を、普段使っている銀行の目的別口座に分けている。
ただ、口座を分けたことと、必要な額が貯まったことは別。
目標はまず半年分。収入が途絶えることまで考えると、半年〜1年は必要なんかな、と考えている段階。
この記事では、故障や家電の買い替えに備える特別費と区別しながら、自分の生活費で目標を考える順番を整理する。
大きい金額を見て焦る前に、何を守るお金かをはっきりさせたい。
この記事で分かること
- 生活防衛費と特別費を、何のためのお金かで分ける方法
- 必要な生活費から、半年・1年の目安を計算する方法
- 投資と混ぜずに備えを置き、少しずつ目標へ近づく順番
生活防衛費は、働けないときにも生活を続けるためのお金
僕の中では、生活防衛費は、働けなくなったり、本当に困る大きな急な支出があったりするときのためのお金。
普段の生活費が少し余ったから使っていい、という扱いにはしていない。
特に考えたいのは、収入が減っても家賃や食費などが必要になること。仕事ができない間も、全部の支払いが止まるわけではない。
次のお金が入るまで、生活をつなぐ役割を持たせたい。
逆に、旅行したい、服が欲しいというお金は、楽しむための別の予算にしたい。大事にしたい出費でも、生活防衛費とは役割が違う。
「どれも貯金」で一緒にすると、何のために残していたか分かりにくくなるから!
特別費との境目は「急だったか」だけでは決めない
僕は、スマホなどの故障や家電の買い替えは特別費で考える。
いつ壊れるか分からなくても、いつか修理・買い替えが必要になる支出として、普段の生活費とは別に準備したい。
生活防衛費は、働けないなど、生活そのものが本当に困るときの備え。だから「急に起きたから全部生活防衛費」にはしていない。
| 分けるお金 | 主な役割 | 混ぜたくないもの |
|---|---|---|
| 毎月の生活費 | 今月の食費・家賃など | まだ払っていない支出を無視した余り |
| 特別費 | 故障・家電の買い替えなどへの準備 | その月だけの余裕と考えて使い切るお金 |
| 生活防衛費 | 働けないなど、本当に困るときの生活 | 投資や、普段の買い物の追加予算 |
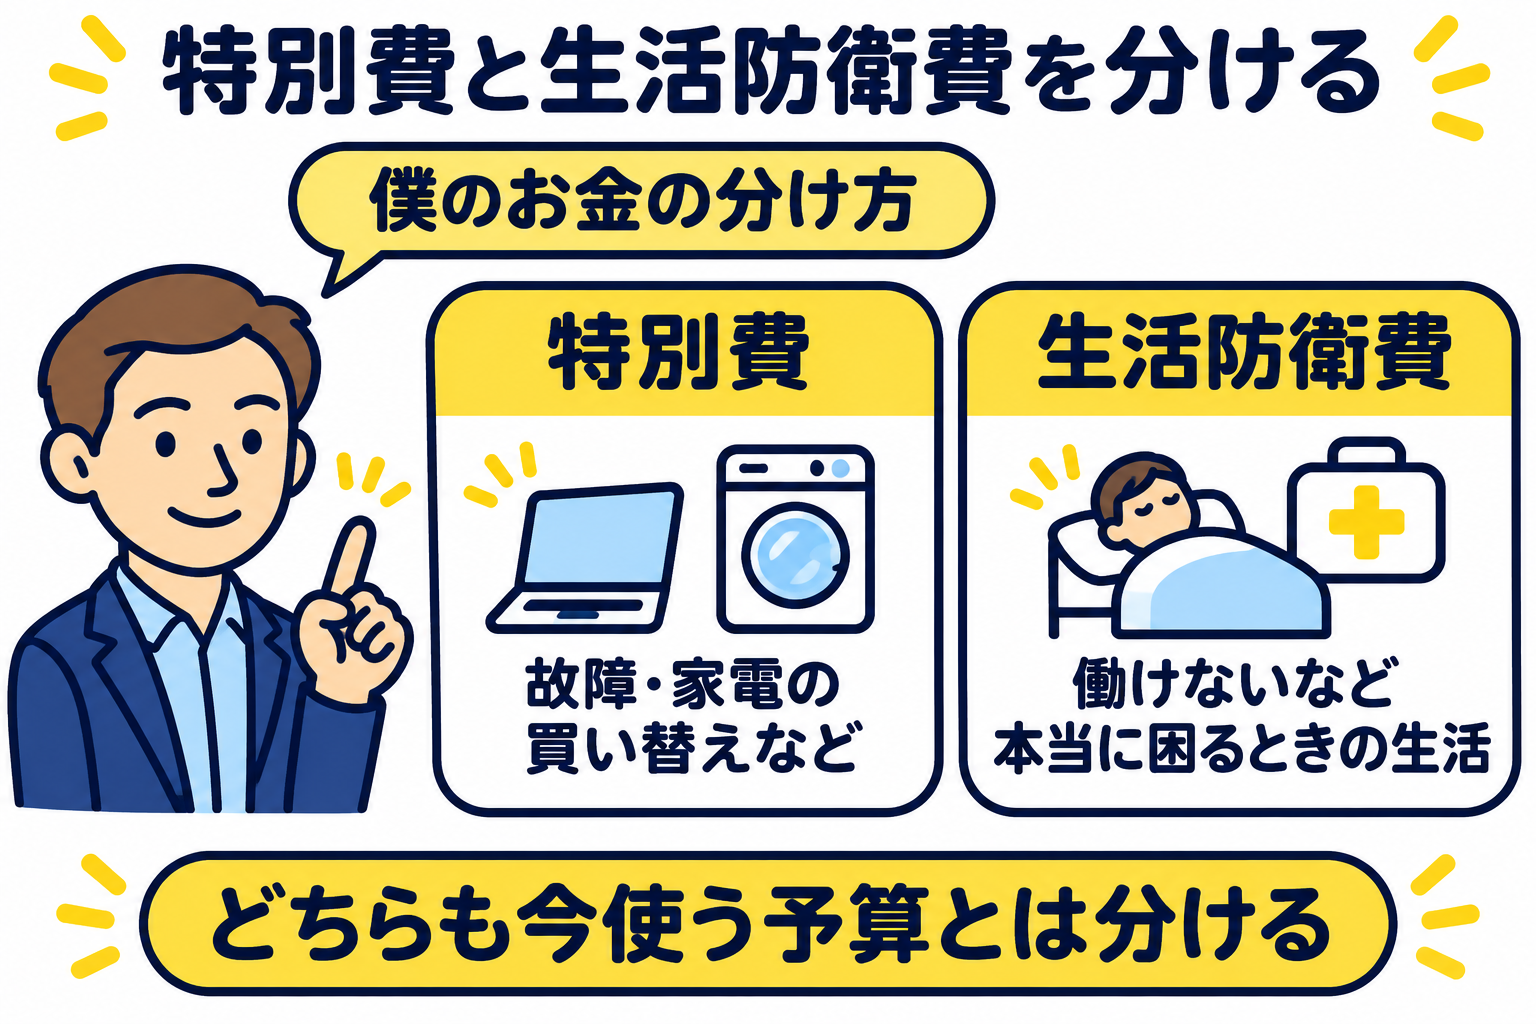
これは僕が管理しやすいように決めた分け方や。分け方が決まったら、次は金額。まず家賃や食費など、「収入が止まっても払うお金」を1か月分並べてみる。
半年分・1年分という目標は、その金額を出してから考えたい。
何か月分? 給料ではなく、必要な生活費から考える
必要額の出発点は、毎月の給料ではなく、収入が減っても生活を続けるための支出。基本の式は「1か月の必要な生活費×備えたい月数」や。
例えば給料を全部そのまま半年分にすると、毎月貯めている分や投資に回す分まで、生活に必要な支出として重ねてしまうことがある。
まず「生活を続けるのに、何へ払う?」を並べる方が考えやすいと思った!
生活費には、家賃以外の固定費も入れる
- 家賃、管理費などの住まいの支払い
- 食費、水道・光熱費、日用品
- 必要な通信費、移動のためのお金
- 必要な契約や保険料など、続ける支払い
- 状況に応じて必要になる税金・社会保険料など
最後の項目は、働き方や加入先、収入が変わった後の状況で扱いが違う。すぐ払う必要がなくなると決めず、自分に残る支払いを確認して足したい。
公的な給付を見込むなら、対象になるか、いつ受け取れるかを個別に確かめてから考える。
趣味を全部0円にして何か月も耐える計算が、自分の現実に合うかも考えたい。僕は今の楽しみを全部捨てる方針ではない。
ただ、普段の希望予算と、収入がない間に続ける予算は分けて見たいと思ってる。
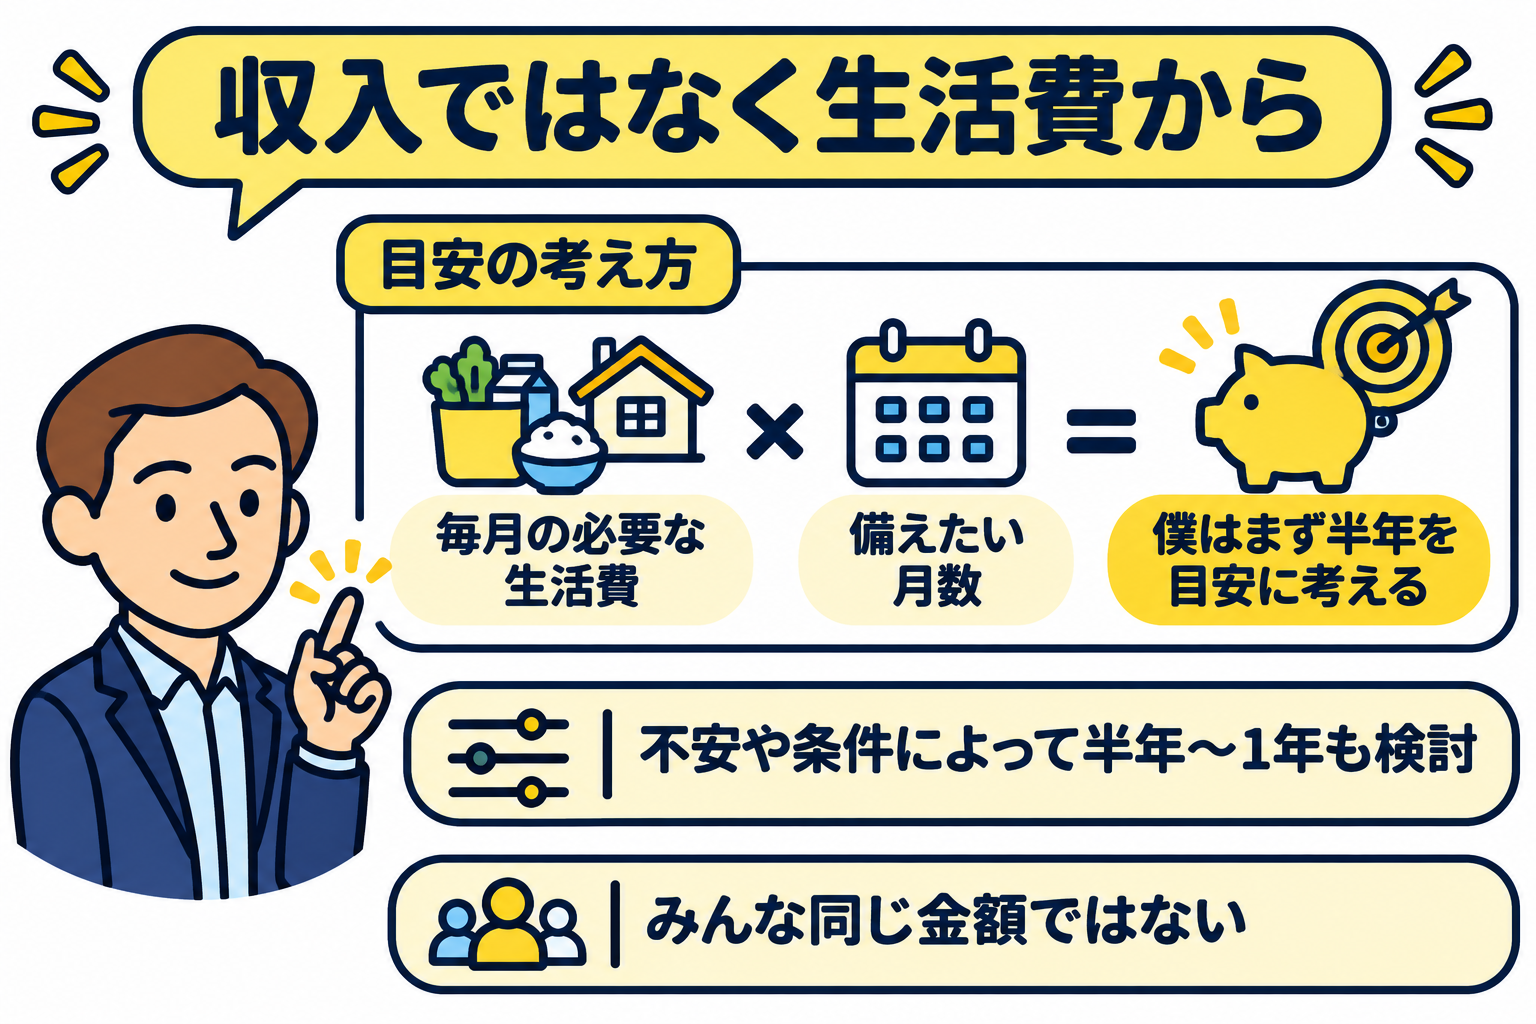
僕が半年〜1年も検討している理由
半年という目標を置いても、必ずその期間で収入が戻るとは限らない。
自分がどんな仕事をしているか、家族に頼れるか、固定費をどこまで調整できるかで、必要な備えは変わる。
僕は収入が途絶えた場合まで考えて、半年〜1年は必要なんかな、と検討している。
数字が大きい方が立派だから増やすのではなく、何が不安で、何か月分を持ちたいのかを自分で説明できるようにしたい。
月15万円なら、半年90万円・1年180万円という仮例
説明用に、必要な生活費を月15万円と仮定して計算してみる。
| 備える期間 | 計算 | 目標の例 |
|---|---|---|
| 6か月 | 15万円×6 | 90万円 |
| 12か月 | 15万円×12 | 180万円 |
同じ半年でも、必要な生活費が月18万円なら、18万円×6=108万円になる。友達と同じ「半年分」を目指しても、必要な円の額まで同じにはならへん。
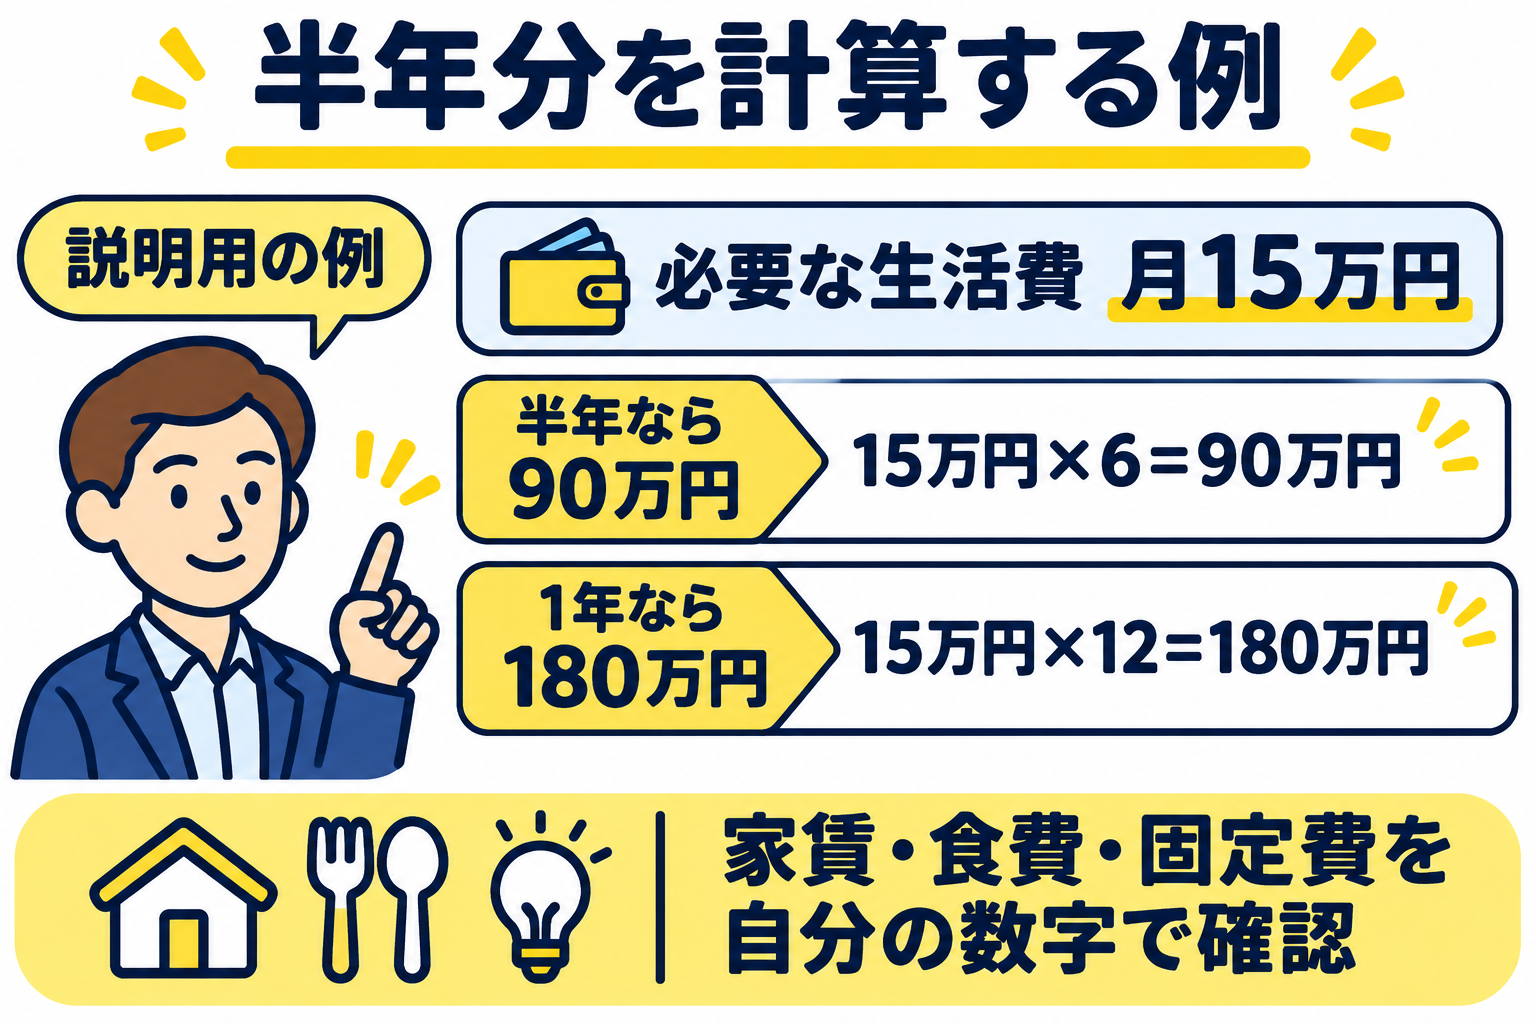
僕は就職前で、一人暮らしの支出にはまだ見込みの部分がある。
最初の目標は見込みで置き、家賃や契約の金額、生活してから分かる出費に合わせて見直していく必要があると思っている。
今まだ生活費を全部把握できないなら、分かる支払いから足し、未定のものに印を付ける。
未定を0円にして小さく見せず、「あとでここを埋める」と残した方が、自分の準備に使いやすい。
僕は、生活防衛費を投資に回さず、目的別に置く
生活防衛費は、必要な日に使うためのお金。株や投資信託に回していると、その日に値下がりしている可能性がある。換金して使えるまでの時間も、商品ごとに違う。
投資で増やしたくなる気持ちはある。でも「困ったときに使う分」まで増える方へ期待してしまうと、備えの役割が変わってしまう。
僕は、生活防衛費を投資へ回さず、同じ銀行の目的別口座へ分けている。
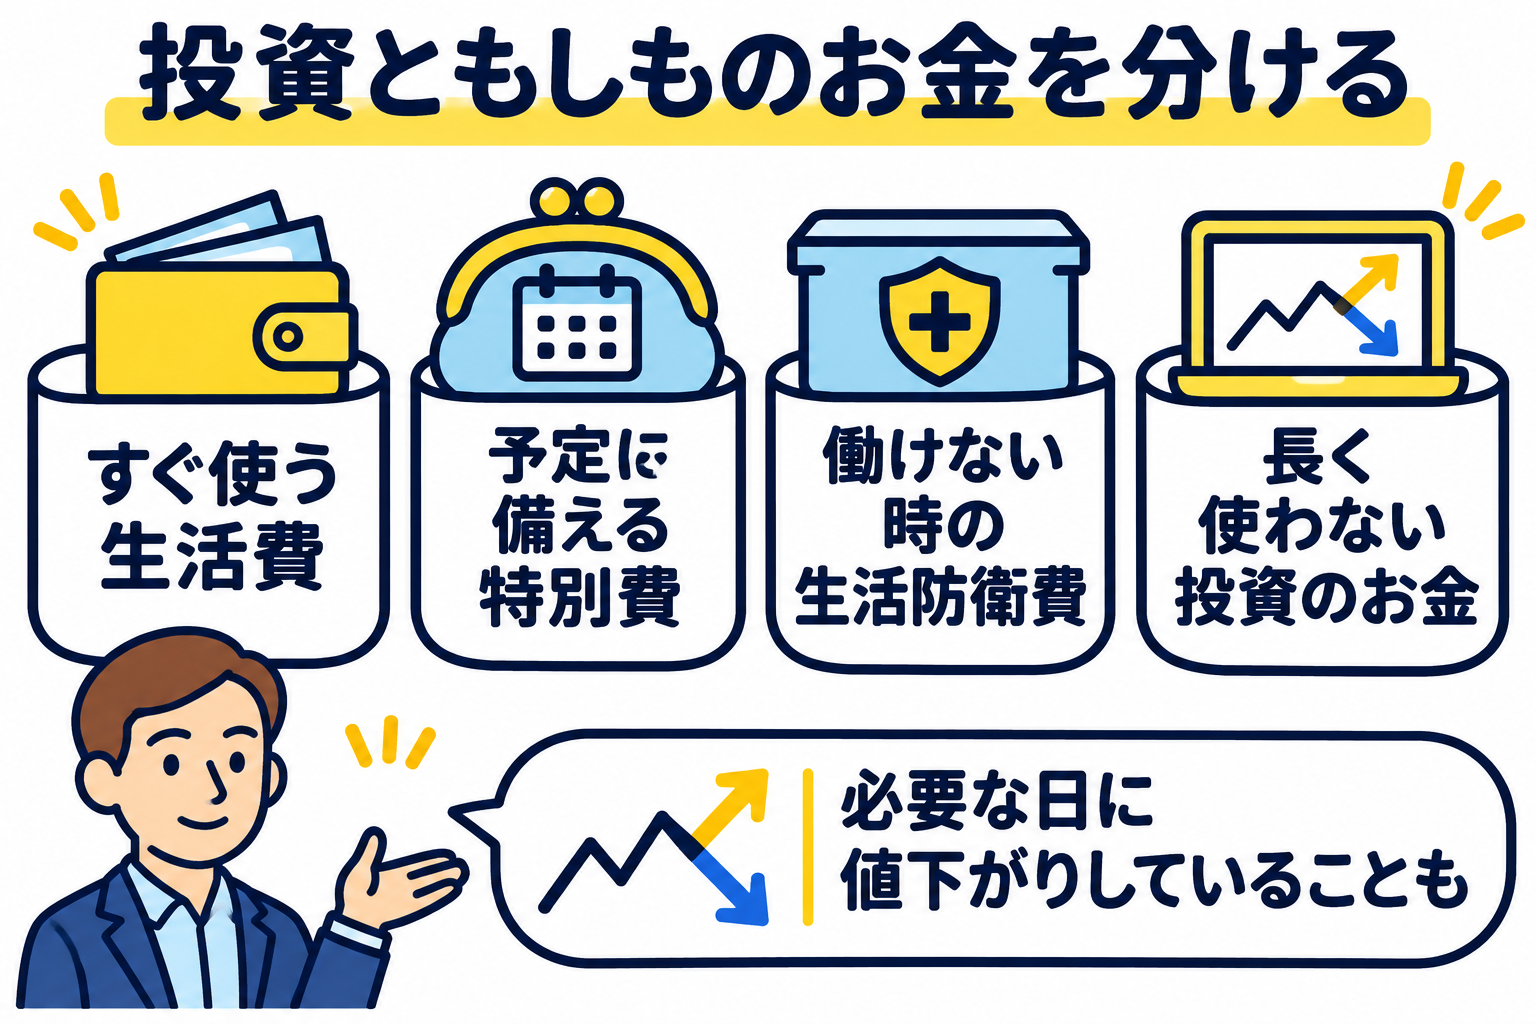
口座を増やせばお金も増えるわけじゃないけど笑、「ここは今使っていいお金ではない」と分かるようにしたい。
名前を付けて分けることと、実際に支払える場所へ移す必要があるかの確認は、別に考える。
目的別口座の使い方や引き出す条件は銀行によって違う。
読者が同じ方法を選ぶ場合も、分けた残高がそのまま引き落としに使えるのか、必要なときにどう移すのかは、自分の銀行で確認しておきたい。
最初の一歩は、月の必要額と口座の役割を決めること
- 家計簿や支払い予定から、必要な生活費を1か月分並べる。
- 故障・家電買い替えなどの特別費と、生活を続ける備えを分ける。
- 自分が備えたい月数を掛け、いったん目標を置く。
- 今の支払いを確保したうえで、生活防衛費として残す分を考える。
- 生活が変わったら、必要額と月数を見直す。
目標額と、毎月積み立てる額も別に考える。半年分が目標だからといって、半年で貯め切る期限まで同時に決めたことにはならない。
収入と今の支払いから、続けられるペースを決めたい。貯める期間中に収入や家賃が変われば、目標とペースの両方を見直す。
いきなり目標額を用意できなくても、最初に必要な生活費が一つ分かれば前進やと思う。逆に、目標を急いで今月の支払いまで足りなくしたら、本末転倒や。
金融庁も、生活設計では必要な金額と時期、想定外の事態を考え、目的に合う形で貯蓄と投資を使い分ける考え方を示している。金融庁「資産形成の基本」
僕は就職後の生活に合わせて、備えの目標額や月数を見直していきたい。今日やるなら、家賃など分かる固定費を一つ書き出すところから。
何となく大きな貯金を目指すより、「収入が止まったとき、これを払うお金」と決めて残していきたい。
コメント