「毎月の支払いが少ないなら、便利ちゃう?」
リボはやばいって周りから聞いてたから、僕は使ったことがない。でも、月々が一定なら管理しやすそうやん、とも思ってたんよな。
今月いくら払うかだけ見て、全部でいくらになるか抜けてたわ僕笑
今回見たのは、20代のお金のトラブル調査。2025年の全国20〜29歳4,700人の調査で、消費・お金のトラブルを経験した人は42.4%。その経験者1,995人では、クレカの使いすぎが24.8%、後払い・分割・リボの使いすぎが13.0%だった。
これは「手数料を知らない人の割合」の調査ではない。でも、若者向けの注意喚起も見ると、僕も評判だけ知って安心してる場合ちゃうなってなった。
前にリボの記事を書くときに仕組みを調べて、手数料の高さに驚いた。今回は分割との違いと、同じ10万円の買い物で総額・期間がどう変わるかまで比べてみる。
先に僕の結論は、欲しいもののために分割・リボは使わない。必要なお金を残し、予算を組んで貯めて買う。「欲しい!」をやめるんやなく、未来の僕に支払いを丸投げせんためのルールやで。
分割とリボ、どっちも小分けに払うだけちゃうん?
どちらも後から分けて払うけど、決めるものが違う。ここ、僕は一緒に考えかけてたわ。
| 見るところ | 分割払い | リボ払い |
|---|---|---|
| 基本の決め方 | 買い物ごとに支払回数を決める | 設定額や残高に応じて毎月返す |
| 払い終わる時期 | 決めた回数をもとに予定が分かる | 返す額や追加の買い物で変わる |
| 見落としたくないこと | 回数・手数料・払う合計 | 残高・手数料・元金が減る額 |
例えば分割10回なら、その買い物を10回に分ける。リボは「毎月このくらい返す」という仕組みで、残っている代金を返していく。少額の支払いに見えても、残りが消えるわけではない。
買った代金と手数料は、別のお金
カード会社が代金を立て替え、後から分けて払う方法には手数料がかかるものがある。手数料は商品代金の返済ではない。ここを混ぜると、「払ってるのに、思ったほど残りが減ってない」が起こる。
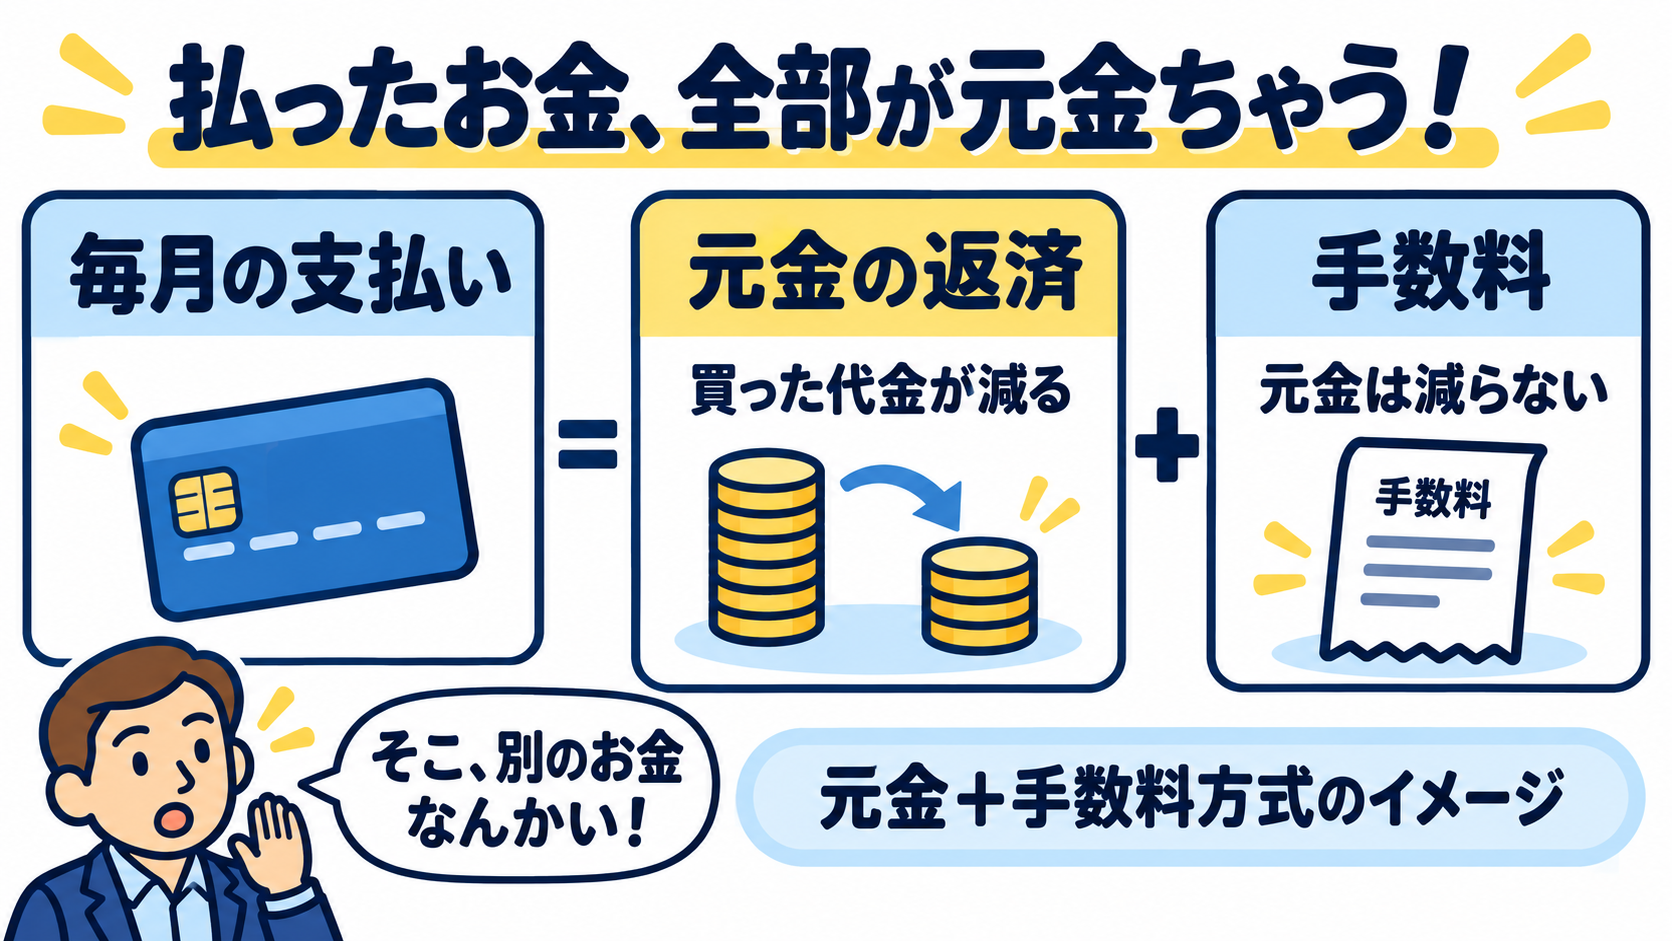
なお、手数料がかからない分割もある。「全部の分割が有料」ではないことと、「僕は使わない」という選択は分けて考えてる。
10万円の買い物、結局いくら払うん?
手数料が高いって言われても、数字を見ないと重さが分からん。だから10万円の買い物で比べてみた。僕の実際の利用明細ではなく、学習用の計算例!
下の表は、カード会社の正式な請求額ではない。方式の違いを見るため、購入額10万円、仮の年率18%を12で割った月1.5%、毎月の初めの残元金で計算。各月の手数料は円未満切り捨て、追加の買い物・延滞なしでそろえた。
分割は10回の元利均等払いを仮定し、最終回で端数を調整。実際の初回日割り・係数表・締め日・休日などは反映していない。一括は手数料なしの条件。
| 払い方〈モデル〉 | 支払回数 | 手数料合計 | 払う合計 |
|---|---|---|---|
| 一括・手数料なし | 1回 | 0円 | 100,000円 |
| 分割10回・元利均等 | 10回 | 8,428円 | 108,428円 |
| リボ・元金1万円+手数料 | 10回 | 8,250円 | 108,250円 |
| リボ・元金5千円+手数料 | 20回 | 15,750円 | 115,750円 |
| リボ・手数料込み月5千円 | 24回 | 19,772円 | 119,772円 |
分割のモデルは1〜9回目が10,844円、最後が10,832円。リボの「元金1万円+手数料」は最初11,500円で、月の支払い合計が1万円という意味ではない。
僕が注目したのは、リボで返す元金を1万円から5千円に減らすと、10回から20回へ延び、手数料も8,250円から15,750円へ増えたこと。同じ商品やのに、払い方で7,500円も差が出るんか……!
毎月ラクそうって思ってたけど、そのラクさのために僕が払う合計は増えてたんやな
「月5,000円」でも、何を含むかで変わる
元金5,000円+手数料なら、このモデルの最初の支払いは6,500円。手数料込みで5,000円なら、元金が減るのは3,500円だけ。だから同じ「5,000円」でも、完済まで20回と24回に分かれる。
Xで書いた約1,479円は、10万円×年率18%×30日÷365日の30日分の例。この表の1,500円は年率÷12の月単位のモデルで、計算条件が違う。
実際にJCBが掲載する「10万円・10回・年率18%・6月30日購入」の例では、総額は108,211円。上の108,428円と同じではない。自分の請求額は、自分のカードの条件で確認する。
リボは全部、複利なん?
ここは僕も正しく覚えたい。「借金は複利で増える」と、何でもまとめたらあかんかった。
複利は、増えた利息を元本に足して、その利息にも次の利息が付く仕組み。まずはリボとは分けて、簡単な数字で見てみる。
例えば、10万円に仮の年10%の利息が付くとする。利息は受け取らずに残し、年1回、元本へ足す計算例やで。途中の入出金はなく、税金・手数料も考えない。
1年目は、10万円×10%=1万円。合計11万円。
2年目は、その11万円×10%=1万1,000円。合計12万1,000円。
え、最初に増えた1万円にも、次の利息が付くんかい!元本だけに利息が付く「単利」と比べると、こうなる。
| 期間 | 単利 | 複利 |
|---|---|---|
| 1年後 | 110,000円 | 110,000円 |
| 2年後 | 120,000円 | 121,000円 |
| 5年後 | 150,000円 | 161,051円 |
| 10年後 | 200,000円 | 259,374円 |
※10万円・仮の年10%で計算。途中の端数処理はせず、表示時に1円単位へ四捨五入。実際のリボの請求額でも、毎年10%で運用できるという約束でもありません。
自分のお金に付いた利息を残して、さらに増やしていけるなら心強い。でも、自分が払う側で利息まで元金に積み上がるなら……同じ増え方でも全然うれしくないやん!
複利は、味方にしたら強い。でも、敵に回したら恐ろしい。増える仕組みだけ見て「すごい!」って思ってたけど、受け取る側か、払う側かで話が変わるんやな。
ただし、リボが全部、この複利の例と同じ増え方をするわけではない。
この節より前に載せたリボの比較表は、毎月の手数料をその月に払い、残っている元金から次の手数料を計算している。手数料を元金へ足して、そこへさらに手数料をかけるモデルではない。
JCBの説明でも、残っている利用額と対象日数をもとに手数料を計算している。自分のカードの方式は、明細や契約条件で確認したい。
でも、「複利じゃないなら安心や!」でもないんよな。元金が残る期間は、手数料も続く。だから僕が見るのは、「残りはいくら?」「いつ払い終わる?」「全部でいくら払う?」の3つ!
月々は払えても、未来の遊び代が減るのは嫌や
手数料19,772円のモデルを見て、僕はそのお金を友達とのご飯や旅行に残したいって思った。買った商品が良くなるためのお金ちゃうのに、約2万円が出ていくんやもん。
僕は2027年4月から社会人になる予定。これから生活費も自分で払う。今の「買えるやん!」で、まだ始まってもない生活の予算を先に埋めたくない。
追加で買えば残高も増える。月々の額だけ見ていると、いつまで続く支払いなのか見失いそうなのも怖い。
欲しいものは今の僕が決めて、払うのは未来の僕。担当分け、雑すぎるやろ笑
欲しいものを全部我慢したいわけではない。買ったあとも、ご飯や旅行に行けるお金を残したい。そこまで見て、僕は買い方を決めたい。
手数料無料でも、僕は分割で買わない
「無料なら、払う合計は変わらんしええやん?」という考えは分かる。実際、手数料が0円なら、その条件では手数料分の負担はない。
それでも僕は、欲しいもののために分割・リボは使わん。理由は、未来の支払いを増やす癖を付けたくないから。
一つなら払えても、次の買い物も「月々ならいける!」になったらどうするん?自分の買い物を、毎回未来の僕に任せるのはやめたい笑。
一括で払えるお金を、必要なお金とは別に貯めてから買う。これが僕の買い物ルール。奨学金や住まいなどの借入をここで一律に評価する話ではなく、欲しいもののための支払いについての僕の結論!
借りずに買うなら、値段と買う日から予算を決める
「分割を使わん」で終わったら、欲しいものを買う方法が残らん。僕なら次の3つを決める。
- 値段:欲しいものはいくらか。買う必要が本当にあるか。
- 買う日:いつまでに欲しいか。今すぐでなければ待てるか。
- 毎月の予算:必要な支払いと遊び代を残して、いくら貯められるか。
10万円なら、月2万円ずつで5か月。月1万円ずつなら10か月。この貯金の計算例は、利息を入れず、毎月同じ額を貯める前提。
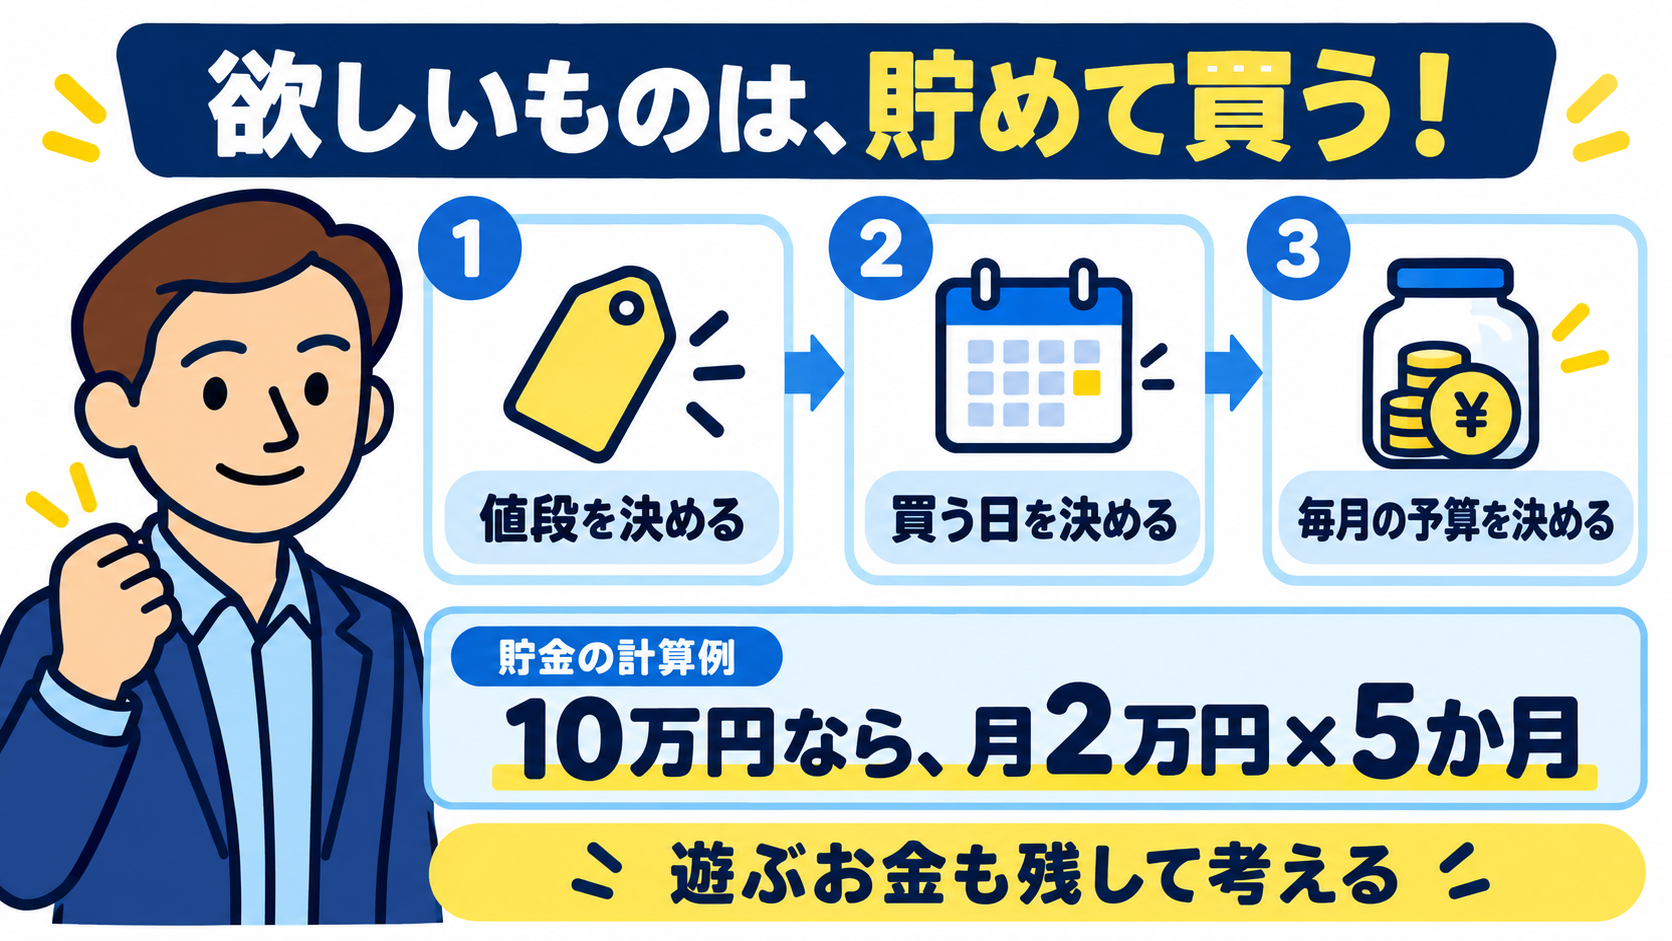
月2万円がきついなら、生活や遊びのお金を無理に削ってまで合わせない。買う時期を延ばすか、予算に合うものへ見直す。
僕は買う前に「いつ、どこで使う?」も考えるようにしてる。「もしかしたら使う」しか出てこないなら、必要になったときに買う。買う必要が決まらんまま、払う方法だけ工夫してもあかんのよな笑。
口座に10万円あることと、10万円使っていいことも別。これから払うクレカ代や残したいお金まで、買い物へ回さないようにする。
まずカードの明細を一つ開こう
今日やるなら、カードの公式アプリか会員ページを開いて、次を確認してみて。
- 支払方法:一括・分割・リボのどれになっているか。
- 残高:まだ払っていない代金はいくらか。
- 手数料:いくらかかり、今月いくら元金を減らせるか。
- 自動リボ設定:登録されていないか。リボ専用カードではないか。
一括と言っても、カードの設定でリボになる場合がある。詳しい設定の見方は、前の記事のリボ払いの仕組みと明細の確認ポイントにまとめている。
既に使っていても、「もう終わりや」ではない。残高と支払いの予定を確認することから。設定を解除しても、これまでの残高は消えない。
支払いが難しいときは、放置したり別の借入で埋め続けたりする前に、カード会社や消費生活相談窓口へ早めに相談してほしい。
欲しいものは買いたい。でも、未来の僕に丸投げしてまで買わない
僕が便利そうと思っていたのは、月々の支払いが小さく見える部分だった。調べて計算したら、見るべきなのは手数料・払う合計・終わる時期までやった。
だから、僕は買い物のために分割・リボは使わない。無料でも支払いを増やす癖は付けず、必要なお金と楽しみのお金を残して貯める。
まずは明細を一つ確認。欲しいものがあるなら、値段と買う日を決めて予算を組む。
僕の「今月いける!」だけに任せるより、未来の僕まで困らん買い方にしたいわ笑!
出典・詳しい条件を確認したい人へ
本文は僕の学びと選び方、表はPythonで計算した学習用モデルです。契約や正式な請求条件が気になる場合は、次の資料で確認できます。
コメント