「元本保証なら、払ったお金は戻るし安心やん!」
僕もそう思ってた。銀行に預けるより増えて、保障も付くって聞いたら、そりゃ気になる。でも、何年後に受け取れて、途中でお金が必要になったらどうなるん?
リベ大のブログや動画で勉強して、「戻る」の一言で安心してた僕、見るところ抜けすぎやろってなったわ。これから自分で生活費を払うのに、必要なときに使えるお金まで見落としたくない。
貯蓄型保険を考えるとき、増える金額だけで何となく決めたくない人へ。この記事では、待つ時間・途中で使えるお金・必要な保障を分けて、比べるポイントを整理する。
この記事で分かること
- 「元本保証」でも、契約前に確かめたい条件
- 受取額・待つ年数・途中で使える額の比べ方
- 貯金・投資・必要な保障を分ける考え方
僕は、お金を増やす目的では貯蓄型保険を新しく選ばない。その理由を、親の契約を知ったときの驚きと、条件をそろえた仮の計算例から書いていく。すでに入っている契約の見直しは、後半で別に整理する。
親も貯蓄型保険に入ってた。え、うちもなん!?
勉強して気になって親に聞いてみたら、親も貯蓄型保険に入ってた。え、うちもなん!? 急に、どこかの誰かの話やなくなった。
ただ、覚えているのは「貯蓄型保険」ということだけ。商品名や通貨、保障、いつ何円戻る契約なのかまでは分からん。
僕が引っかかったのは、「銀行より増えて、保険まで付く」って聞くと、便利なものを見つけた気になること。
僕も、減らないならええやん!で終わりかけてた。でも、そこで確認をやめたらあかんかった。
僕が抜かしていた、契約前の3つの確認
- いつ:お金を受け取れるのは何年後か
- いくら:払う合計と、受け取る額はそれぞれいくらか
- 途中:その前に必要になったら、いくら使えるか
「10万円増える」って、何年待つん?
例えば、今100万円を一括で払い、20年後に110万円を受け取るとする。これは仕組みを比べるための仮の条件で、実際の商品や親の契約の数字ではない。
増えるのは、20年間で合計10万円。毎年10万円でも、毎年10%でもない。「増えるかどうか」だけやなく、そのために何年待つのかまで見たい。
以下は、今まとめて払う一括払いの例。毎月払う積立型なら、支払う時期と回数が違うから、この計算をそのまま使わない。実際の見積もりは、自分の支払い方で確認する。
同じ100万円を、20年間置く計算例
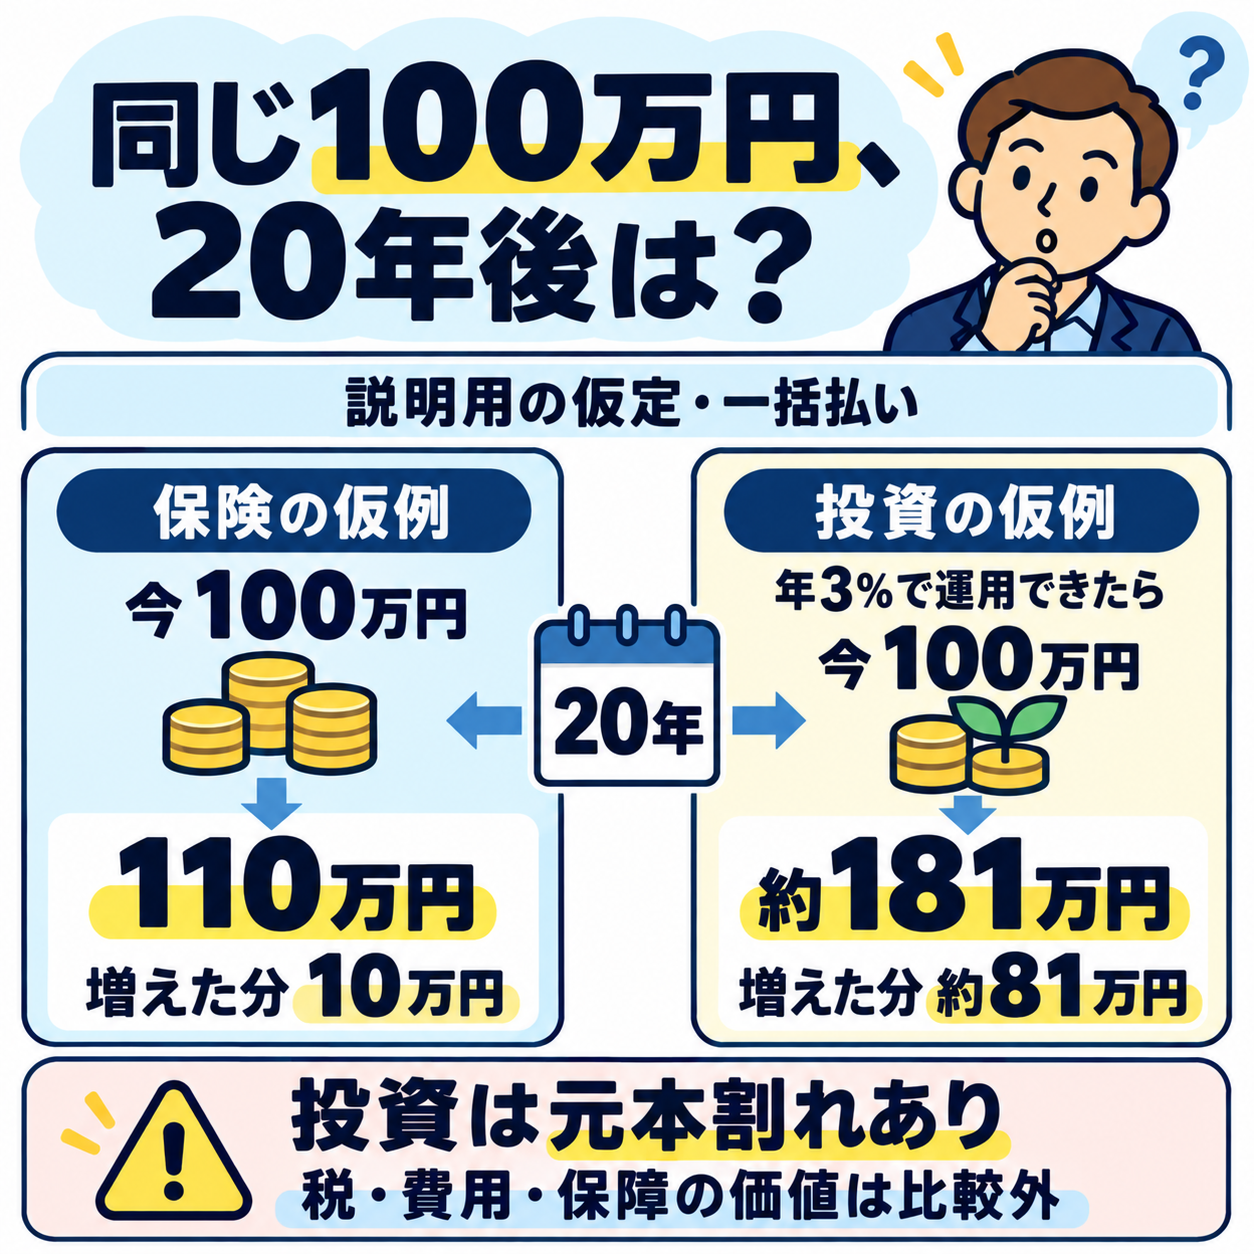
同じ金額と期間で比べるための仮の例。
投資側は「100万円 × 1.03の20乗」で、約180万6,111円。運用で増えた分も次の運用に回す、複利の計算にしている。
ただし、年3%は計算上の仮定で、毎年増える約束ではない。投資は元本割れもある。税金・費用は引いておらず、保険の保障の価値も金額に含めていない。
リスクも保障も同じ商品の比較ではないので、「投資なら必ず71万円得する」とは言えん。
僕が選ぶときの基準
それでも「戻るから安心!」だけで決めるのは違うやん。僕は、お金を増やしたいなら投資もちゃんと比べる!
僕が比べたいのは、響きのよさやなくて、いくら払って、何年後に、いくら受け取れるか。ここが分かっても、まだ一つ残る。受け取る予定の前に、お金が必要になったらどうなるん?
お金はあるのに、必要なとき使いにくいんかい!
もう一つ、僕が引っかかったのが途中解約。貯蓄型保険には、途中でやめると、払った保険料の総額より戻るお金が少なくなるものがある。
例えば、引っ越しや急な出費でお金が必要になったとする。貯めているつもりでも、「今やめたら減るし……」って迷うことになる。
安心のために契約したのに、必要なとき自由に使いにくいんかい!って、僕はそこも引っかかった。
- 将来受け取るとき:契約で決まる時期と条件を見る
- 途中で使うとき:解約はできても、払った総額より少なくなる場合がある
「将来、条件を満たせば戻る」と「今、減らさず使える」は別の話。僕はそこを一緒に考えてた。
もちろん、投資なら何も困らんわけでもない。売却できても、お金が必要なときに値下がりしていたら、損を受け入れて売ることになる。だから、急に使うお金まで投資へ回すつもりはない。
「保険も付くから得」で、まとめて決めん
保険も貯金も投資も、一つでできたら楽そう。でも僕は、「何のためのお金なん?」が分からんまま、全部まとめて任せる方が怖くなった。
| 分けて見る部分 | 確認したいこと |
|---|---|
| 保険として | 誰のどんな損失に、いくら備える? |
| 増やすために | 払う合計・費用・受取時期と額は? |
「保障が付いてます」だけでは、自分に必要な保障かまでは分からん。
だから僕は、元本保証という言葉より、中身を見る。何が、どの通貨で、いつ、どんな条件で保証されるのか。
僕は、お金を増やすために貯蓄型保険を新しく契約せん。「何となく安心」のまま、何年も払う約束はしたくない。
僕は、貯金・投資・必要な保障を分ける
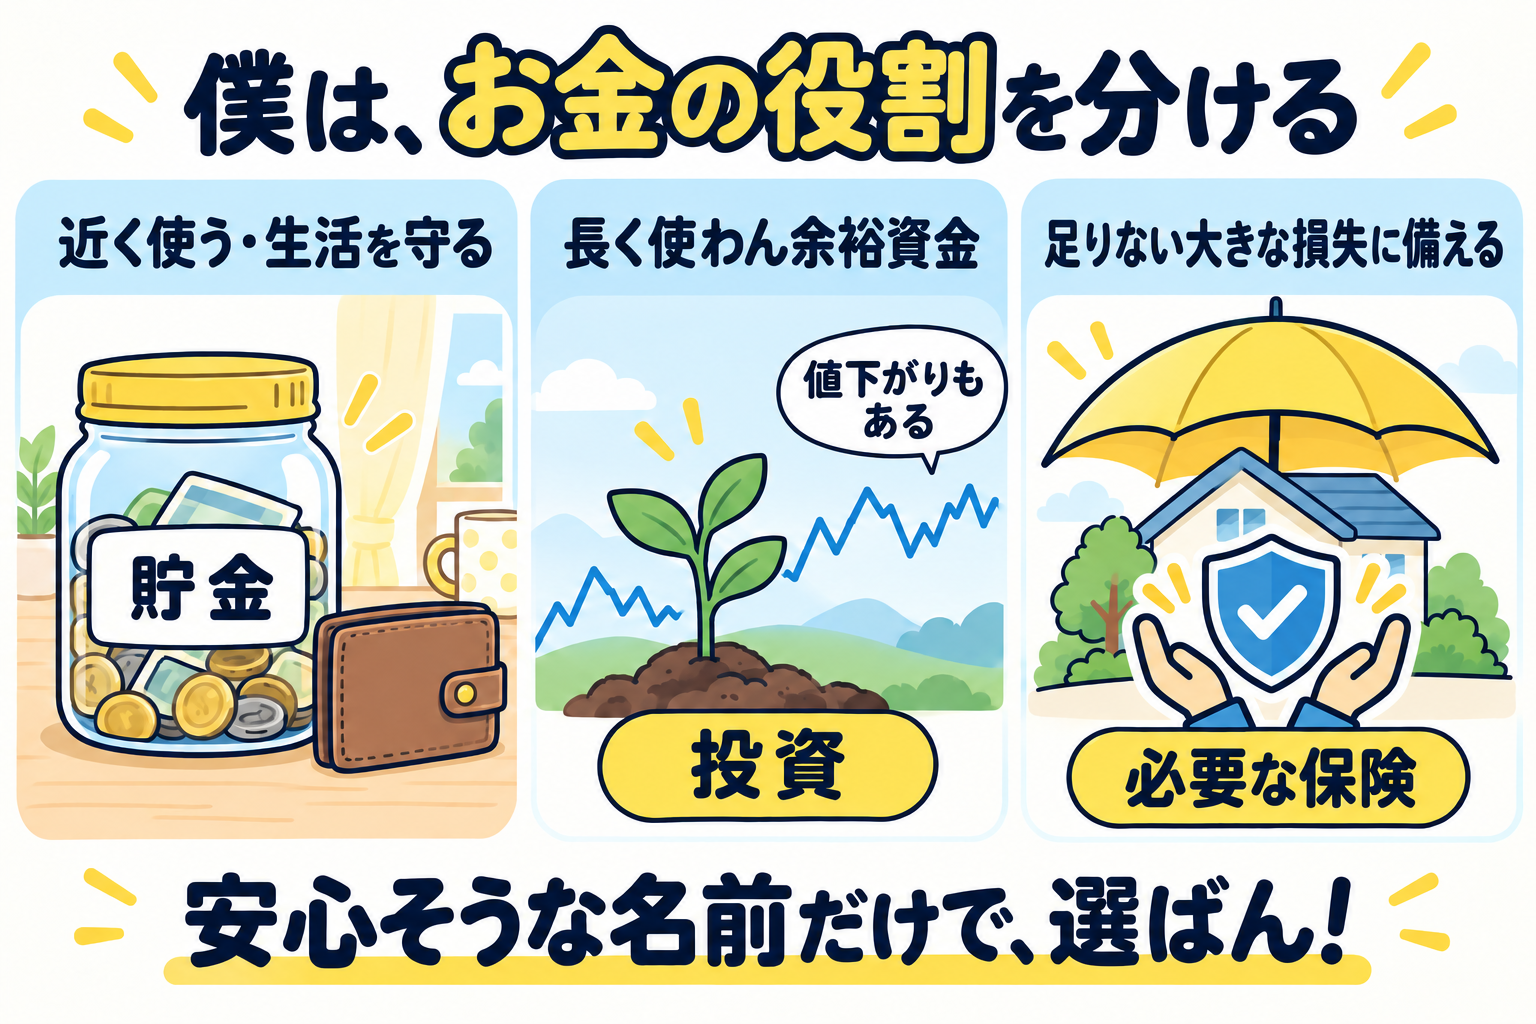
- 近いうちに使うお金・生活を守るお金は貯金。必要になったとき、使える状態で残す。
- 長く使わん余裕資金は投資を考える。値下がりもある前提で、生活費とは分ける。
- 起きたら生活が大きく崩れる損失は、必要な保険で備える。保障が足りるかを先に確認する。
これから一人暮らしをしたいし、友達とのご飯や旅行にもお金を残したい。「将来のためやし!」って全部固めて、今の生活で使えるお金が足りんのも違うやん。
僕が欲しいのは、元本保証という言葉で安心することやなくて、必要なときに困らず、自分の使いたいことにもお金を残せる状態。そのために、役割を分けたい。
「ほな、保障は何から考えるん?」という人へ。社会保険と貯金を先に見て、足りない大きな損失を民間保険で補う順番は、先輩に教わったこちらの記事にまとめてる。
すでに入っているなら、解約ボタンの前に数字を見る
僕はこれから選ぶなら貯蓄型保険を選ばん。でも、すでに払ってきた契約をどうするかは、これから新しく入る話とは分けて考える。
入っている契約を見直すときの確認
- 今やめたら、いくら戻る?
- 続けるなら、あと何年、合計いくら払う?
- いつ、いくら受け取れて、その前に使う予定はない?
- なくなる保障は何で、それは今も必要?
- 今やめて投資に変更するとどうなる?
リベ大でも、受け取りまでの残り期間やお金の使い道によって、継続を考える例外を説明している。
近いうちに必要なお金を、解約後すぐ投資で増やして取り戻せる前提にはしない。
親の契約も、細かい中身が分からんまま僕が「今すぐ解約!」とは言えん。まず見る数字をそろえる。ここは、強く言うことと雑に決めることを一緒にしたくない。
「戻る」だけで安心してたけど、これから僕は選ばん
「銀行より増えるならええやん」で安心しかけてたけど、何年待つかも、途中で使える額も見てなかった。僕のお金をいつ使えるかが抜けてたわ。
これから契約を考えるなら、まず「いくら払って、いつ、いくら戻る?」と「途中で必要になったら?」の二つを確認してみて。そのうえで、貯金・投資・保険を分けた場合とも比べる。
僕には、貯蓄型保険の元本保証はいらん。使うお金は貯金、長く使わん余裕資金は投資、必要な保障は保険。頑張って残したお金やからこそ、「安心そう」で終わらず、僕が納得して選びたい!
- リベ大:元本割れする貯蓄型保険を解約すべき? — 保険と投資を分ける考え方、途中解約・継続判断の補助に。
- リベ大:解約すると元本割れする保険をどうするべきか? — 保険の役割と見直しの順番を確認したい人向け。
- 両学長 リベラルアーツ大学:貯蓄型保険を解約すると元本割れする場合の考え方(アニメ動画第281回) — 特に13:33の継続を考えるケース、16:28の役割を分ける解説。
コメント