「先取り貯金したら、遊ぶお金がなくなるんちゃう?」
貯金はしたい。でも、友達と遊ぶのも、食べたいものを食べるのも我慢したくない。先にお金を分けたら、楽しみまでなくなりそうで嫌や。僕も、ずっとそう思っていた。
それでも試してみたら、予想と違った。普通に満足できたし、お金も残せた。大事やったのは、全部我慢することより、使う前に「残す分」と「使っていい予算」を分けることやった。
ただ、生活費まで足りなくなる額を先取りしたら続かん。この記事では、先に確認したい支払いと、遊び代も残すための金額の決め方を、僕の経験と計算例で整理する。
この記事で分かること
- 給料やバイト代が入ったら、何から分けるか
- 遊び代も見ながら、先に貯める額をどう決めるか
- 収入が少ない月に、どこを調整するか
先取り貯金とは?使う前に貯める分を分ける方法
先取り貯金は、お金を使ってから残った分を貯める代わりに、収入が入ったら貯める分を先に分け、残りを使う予算にする方法。給料日など、入金を確認するタイミングで考えると分けやすい。
ただし、口座のお金をいきなり貯金へ移すわけではない。次の収入までに必要な生活費や、決まっている引き落としを確認してから、残せる金額を決める。
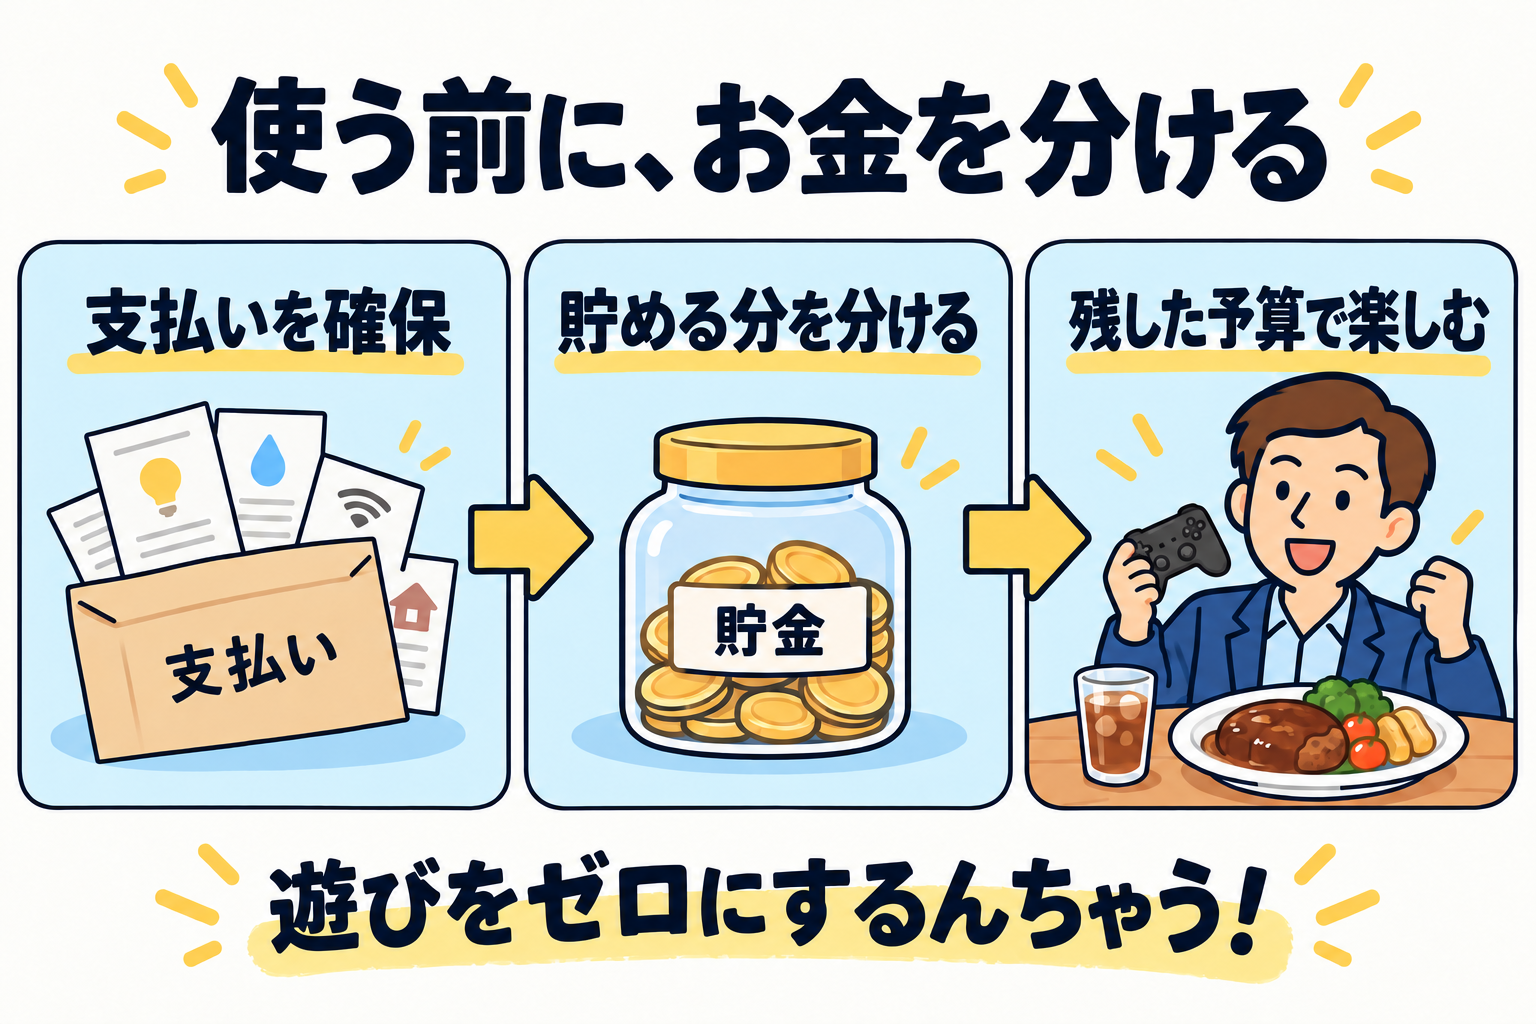
金融庁も、収入と支出を把握したうえで、先に貯蓄へ回し、残りでやりくりする方法を紹介している。僕は現金で貯める分を、月ごとに変わるバイト代と残高を見ながら、手動で分けている。金融庁「資産形成の基本」
先に貯めたら、仙人みたいな生活になると思ってた
前は「給料を使って、余ったら貯金したらええやん」と思っていた。あまり使わずに残る月もあったけど、使いすぎて何も残らん月も多かった。
月末には「また今月もできんかったんか。ほんまやらかしたな」ってなる。それでも、先に貯金する方法には乗り気になれんかった。
先取りする前に、僕が想像していたこと
- 友達と遊ぶのを我慢する
- 食べたいものも我慢する
「仙人みたいな生活になるやん!そんなの絶対やらんわ」って、本気で思っていた。
お金を貯めるために、楽しみを全部なくすん?それなら今を楽しみたい。僕の中では、先取り貯金ってそれくらい窮屈なものやった。
試したら、普通に満足できた。しかもお金も残った
それでも、まずは試しにやってみた。すると、思っていたような生活にはならんかった。
「使っていいお金はこれだけか」って見えたら、その中でやりくりするようになった。
遊ぶのも、食べたいものを食べるのも全部我慢、とはならんかった。
急に我慢が得意な人になったわけではない。「今日くらいいいや」もあるし、無駄遣いもする。でも、給料の全部を「使ってええお金」として見なくなった。
やってみる前は、使える額が見えたらしんどくなると思ってた。それが、僕は「この中なら楽しんでいい」と分かる方が楽やった。これは、試してから気づいたことやねん。
先取りする金額は?支払いと遊び代から決める
「何円を先取りしたらいいん?」で止まるなら、いきなり他の人の貯金額をまねなくていい。まずは、自分の収入から何を払うかを見てみよう。
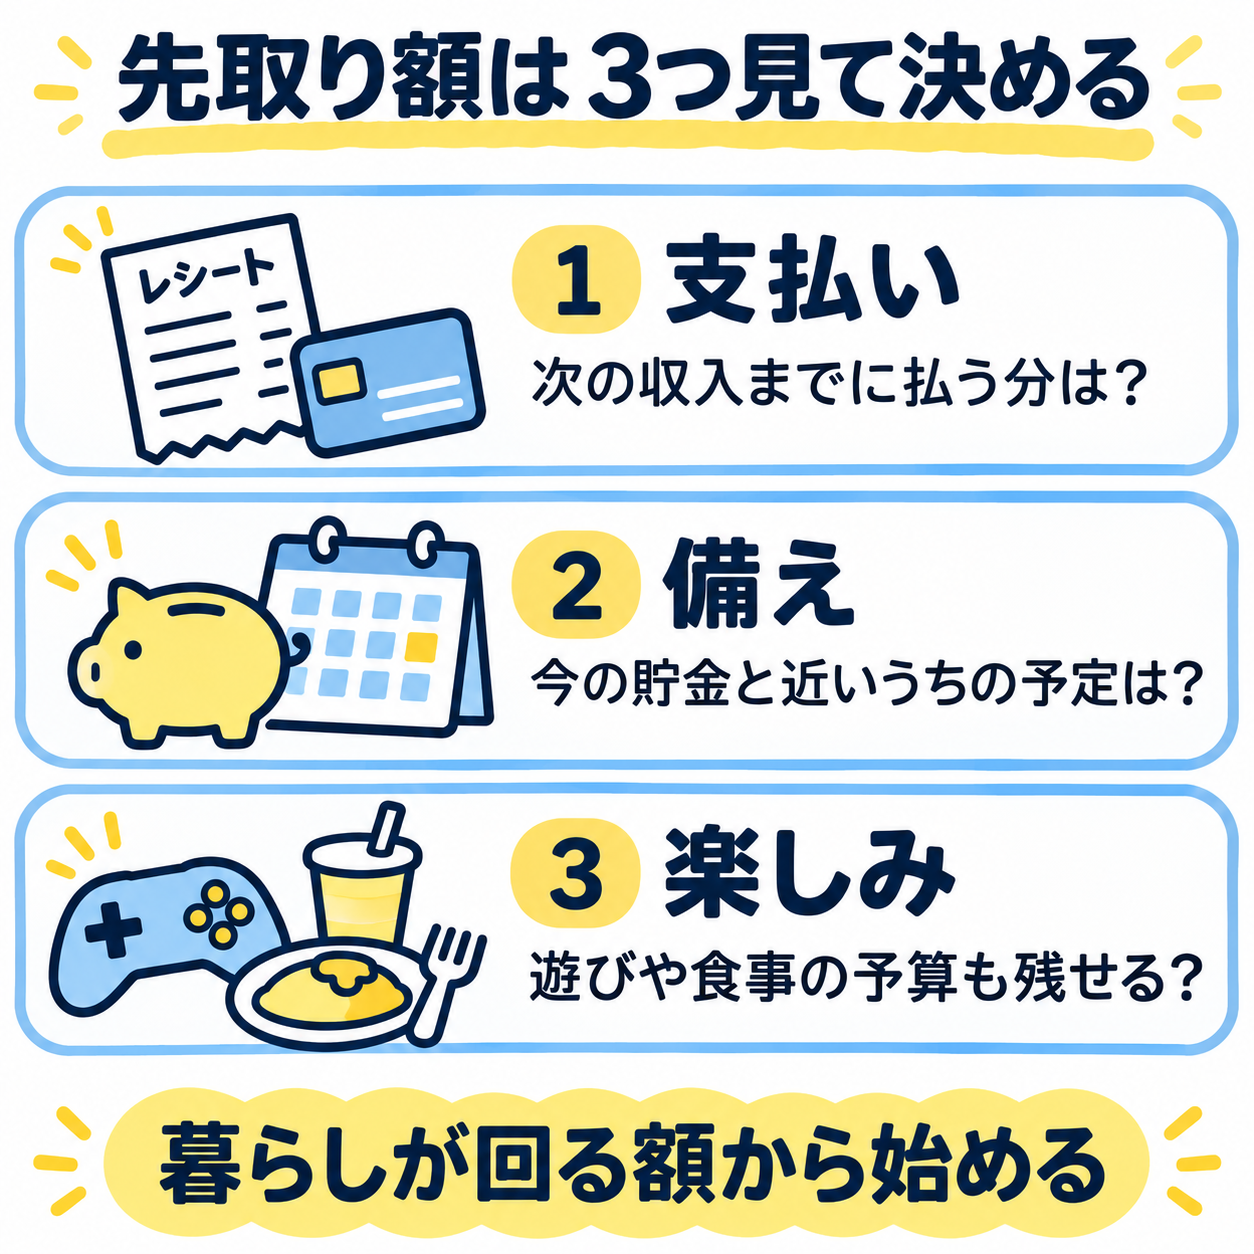
次の収入までに払うお金を確認する
最初に見るのは、今回入ったお金と、これから払うお金。家賃や食費、通信費などの生活費に加えて、カードの引き落としも確認する。まだ口座から減っていなくても、払うことが決まっている分は使えるお金に数えない。
僕はMoney Forward MEの無料版で、使ったお金を確認している。毎月いくら必要か分からんまま先取り額だけ決めても、後から支払いが足りなくなる。カード払いした生活費は、生活費と引き落とし額へ二重に入れないように確認しよう。
貯金の残高を見て、今月残す分を決める
支払いを確認したら、今ある貯金も見る。急な出費に備えるお金が足りないなら、そこを増やすことを優先したい。誕生日など、使う予定があるお金も一緒に考える。
「毎月これだけ貯めたい」という希望があっても、その額を動かして生活費が足りなくなるなら多すぎる。先取り額は、自分が続けられる金額から決めていい。
残る予算で、楽しみも残せるか確かめる
貯める額を決めたら、残りでどんなふうに過ごせるかも考える。友達と遊ぶ予定や、食べたいものまで全部削る金額になっていないか。僕はここも外したくない。
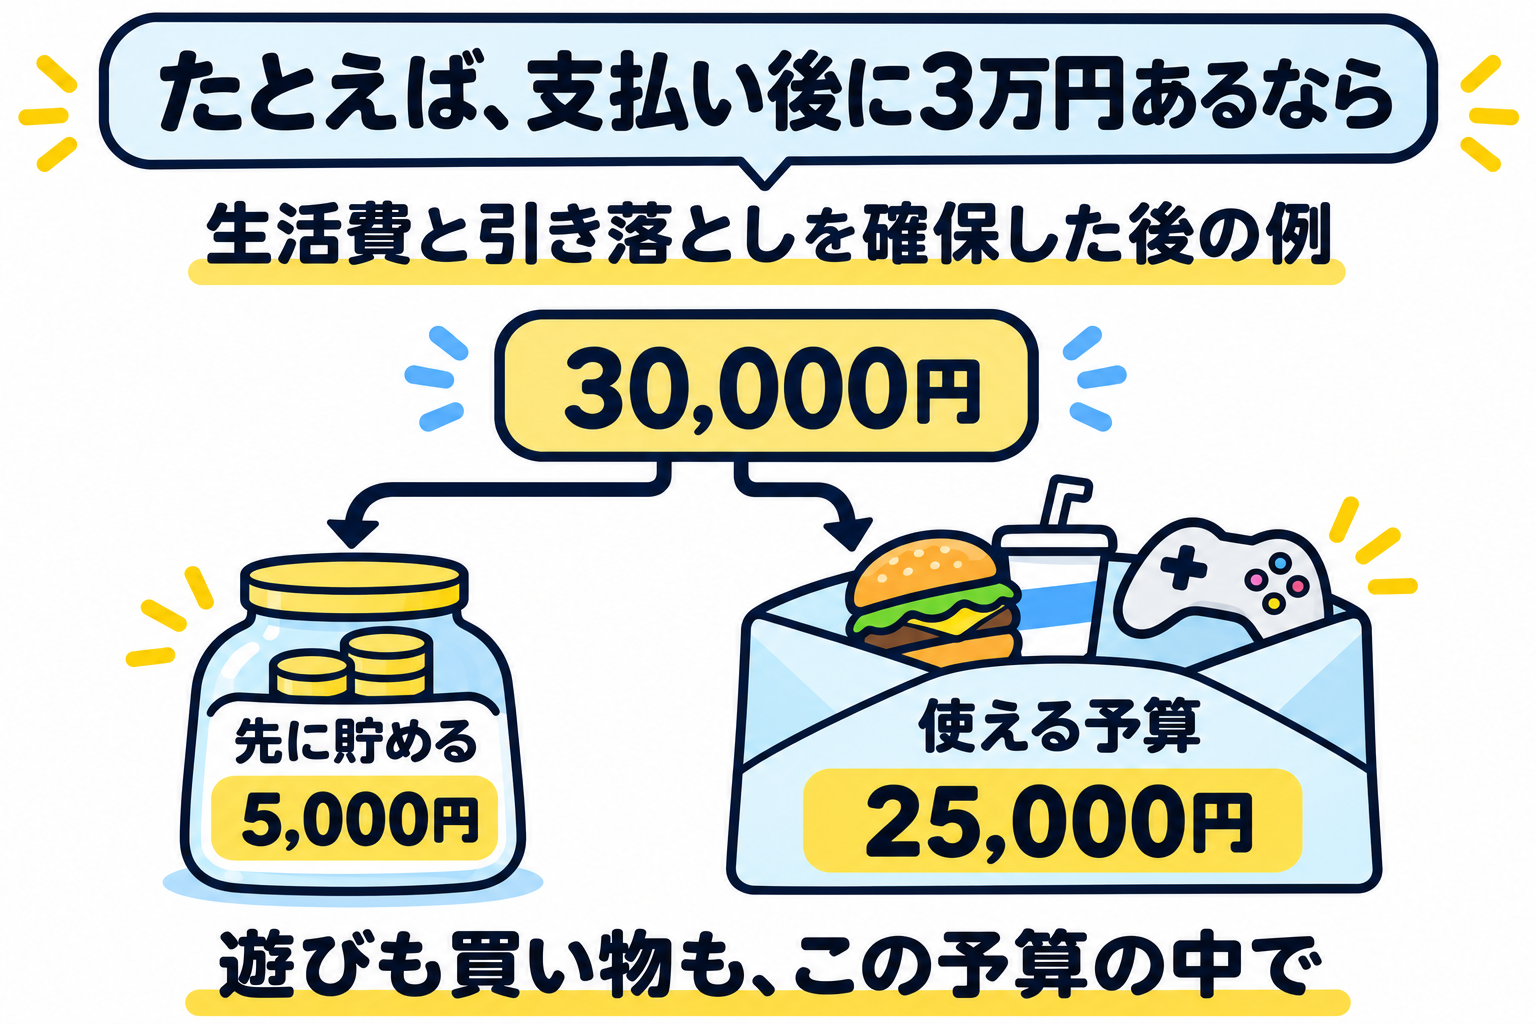
この例なら、「3万円を使って余ったら貯める」から「最初に5,000円を分け、2万5,000円で楽しむ」に変わる。5,000円は決まりではない。自分の支払いと、残したい楽しみから調整しよう。
貯金から戻す月が続くなら、見直す合図
先取り額や支出を見直してみよう。無理な金額を守るより、来月も続けられる形にしたい。
貯金は残高で調整。投資は同じ少額を積み立てる
僕のバイト代は、月によってかなり変わる。現金で貯める分や特別費へ回す額は、支払いと今ある残高を見ながら決めている。
今は、入金を確認できたときに、まず支払い分を確保する。その後、残ったお金と用途ごとの残高を見比べながら、現金の貯金や特別費へいくら追加するかを決めている。毎回、給料が入った当日に分けているわけではない。
貯金や特別費などの分け先も、あまり使っていないところへは、今はそこまで追加していない。今の残高と次の支払いを見て調整している。
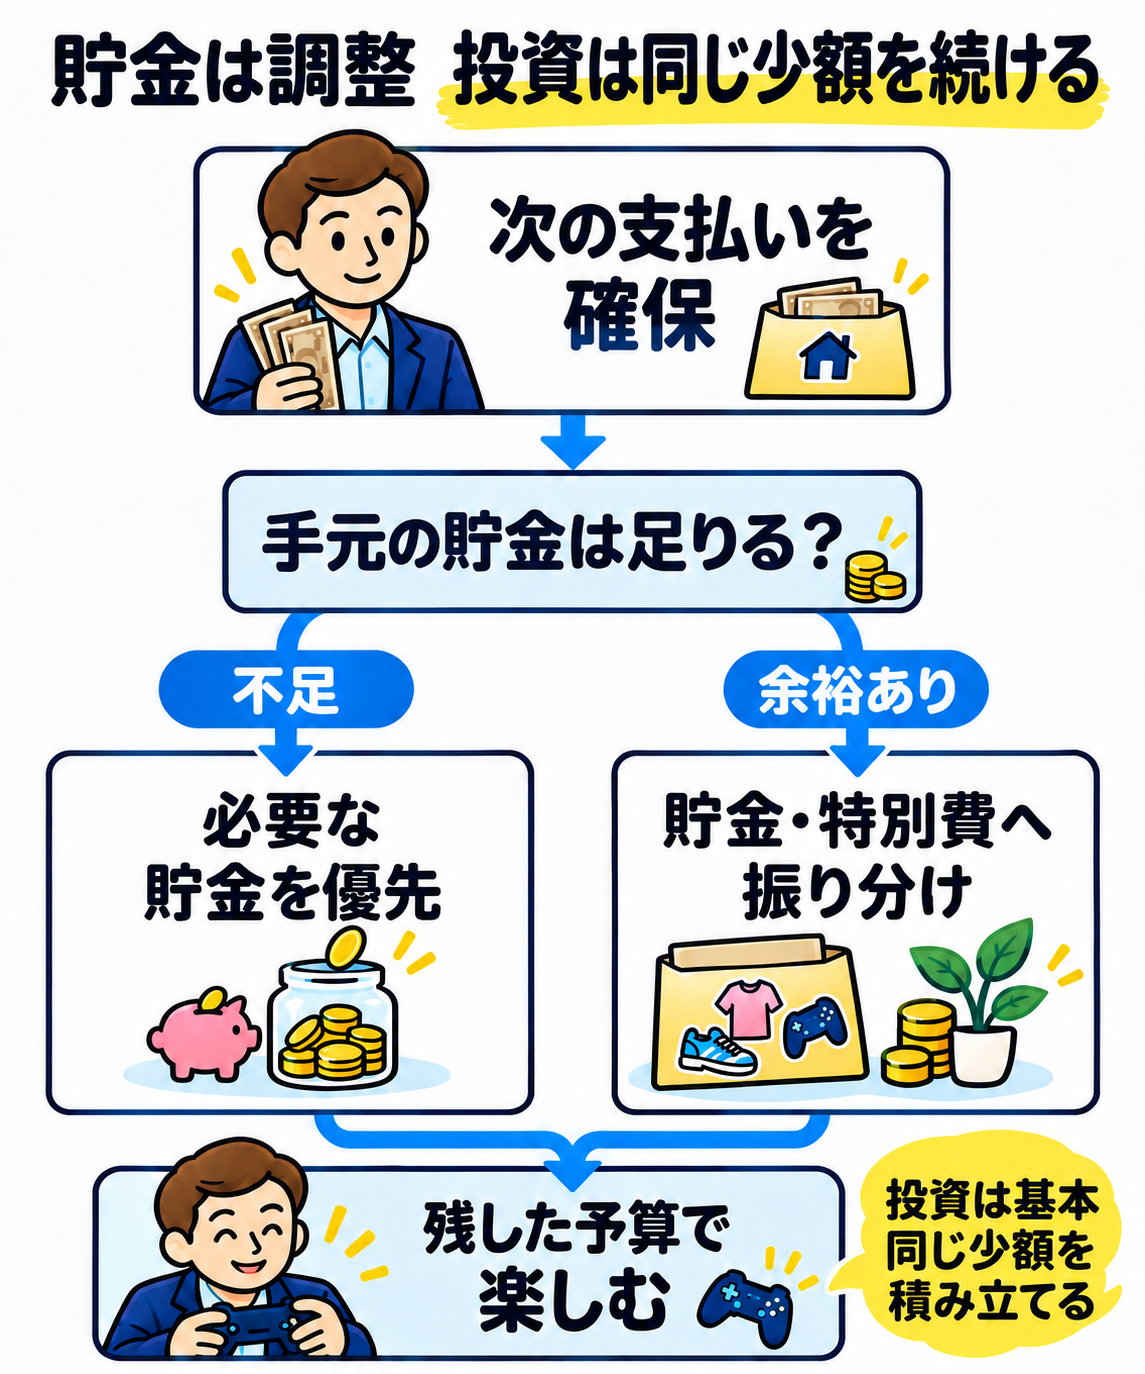
貯金が心配なときは、投資より貯金を優先する。ここで先に確保したい貯金は、急な支払いや近いうちに使う予定に備えて、手元に残すお金。値下がりすることもある投資とは分けて考えている。
今の投資は、基本的に毎回同じ少額を積み立てている。
今は投資額を大きくすることより、積み立てを続ける習慣をつけたい。必要に応じて金額を変えることはあるけど、基本は決めた額をコツコツ続ける形にしている。
「就職したら、給料の10%くらいを投資に回せたら」とは思っているけど、今のルールではない。将来の希望額のために、今の生活をギリギリにするつもりはない。
手動で分ける?自動で分ける?続けやすい方法を選ぼう
僕は現金の貯金や特別費を、入金額と残高を見て手動で分けている。続けやすい方法は、収入や暮らし方によって違う。
- 手動で分ける:入金額や今の残高を見て、貯金・特別費へ移す額を決める
- 自動で分ける:収入が安定し、毎月同じ額を無理なく残せるなら、貯金用口座へ自動で移す方法もある
別の銀行口座だけでなく、同じ銀行の目的別口座などで、使う分と貯める分を区別する方法もある。僕も用途を分けて管理している。
大事なんは、「このお金は残す分」と分かる形にすること。貯金へ移しても、次のカード代が払えなくなったらしんどい。引き落とし口座に必要な残高があるかも、セットで確認しよう。
次の給料日は「残す分」と「使う予算」を書いてみよう
まずは次に入金を確認したとき、家計簿やメモにこの3つを並べてみよう。
最初に確認したい3つ
- 次の収入までに必要な生活費・引き落としの合計
- 今月、先に貯めておく金額
- その後、遊びや買い物に使える予算
確保した生活費で暮らせるか、残った予算で遊びや買い物も楽しめるかを見て、きつければ調整する。最初から完璧な額を決めなくていい。
僕も「先取りしたら何も楽しめんやろ」と思っていた。でも、試したら普通に満足できて、お金も残った。やる前の想像だけで避けてたの、もったいなかったわ笑。
貯金はしたい。でも、今も楽しみたい。そのために、使う前に分けておく。僕はこのやり方を続けたい。
「そもそも毎月いくら使っているか分からん」という人は、先取り額を決める前に家計簿から。面倒で後回しにしていた僕が、家計を見えるようにした方法はこちら。
コメント