クレカの引き落としができてなかった。まず何を確認したらええん?
僕は「一回くらい忘れても、すぐ払えばええやろ」と軽く考えていた。でも実際にカードが止まって、「マジでやらかした……」ってなった。カード会社への電話と振り込み、定期払いの確認まで増えたんよな。
今、支払い忘れに気づいた人は、まずカード会社の公式アプリ・公式サイトで対応方法を確認してほしい。焦って自己判断で振り込まず、再引き落としの予定も確かめよう。
この記事では、気づいたときの確認を先に整理する。そのあとで、僕が支払い直前のお金の移動をやめ、先に払える状態を作るように変えた方法を書く。
この記事で分かること
- 支払い忘れに気づいたら、何から確認するか
- 「一度遅れたらローンに落ちる?」の考え方
- 次の引き落としに備える、お金の置き方
僕は電話して振り込んだけど、対応はカード会社や引き落とし先によって違う。まずは、自分の契約の案内から確認していこう。
気づいたら、振込先を勝手に決めず公式の案内を確認する
今、引き落としができていない人へ
- カードの公式アプリ・公式サイト・カード裏面などから、正しい連絡先を確認する
- 未払いの金額、支払い方法、再引き落としの有無を確認する
- 案内された方法で対応し、入金確認や利用再開の扱いを確認する
- そのカードで払っているサービスの支払状況も確認する
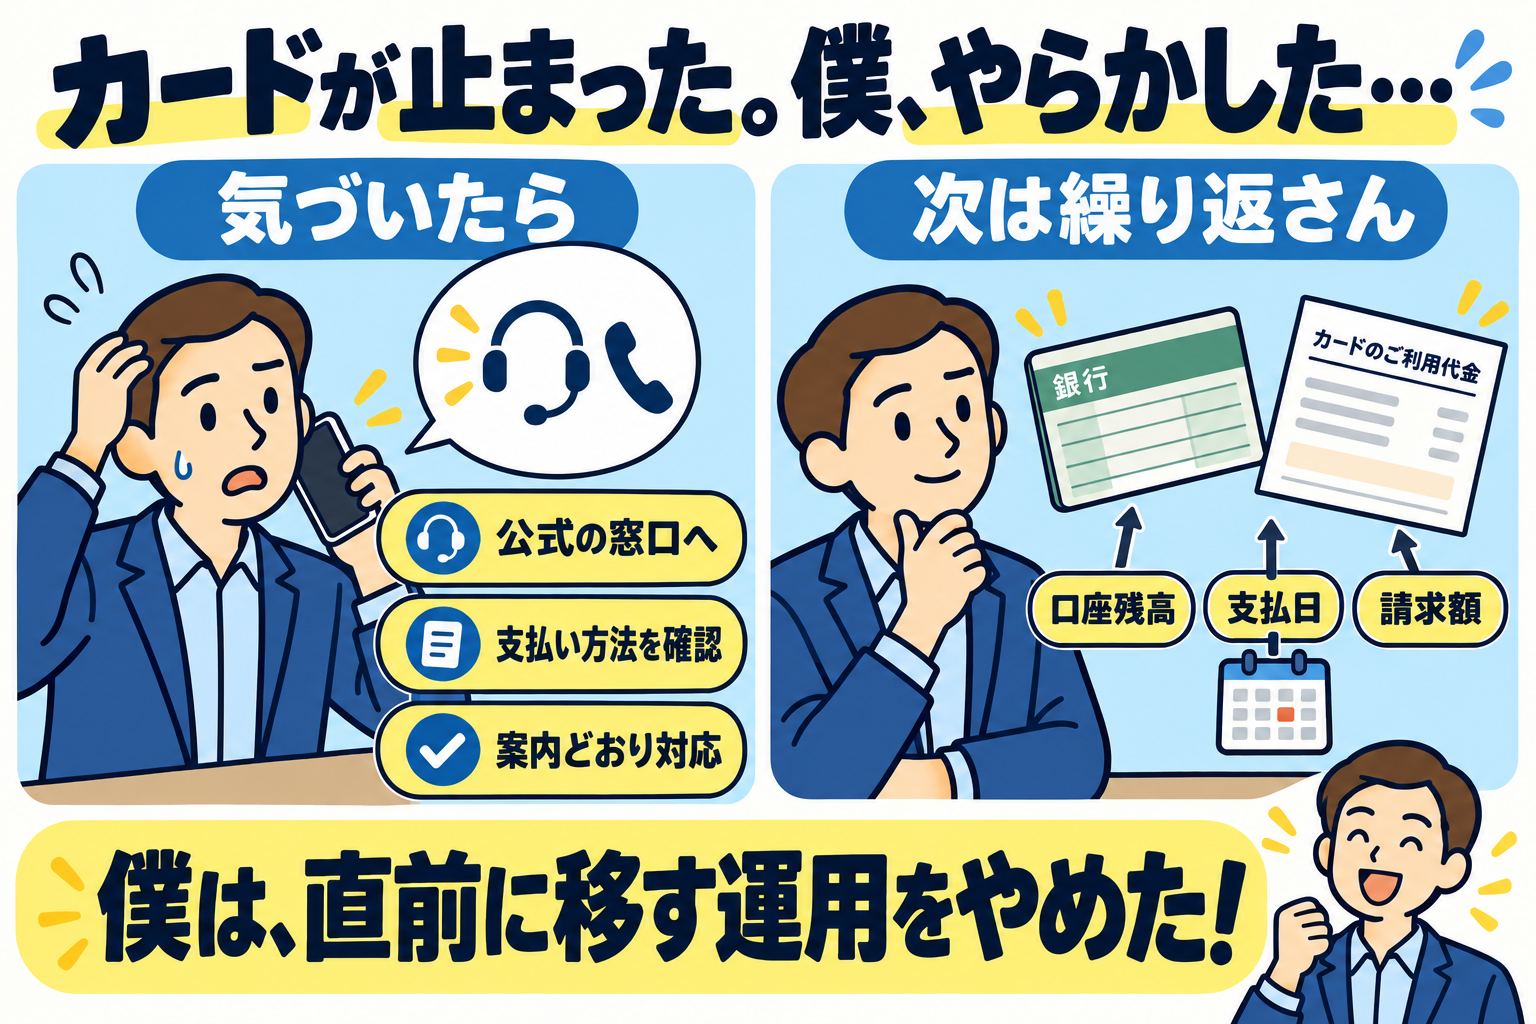
僕は電話して振り込んだけど、みんなも同じ方法とは限らない。例えばJCBの公式案内でも、指定金融機関によっては、振り込みではなく引き落とし口座への入金を案内する場合がある。
前の振込先へ自己判断で送らず、再引き落としの予定も確認する。
焦って二重に払ったら、また面倒が増えるやん。利用再開の時期や費用も、公式窓口へまとめて聞こう。
ここまでが、今すぐする対応。次は、僕がなぜ「一回くらい」をやめたのかと、同じ忘れ方をしないために変えたことを書く。
僕が気づいたのは、カードが止まってからやった
当時は、ぎりぎりまでお金を別口座に置いて、引き落としのときに移すようにしていた。
「何か忘れてる気がするな」と思っていたけど、カードが止まってから気づいた。
しんどかったのは、そのカードで払っていたサブスクなどにも影響したこと。使っていたものが止まったり、手続きをし直すのが面倒だったりしたのを覚えてる。
気づくのが遅れたら、もっとややこしくなるやんって。
定期払いの扱いはサービスによって違う。僕は止まったものの対応まで必要になって、「払ったら終わり」では済まんかった。
忘れたのは一回でも、手間は一回で終わらんのかい、ってなったわ。
「すぐ払うんやし」の学生感覚では済まなかった
電話する手間も増えたし、信用情報への影響も怖い。「一回くらい」って、軽く考えすぎてたわ。
友達には、頭を下げて待ってもらえたことがあった。そこから、カードでも「後で払えば大丈夫」という感覚があったんだと思う。
カードは、決まった日に払う約束をして使っている。「払うつもりやった」で、約束を守ったことにはならん。
親から、支払いの遅れが将来のローンなどに影響する場合もあると聞いて、ほんまに困るやん、と思った。今すぐ使えるかだけやなく、後の自分にも関わる話だった。
一回遅れたら、必ず住宅ローンが通らないの?
一回遅れたら必ず住宅ローンに落ちる、という話ではない。僕自身、そのときの信用情報を開示して確認したわけではないので、何が記録されたかは未確認。
親の話を聞いて「将来に関わることを、軽く考えてたん?」と怖くなった。
CICの説明では、次の二つは別に扱われる。遅れの期間や登録状況を、ひとまとめにはできない。
- 月別の入金状況:約束の日に、本人の事情で入金がなかったことなどを記号で示す
- 異動:長期の延滞などに関する情報
短い遅れなら絶対大丈夫、とも決めつけられん。だから僕の結論は同じ。「一回くらいええやろ」はやめる。決まった日に払う約束を、最初から守れる状態にする。
僕は代表口座へ10万円を目安に置き、減ったら補充している
今は、引き落としに耐えられるお金を先に置く。僕の場合、代表口座に最低10万円を目安にしている。
過去半年以上の引き落としを家計簿で見て、10万円を超えていなかったから、この額を目安にした。金額は僕のをまねるより、自分の家計簿と次の請求額で考えてほしい。
引き落としで減ったら、用途を分けていた「来月引き落とし」から補充する。銀行を開いたときに見る運用へ変えた。
次も払えるかは、この3つで確認する
- 次の支払日
- 確定した請求額と、同じ口座から出るほかの支払い
- 引き落とし口座で実際に使える残高
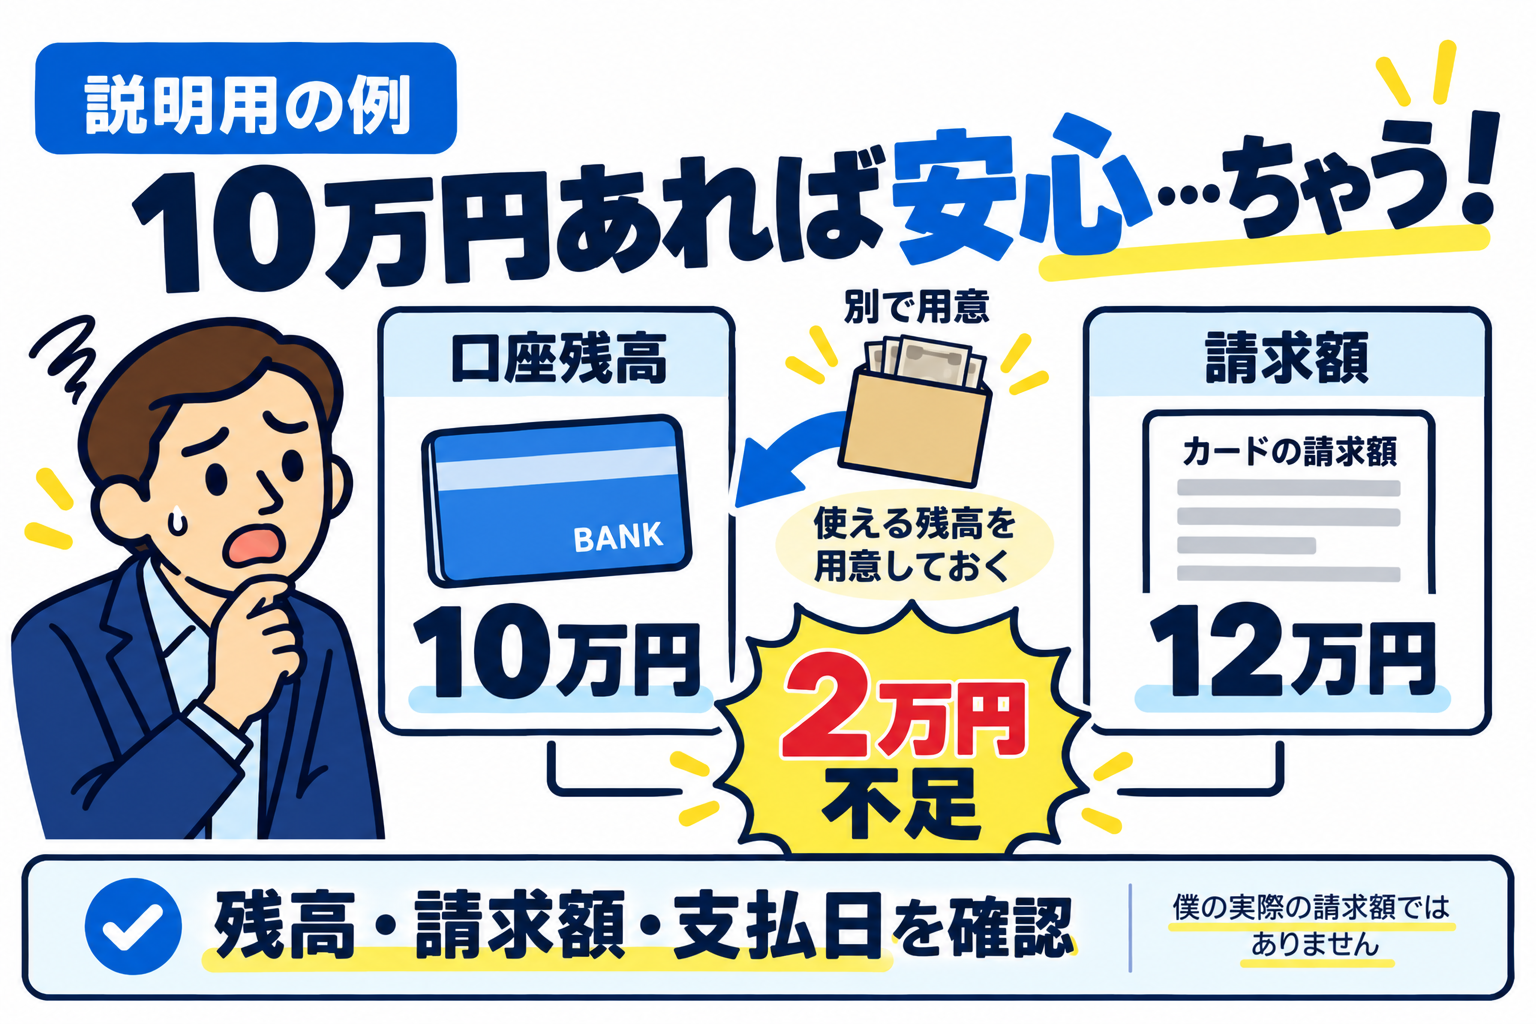
10万円は僕個人の目安。請求がそれを超えたり、支払いが重なったりすれば足りない。だから確認するのは、「10万円あるか」だけやなく、次の請求額を、引き落とし口座の残高で払えるか。
僕は銀行を月に1回以上見て補充してる。ただ、支払日を過ぎてから見ても遅い。
これから仕組みを作るなら、請求が確定したときや支払日前に、金額と残高を確認するタイミングも決めておこう。
「一回くらい」をやめて、先に払える状態を作る
支払いを終えても、忘れたときの手間まで消えるわけではなかった。電話も振り込みも、定期払いの確認も増える。後から困るより、最初から用意しておく方がいい。
今日、次の支払日・請求額・引き落とし口座の残高を確認してみて。僕はもう、支払い直前の自分を信用せん笑。
先に払えるお金を置く。「一回くらい」で、電話も振り込みもやり直すのはもう嫌や!
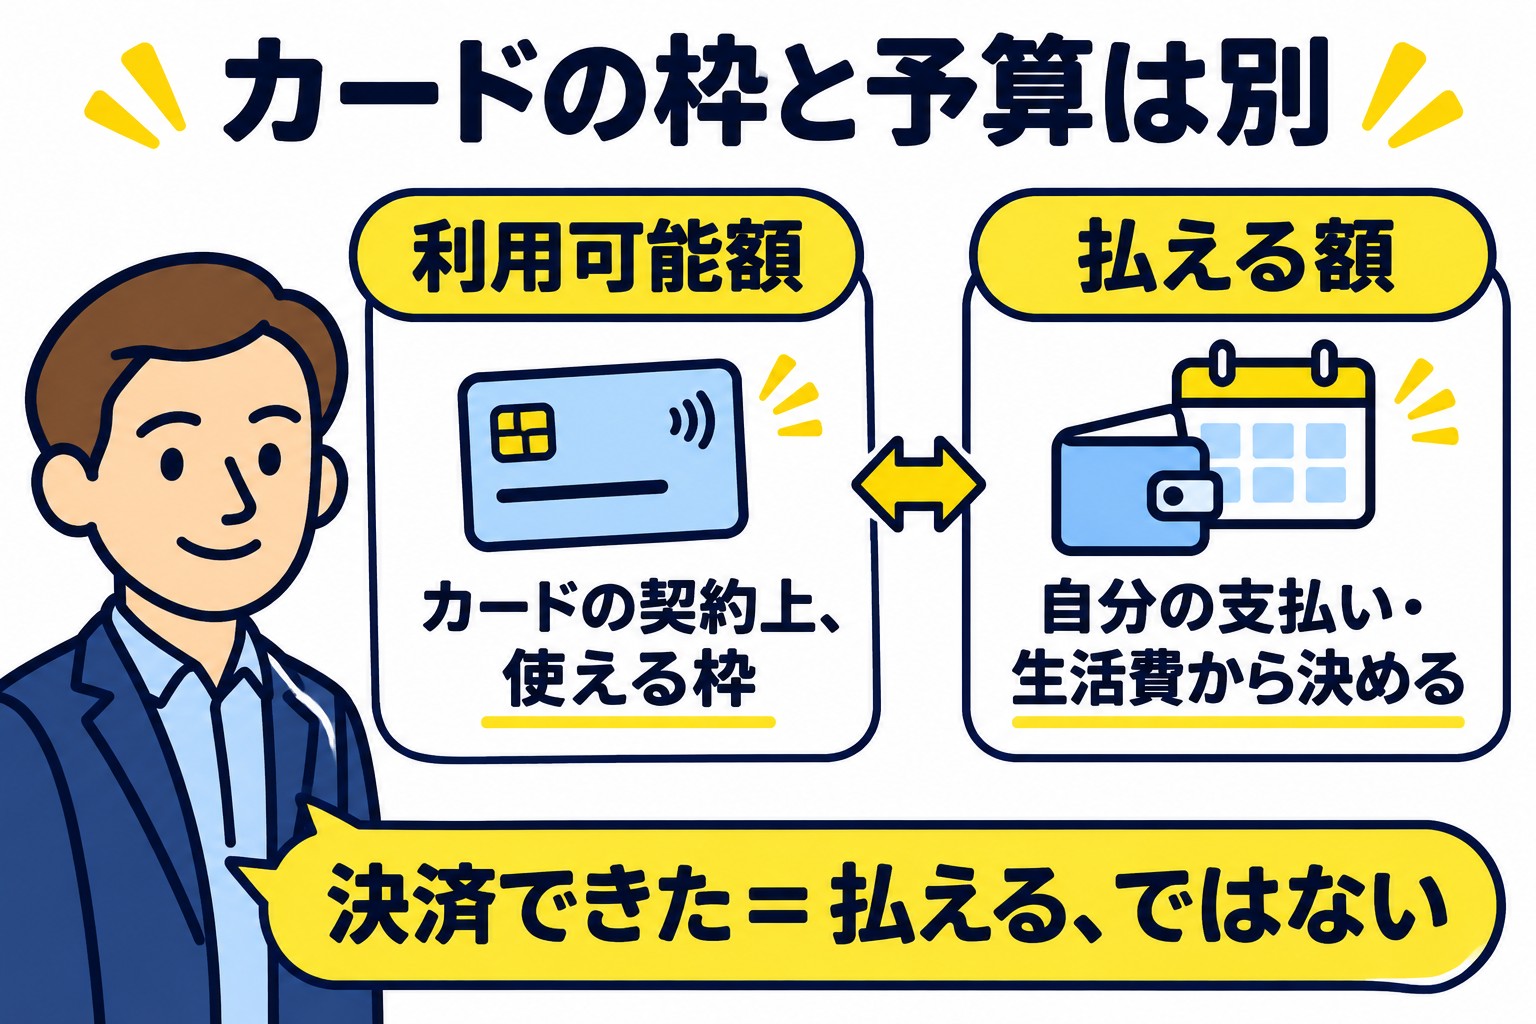
そもそも買う時点で「払える額か」を見落としてたこともある。カードを使いすぎた僕が、買う前の確認を変えた話はこっち。
仕組みを詳しく確認したい人へ:CIC「信用情報開示報告書の見方」/JCB「支払い遅れによる振込手続き」(2026年10月24日確認)。
コメント