「その給料で、家賃補助もないのに一人暮らしするん?自由に使えるお金、全然残らんで」
周りから、けっこう言われる。僕も不安。家賃を払って、食べて、貯めて……ほんまに生活できるん?
でも、一人暮らしはしたい。友達とのご飯も旅行もやめたくない。やりたいものは、やりたい!だからこそ、気合いだけやなく数字も見ておきたい。
僕は2027年4月から社会人になる予定。初任給は額面24.5万円で、大阪での一人暮らしを考えている。家賃の理想は6万円、家賃補助はなし。
特別費は月2万円、NISAは月3万円が希望。並べるだけなら全部できそうやったけど、計算したら……遊ぶ前に余白なくなるやん僕笑。
この記事では、手取りと毎月の生活費を並べて、投資額を変えるとどれだけ残るかを確認する。まだ暮らして成功した話ではなく、就職前の予算計画です。
24.5万円を全部使えるわけちゃう!まず手取りを見る
前に親と給料の話をしたとき、そこから税金などが引かれると気づいた。給料って書いてたら、そのまま入ると思うやん!生活の予算まで額面で考えたら、足りんくなるところやった。
今回は、40歳未満・扶養0人・賞与や通勤手当なしで、協会けんぽ大阪支部に加入する会社員を仮定した。額面24.5万円に対する通常月の参考試算はこうなる。
| 項目 | 月額の参考 |
|---|---|
| 額面 | 245,000円 |
| 健康保険料 | 12,156円 |
| 厚生年金保険料 | 21,960円 |
| 子ども・子育て支援金 | 276円 |
| 雇用保険料 | 1,225円 |
| 所得税等(源泉徴収) | 4,520円 |
| 住民税ありの参考手取り | 約195,300円 |
※2026年10月11日時点の試算。社会保険料は2026年度の料率、所得税等は2027年の源泉徴収税額表(甲欄・扶養0人)を使用。2027年度の保険料や実際の加入先・諸手当は未確定なので、僕の給与振込額を保証する数字ではない。最初の給与は支払日や締め日でも変わる。
計算根拠:協会けんぽ大阪支部の保険料額表/厚生労働省の雇用保険料率/国税庁の2027年源泉徴収税額表。
住民税が今なくても、あるつもりで予算を組む
住民税がまだ引かれていないと、「思ったより使えるお金あるやん!」ってなりそう。
でも、その金額で生活して、後から住民税が引かれ始めたら……。家賃も食費も急には減らせんし、友達と遊ぶお金から削ることになりそうやん。それは嫌や!笑
だから僕は、住民税がまだ引かれていなくても、最初から払う分があるつもりで予算を組みたい。
今回の生活費も、住民税を払うようになった後の手取りを基準に考える。まだ引かれていない分は「余ったから使っていいお金」にせず、別に残しておく予定!
最初だけ余裕あるつもりで使って、後から「遊びに行けんやん…」ってなるのは避けたい笑。
今月だけ暮らせる予算やなくて、住民税が引かれるようになっても、楽しみを残せる予算にしておきたい!
家賃6万円で、毎月の支払いを書き出してみる
まだ決まっていない支出は、2025年の家計調査にある全国・34歳以下の働く単身者の平均で仮置きした。大阪の新社会人だけの平均ではないし、僕もこのとおり使うと決まったわけではない。
| 支出 | 月額 | 金額の置き方 |
|---|---|---|
| 家賃 | 60,000円 | 僕の希望 |
| 管理費 | 5,000円 | 仮置き |
| 食費(外食を含む) | 41,938円 | 統計の平均 |
| 電気・ガス・水道等 | 8,147円 | 統計の平均 |
| スマホ | 1,400円 | 僕の予定 |
| 自宅ネット | 4,000円 | 僕の予定 |
| 日用品 | 3,307円 | 統計の2項目を合算 |
| 衣服・履物 | 6,360円 | 統計の平均 |
| 美容院 | 4,000円 | 毎月の予定 |
| 交通 | 8,164円 | 統計の平均・手当未反映 |
| 奨学金返済 | 0円 | 僕は返済予定なし |
| 火災保険 | 625円 | 2年15,000円を仮置き |
| 生活費の合計 | 142,941円 | 約14.3万円 |
平均の出典:総務省・2025年家計調査(単身世帯/年齢階級別)。日用品は家事雑貨1,951円+家事用消耗品1,356円。光熱水道費は電気4,480円・ガス2,275円・水道1,348円・その他44円。
管理費と火災保険は平均ではなく計算用の仮額。賃貸の火災保険は、借家人賠償など必要な補償も含め、契約条件と見積もりで置き換える。月625円は月払い契約という意味ではなく、2年分の保険料を月割りした積立目安!
食費の平均には外食も入っている。友達とのご飯を「遊び代」に分けて記録するなら、食費から同じ額を移して二重に足さない。交通費も、通勤手当や旅行代との重なりを実際の条件に合わせて直す。
仕事から帰って毎日自炊できるんかな、という不安もある。だから、最初から「自炊で食費2万円!」とは置かん。やったことない生活で、僕の頑張りを先に予算へ入れすぎたら危ない笑。
家賃6万円は、家計の上では検討できる候補。ただし、投資月3万円まで同時に固定するとかなり厳しい。物件の空きや条件はまだ未確認なので、管理費込みの金額と通勤費をセットで確認したい。
奨学金の返済がある人は、自分の返済額を足そう
僕の返済額は0円やけど、返済がある人はここが大きく変わる。借りた額や返す期間で月額が違うので、今回は、JASSOの公式返済例を参考にする。
例として、第一種で259.2万円を借り、15年で返す場合は月14,400円。これは月額平均ではない。下のNISA月2万円のケースへ足すと、遊ぶ前の残額が約2,000円の赤字になる。まず自分の返還予定表の月額に置き換えよう。
家電が壊れた月に詰みたくない!特別費は月2万円
家賃とご飯代は払えても、冷蔵庫が壊れた瞬間に「今月、もう払えません」は困る。なので僕は、生活費とは別に月2万円を残したい。
病院代、家電の故障、急に必要になった出費に使うためのお金。毎月2万円が必ず出ていくわけではなく、使わなかった分はしっかり貯める。
この表では医療費を別に足さず、特別費から対応する想定。ただし、通院や薬など毎月必要な支出がある人は、その分を生活費へ入れて、特別費と二重に数えないようにする。
特別費は、必要なときに引き出せる現金で残す。NISAへ入れるお金とは分ける。引っ越し前の貯金がほぼない場合は、まず生活を守る現金を用意することも必要やと思う。月2万円の積立だけで、初日から何でも払えるわけではないから。
NISAは月3万円が希望。でも、生活を苦しくしてまで続けるん?
将来のお金も作りたいから、NISAは月3万円入れたいと思っていた。でも希望を並べただけの3万円を固定して、毎月友達の誘いを断る生活になるなら、僕のやりたいことと違うやん。
NISAは投資で得た利益などが非課税になる制度で、必ず増える制度ではない。元本割れもあるので、近いうちに使う生活費や特別費は分けておく。基本は金融庁の投資の案内で確認できる。
全部引いたら、友達と遊ぶお金はいくら残る?
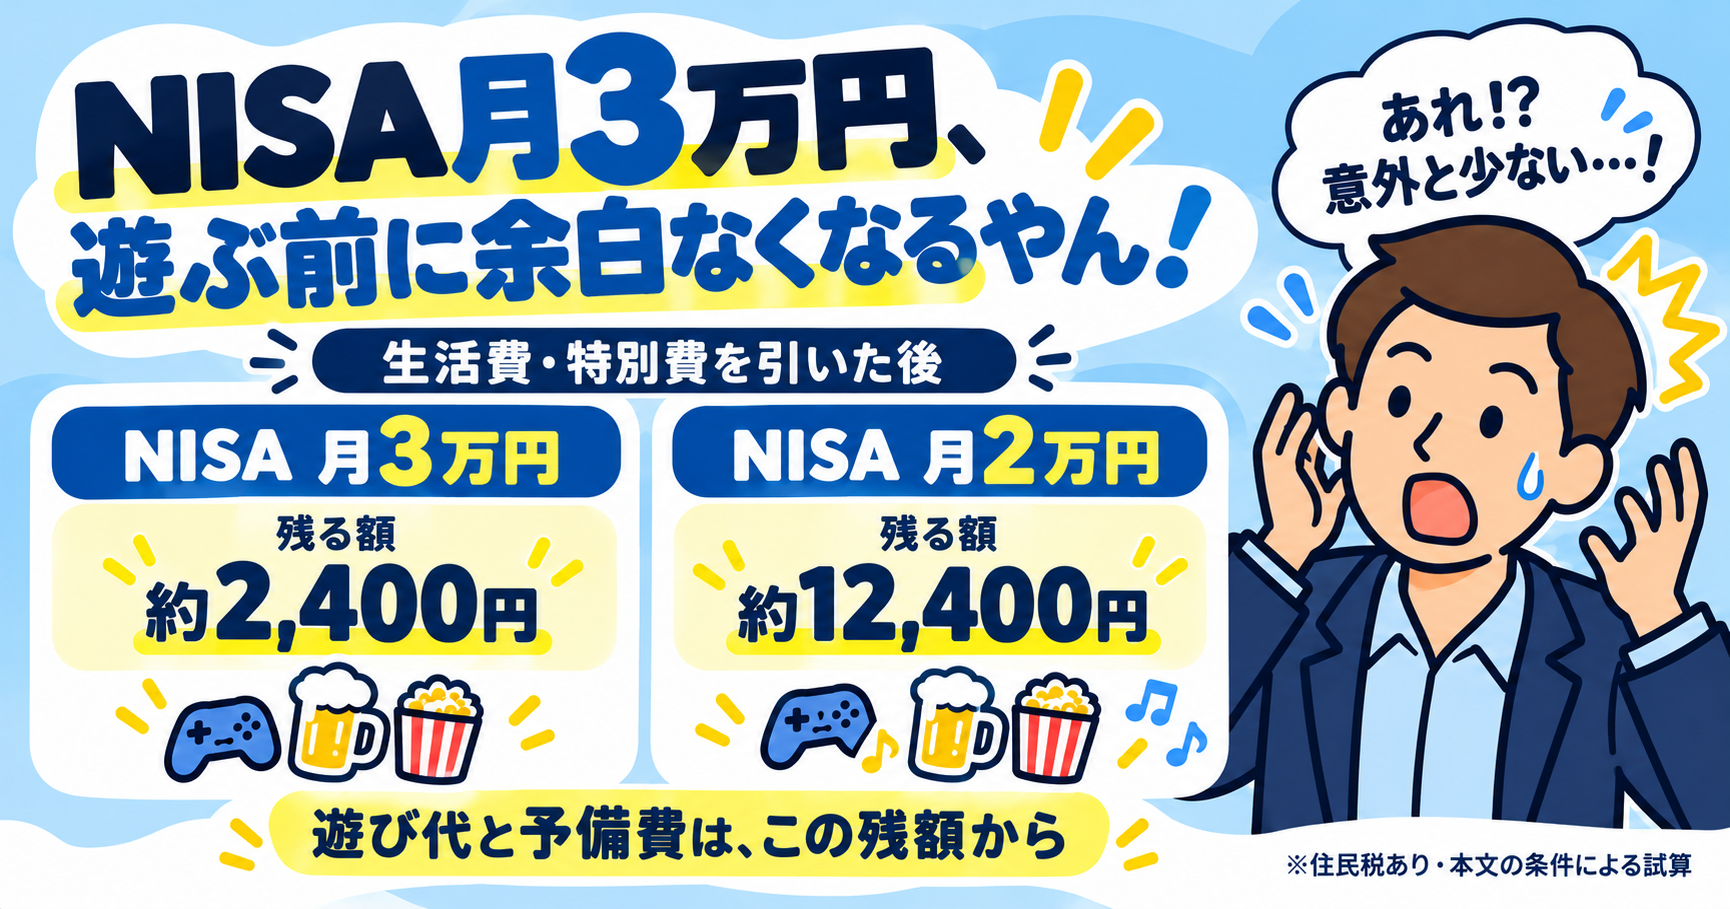
住民税を払う前提の手取りから、生活費142,941円と特別費20,000円を先に引く。そのうえでNISAの積立額を変えると、残るお金はこうなる。住民税がまだ引かれていなくても、この金額を基準に予算を組みたい!
| NISAの月額 | 住民税ありの参考残額 |
|---|---|
| 30,000円 | 2,355円 |
| 20,000円 | 12,355円 |
| 10,000円 | 22,355円 |
| 0円 | 32,355円 |
ここに残ったお金から、追加の遊び代と予備費を出す。全部を自由に使っていいわけではない。残すサブスクなど、表にまだ入れていない支払いがあれば、さらに引く。
この試算では、月3万円を積み立てると残るのは約2,400円。旅行のことを考える前に、普通の予定外の出費で足りなくなりそうやん……。
月2万円にすれば約12,400円残る。ただ、さらに予備費を5,000円残す案なら、追加の遊びに回せるのは約7,400円。「2万円なら余裕!」とも、まだ言えん。
月1万円なら約22,400円が遊び代と予備費に残る。積み立てない場合は約32,400円。だから僕は、3万円にこだわるより、実際の生活費を見て無理なく続く額を考えたい。
投資額を下げるのが失敗なんやなくて、生活と楽しみを守るための調整。貯めたいからって、毎月きつい計画を僕に任せたら、また月末に「何やってんねん」ってなる笑。
足りなかったら何を変える?僕が残したいものから決める
僕が残したいのは、友達とのご飯や旅行。仕事するためだけに生きるんやなくて、楽しむために仕事するっていうのは忘れたくない!遊び代は決まった額で固定せず、無理のない範囲でできるだけ多く残したい。
まずは、使わない契約となんとなくの買い物
スマホやネットは予定額で収まるか確認する。使わないサブスクや、「なんか欲しいかも」だけの買い物は見直す。欲しいものは、いつ・どこで使うかを想像できるか考えてから買う。
ただ、僕のスマホは約1,400円の予定。ここだけ削って何万円も浮く話ではない。大きく効く項目もちゃんと見る。
家賃は、管理費と通勤費まで含めて決める
家賃が月5,000円下がって、ほかの条件が変わらなければ、残額も5,000円増える。ただし、遠くなって帰宅がしんどくなったりしたら、その分も考える。安さだけで決めたくない。
生活の実額が分かるまで、NISAの額は固定しすぎない
この試算では、NISA月3万円を最初から固定するのは厳しい。月2万円・1万円などの候補を比べて、必要なお金と楽しみが残る額から始めることを考えたい。余裕が出たら増やせばいい。
困ったら実家に戻って、頑張って通勤することも考えている。でも退去や引っ越しにもお金がかかるし、通勤できる距離なのかも先に確認したい。「戻れるし大丈夫」を、計算しない理由にはせん。
給料の範囲で暮らすために、まず自分の数字を見る
一人暮らしはしたい。遊びたい。備えたい。投資もしたい。希望だけ見たら、僕のお金に仕事させすぎやった笑。
今回の条件では、生活費と特別費で月162,941円。住民税ありの参考手取り約19.5万円から引くと、NISAへ入れる前に残るのは約3.2万円。ここから遊びと予備費も残すので、NISA月3万円は無理がある。
でも、だから一人暮らしも楽しみも全部諦める、ではなくて、家賃や積立額を自分の優先順位に合わせて調整する。僕の希望を、続けられる計画に直していきたい。
今日やるなら、手取りの目安と毎月払う金額を書き出すところから。返済額や契約金額が分かるものは自分の数字にして、分からないものだけ仮置きする。
引っ越し代、敷金・礼金、家具・家電の購入、更新料などは、この毎月の表とは別に準備する。初期費用を用意できるかも確認してから契約したい。
周りに「やめとき」と言われても、やりたい気持ちはある。だからこそ、「たぶんいける!」やなくて、自分の数字を見て決める。友達と楽しむお金を残すためにも、まずここからやな!
コメント