カードで決済できたら、その買い物は払えるってことやんな? 口座や財布にもお金があるし、大丈夫やろ。
前の僕はそんな感覚で、明細はたまにしか見ていなかった。実際に支払うお金が足りなくなり、カードが止まったこともある。
「買えた」と「払える」を一緒にしてたんやな。
飲み会代をまとめてカードで払って、友達から精算の現金をもらったときも、お金持ちになった気分で使ってしまった。
後で明細を見て、給料がほとんどなくなる、割り勘でもらった現金もない、と焦った。
今、僕が普段見るのは家計簿と目的別口座。
この記事ではその実践と、支払い前に確かめたい請求額・日付を分けながら、新しく買う前に使える予算を考える方法を整理する。
この記事で分かること
- カードの利用可能額と、自分が払える額の違い
- 残高から未払い・生活費・備えを重複なく分ける仮の計算
- 割り勘の現金の扱いと、支払い前に確かめたい項目
利用可能額はカードの枠、自分の予算ではない
利用可能枠は、そのカードを利用できる契約上の上限。利用可能額は、利用残高などに応じて、その時点で利用できる額や。自分の給料から生活費を引いて出した予算とは違う。
JCBも、利用可能枠をカードを利用できる上限額とし、利用残高に応じて利用可能額が変動すると説明している。細かな枠の分かれ方などはカードによって違うので、自分の発行会社の案内を確認したい。JCB「カードご利用可能枠について」
例えばカード側にまだ使える枠があっても、来月の家賃や食費を引いた自分の予算が0円なら、新しい買い物に回せるお金はない。
枠は「ここまでなら自分の生活に無理がない」と計算してくれる数字ではないからや。
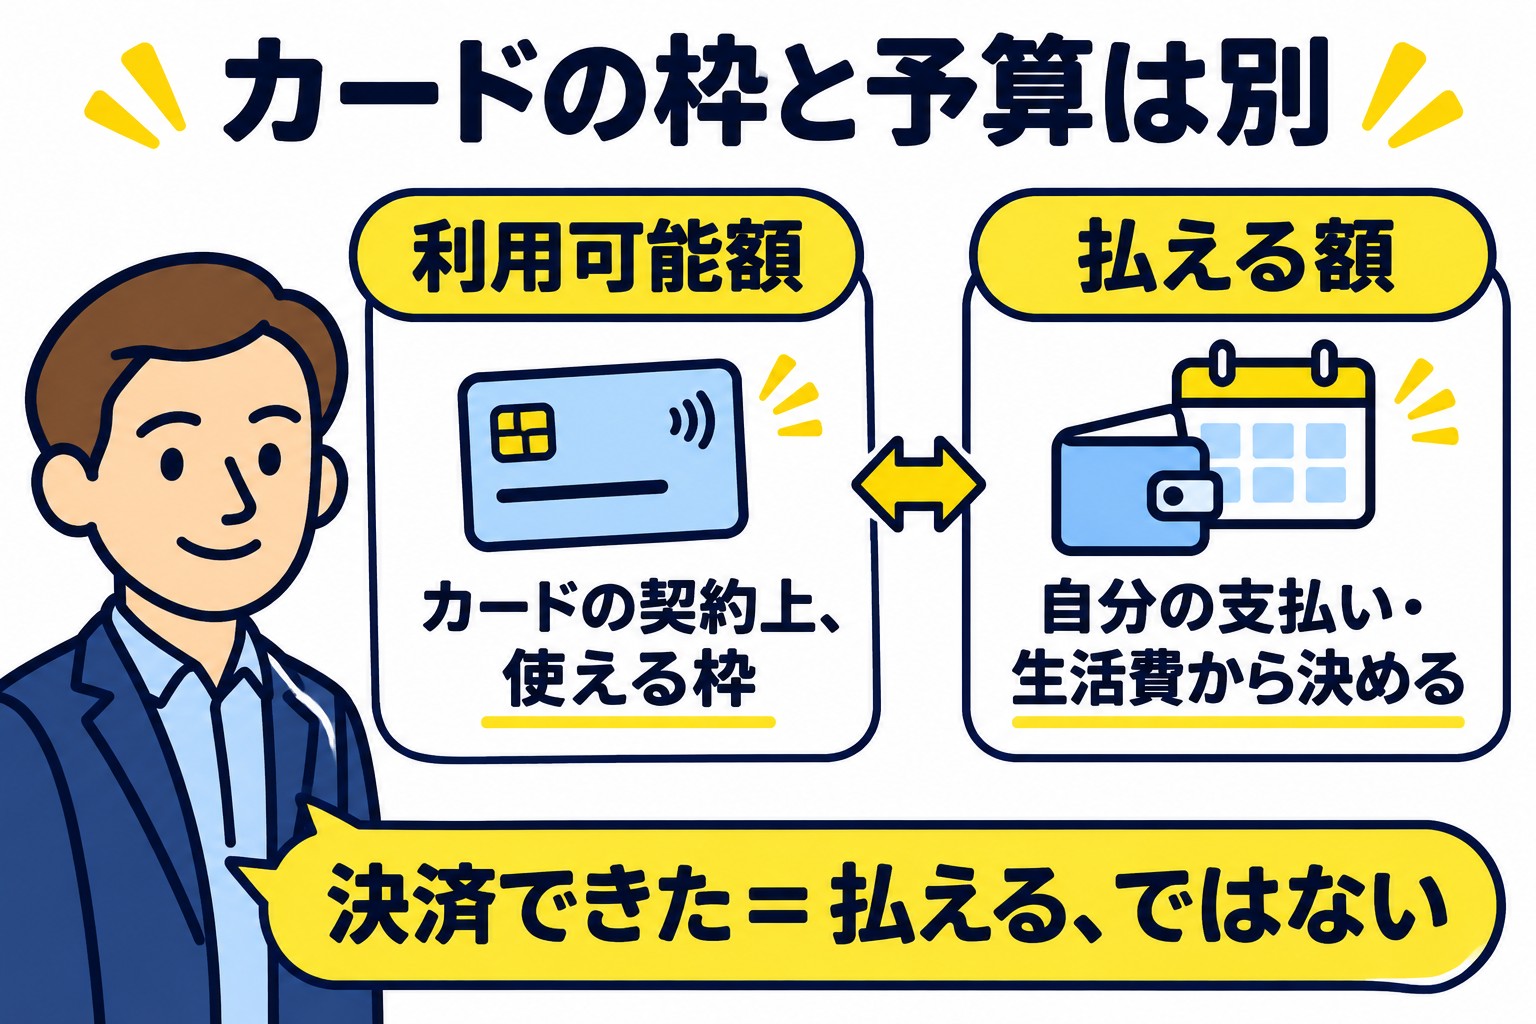
僕は当時、アプリの利用可能額を見て買うか決めていたのではなく、決済できたらいいと思っていた。
表示を見ていても見ていなくても、家計から払う分を考えないと、後の請求は残る。
口座に5万円あっても、5万円全部は買い物に使えない
ここで、口座に5万円ある場合の仮例で考えてみる。次の収入までに必要な生活費と、すでに使ったカード代、残したい備えを、この5万円の中から分けるとする。
| 項目 | この例で分ける額 |
|---|---|
| 口座の残高 | 50,000円。下の確保額を含む残高 |
| すでに使った未払い | 10,000円。まだ口座から出ていない分を確保 |
| これからの生活費 | 15,000円。上の未払いに含まれない分を確保 |
| 残す貯金・備え | 10,000円。同じ5万円の中から残す |
| 買い物に使う分 | 残る15,000円が目安 |
計算は、50,000円 − 10,000円 − 15,000円 − 10,000円 = 15,000円。
同じ支払いを二重に引かず、それぞれの役割に分けた例。
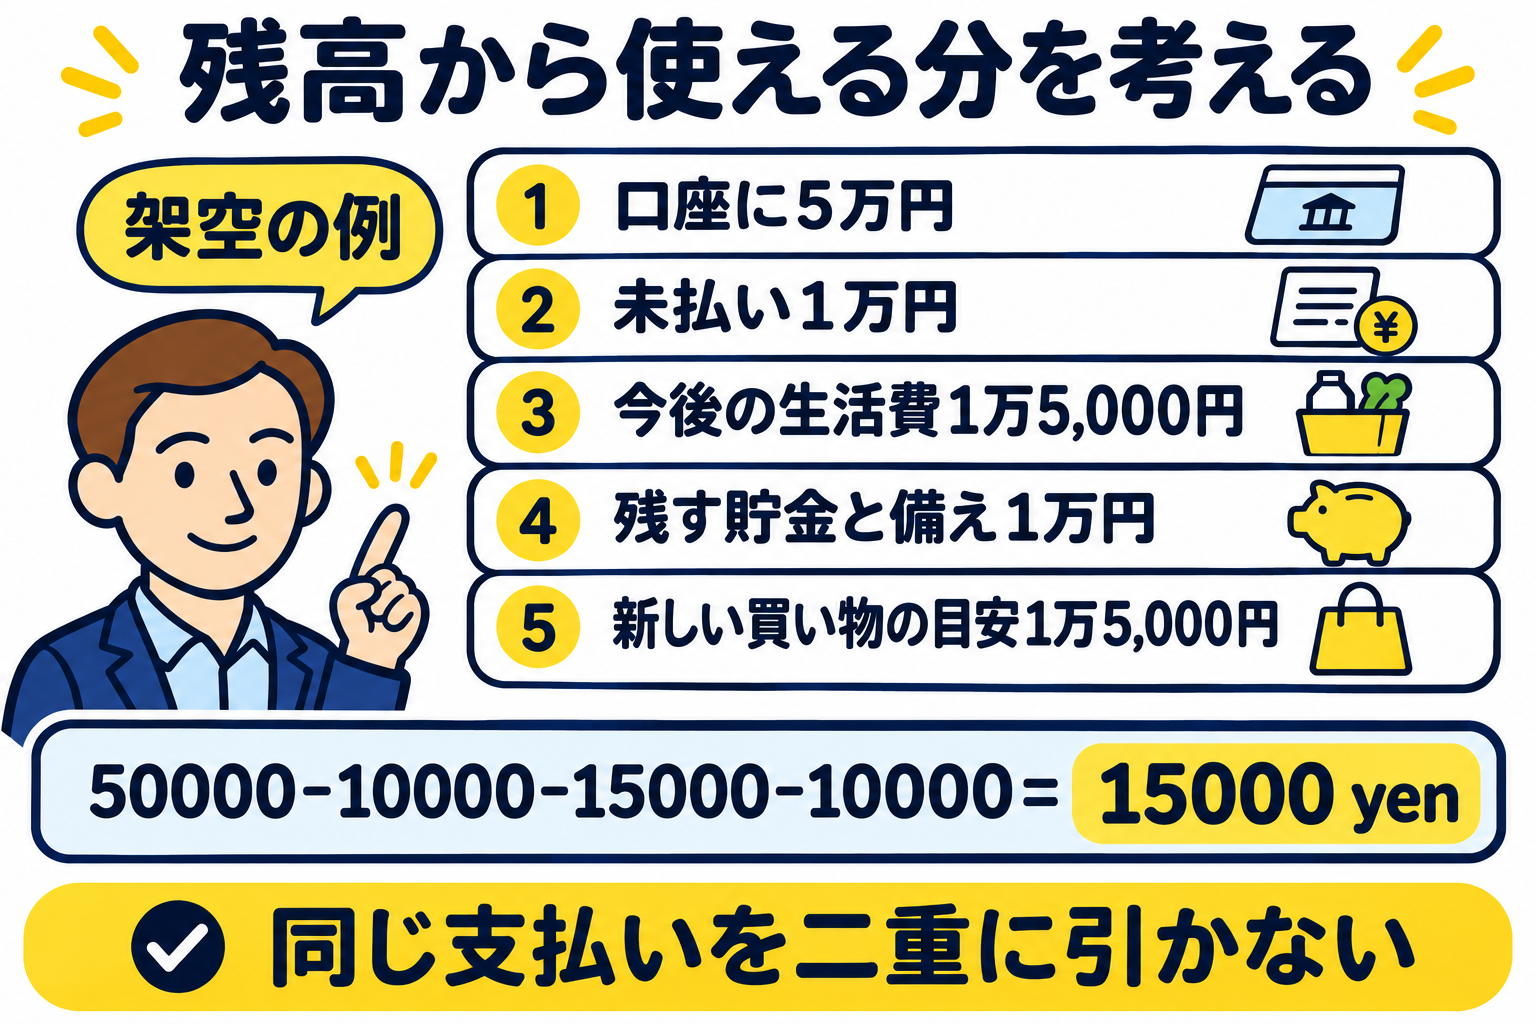
この条件なら、新しい買い物に回せる目安は1万5,000円。口座の5万円を全部使っていいわけじゃなかった。
すでに使って、まだ引かれていないお金にも役割がある。
家計簿で使った分を、もう一度引かない
ここでややこしいのが、残高と予算の二重計上。
家計簿の「今月あと使える額」が、すでにカードで買った1万円を引いた後の数字なら、そこから同じ1万円をもう一度引く必要はない。
反対に、銀行残高だけを見ているなら、カードで買ってまだ引き落とされていない分は残高に残っている。さっきの表は、この銀行残高から出発する例。
口座に今ある額を見るのか、支出を計上した後の予算を見るのかを先にそろえる。目的別口座へ分けた備えも、出発点の残高に含めていないなら、また差し引くと重複する。
家計簿でも、カードで買ったときと、銀行からカード代が引かれたときが、同じ買い物の別の記録になることがある。
表示のされ方は使うサービスや設定で違うので、「買い物代を二度の支出にしていないか」を確認したい。
来月の請求に回る分も、使った事実は残る
締め日を過ぎて請求がさらに先になっても、買ったお金が無料になるわけではない。
今回の確定請求だけでなく、すでに使ってまだ払っていない分を区別しておきたい。
また、明細へ反映されるタイミングは利用先などで違う。JCBのFAQでも、利用可能額・残高と利用明細は反映のタイミングが異なり、一時的に金額が合わない場合があると案内している。JCB「利用可能額・残高と明細の支払い金額が合わない理由」
まだ表示されていないから予算を使っていない、とは考えず、最近買ったものの控えや記録も手掛かりにする。
見込みの給料が入る前提で枠いっぱいまで使うより、今確保できるお金から考えたい。
割り勘でもらった現金は、増えた収入ではなかった
さっきの割り勘で財布に増えたのは、友達の分を立て替えた精算金や。カードには、その友達の分も含めた支払いが残っている。
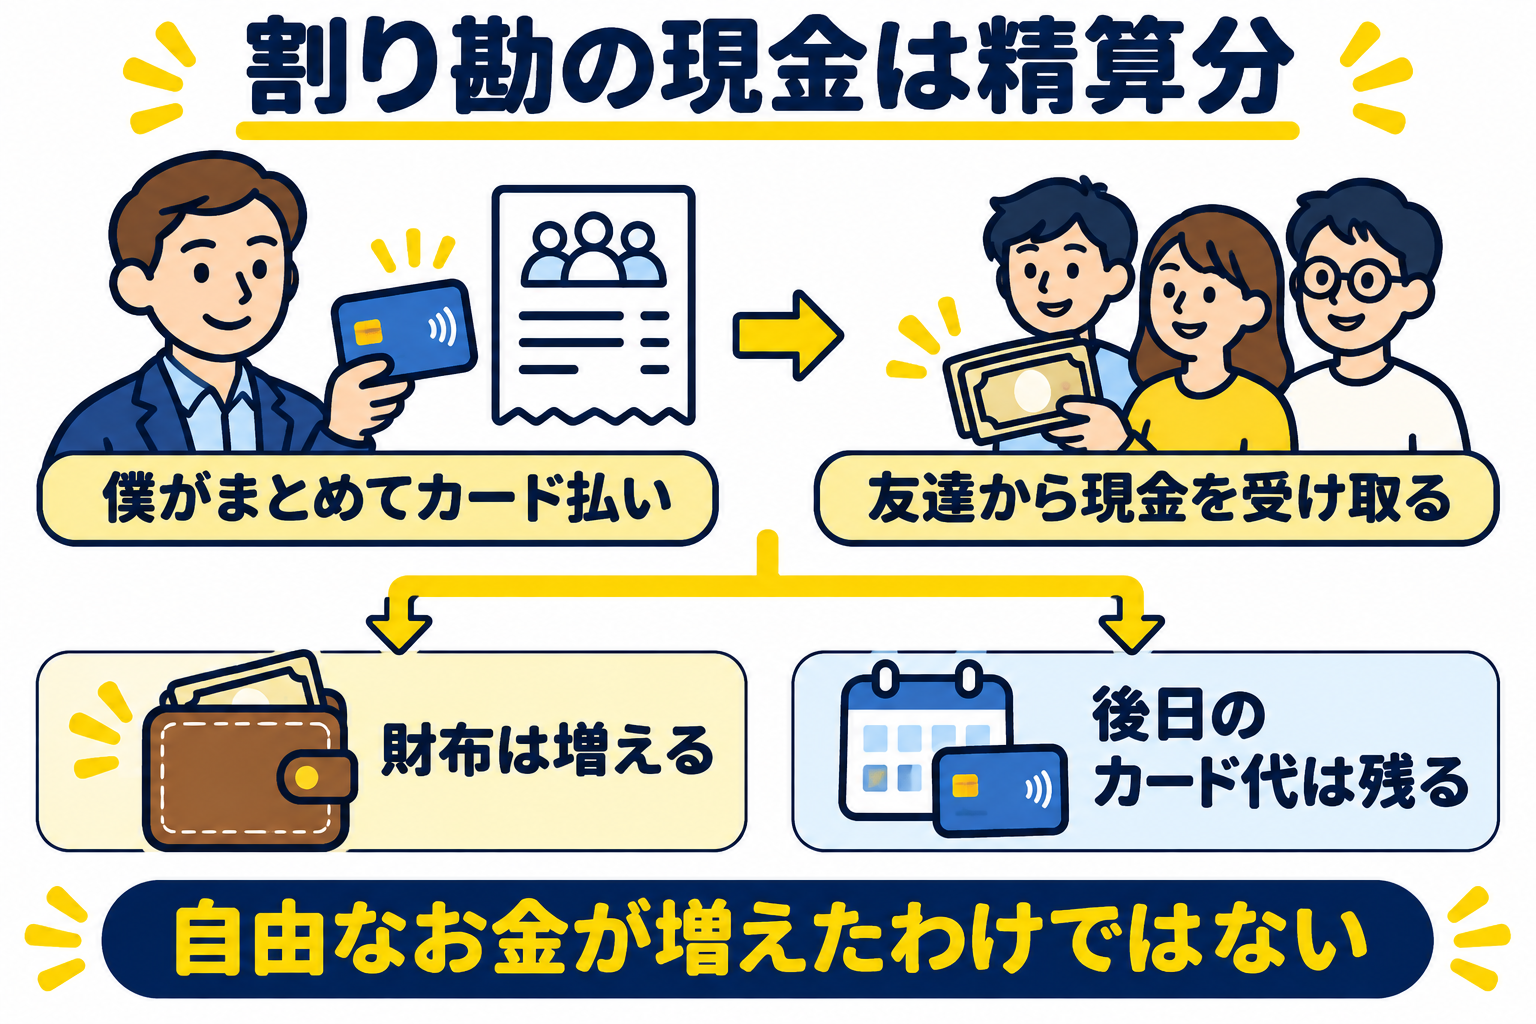
この現金をまた使うと、後のカード代は別のお金から用意せなあかん。僕は精算分まで使ってしまい、明細で焦った。何してんねん僕笑。
だからここで分けたいのは、「財布にある現金」と「自由に使えるお金」。
だから、読者が同じようにまとめ払いするなら、受け取った精算金をカード代のためのお金として扱う方法は役に立つと思う。
受け取った現金だけで余裕を判断せず、精算分と自由に使える分を混同しないための確認案。
例えば家計簿へ立て替えと精算を対応させて残す、カード代に回す分と自由なお金を分けてメモする、といった方法がある。
どの方法でも、友達の分の立て替えを自分の浪費にしたり、返ってきた現金を新しい収入にしたりしないようにしたい。
僕の実践は家計簿と目的別口座。請求の確認は別に大事なこと
今、僕が普段見ているのは、Money Forward MEの無料版の家計簿と、目的別口座。
用途ごとのお金がどうなっているかを見えるようにして、確認している。
一方で、これからカードの支払いを管理する人には、家計全体の予算とは別に、請求そのものも確かめてほしい。
ここからは、僕が普段見ているものとは別に整理した、支払い前の確認メモや。
- 請求額:今回引かれる金額と、まだ確定していない利用分を区別する。
- 引き落とし日:いつ、どの口座から出るかを見る。
- 利用内容:身に覚えのない買い物や、金額・支払方法の違いを確かめる。
- 支払う口座の残高:別口座や目的別の場所にあるだけでなく、引き落としに使える場所へ必要額があるかを見る。
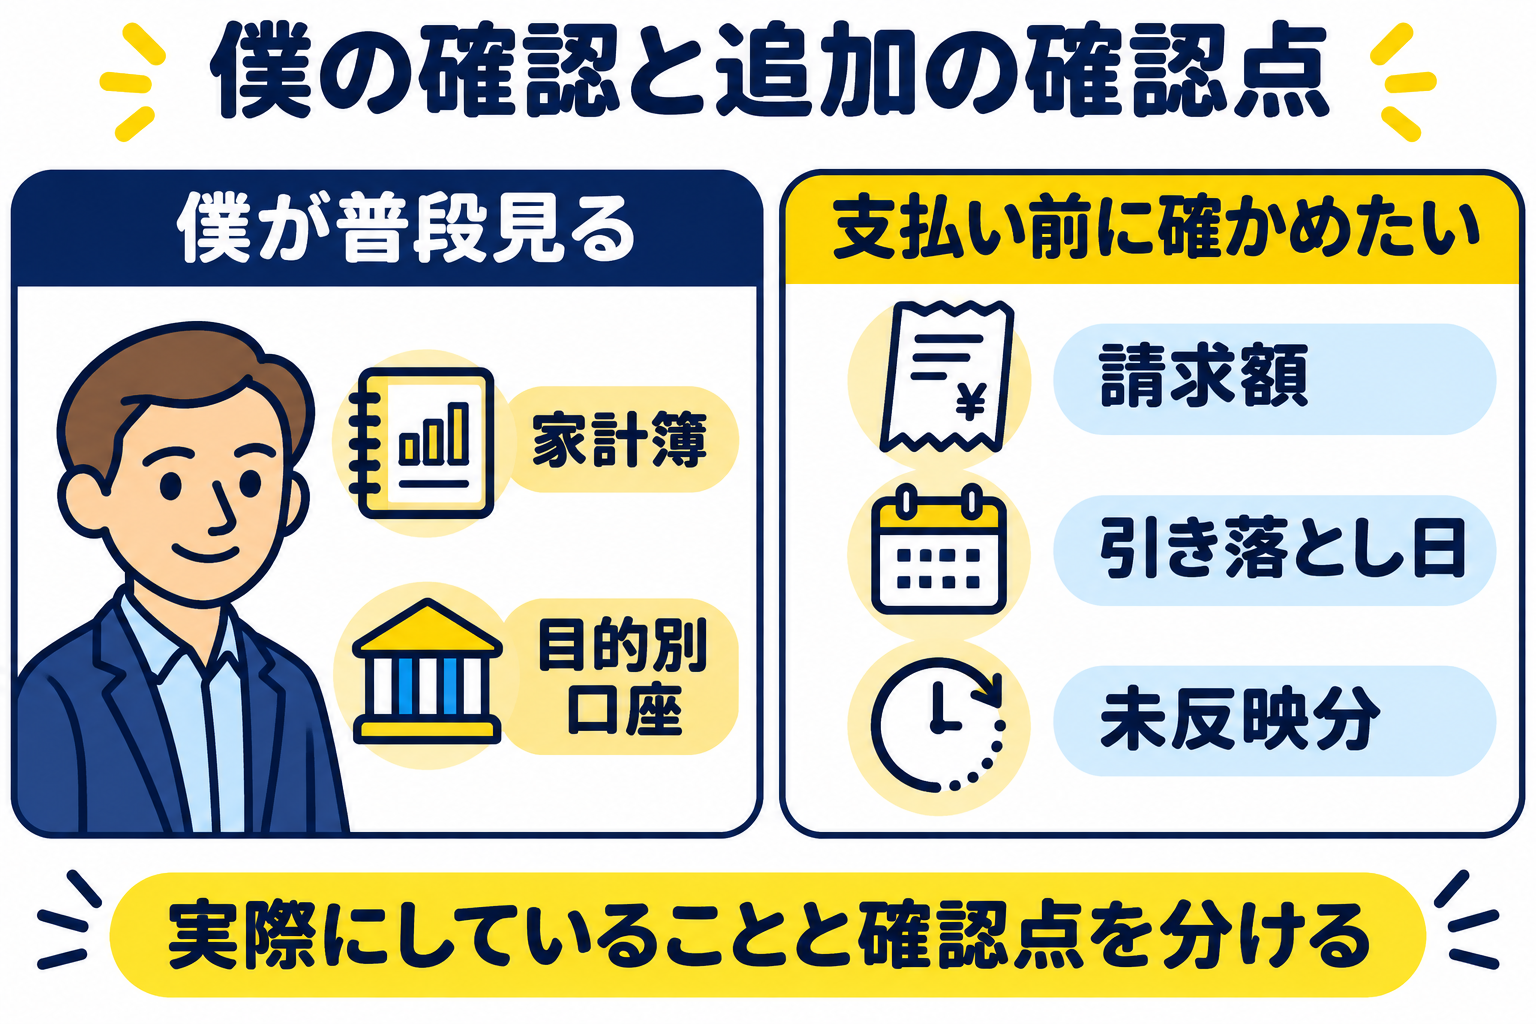
日本クレジット協会は、明細と控えを見比べること、支払日の前日までに必要な口座残高を用意することを案内している。自分のカードの案内に沿って、余裕を持って準備したい。日本クレジット協会「利用明細の確認について」
もし今すでに足りないと分かったら、次の買い物より先に発行会社の公式案内を確認し、支払いについて相談する。自分だけの判断で入金先や再引き落とし日を決めず、使っているカードの手順に従う。日本クレジット協会「クレジット利用のポイント」
買う前に、残っているお金の役割を一つ確かめる
最初から完璧な管理をしようとすると大変やけど、まず「この残高には、まだ払っていないカード代が入っていない?」と考えるところからなら始めやすい。
そのうえで、これからの生活費と残す備えを分ける。同じ支払いを二度引かず、逆に未払いを見落とさず、自分が出発点にした数字の意味をそろえる。
僕は、決済できるかで安心していたところから、家計簿と目的別口座でお金の役割を見るようになった。
次に何か買いたくなったら、カードが通るかの前に、自分の予算にその買い物を入れられるかを考えたい。
コメント