「スマホの補償、入ってへんと不安じゃない?」
周りも入ってるし、入っててよかったという話も聞く。僕もAppleCare+を付けとく方が安心なんかな……って迷ってた。
でも、毎月払って、壊れへんかったら? 安心は欲しいけど、支払いも増やしたくない。来年から生活費も自分で払うのに、不安なもの全部に払ってたら、友達と遊ぶお金どこに残すねん僕笑。
先に僕の結論を書くと、スマホの補償は付けず、その分を特別費として貯めてる。ただ、最初からすんなり決められたわけではない。
この記事では、僕が何を怖がっていたのか、補償へ払うことと自分で貯めることは何が違うのか、貯まる前に壊れたらどうするのかまで書いていく。同じところで迷ってる人は、自分の使い方と手元のお金を重ねて読んでみて。
先輩に教わっても、「付けんでええか」とはならんかった
先輩に教わったのは、起こるかもしれない出費を全部、毎月の契約でカバーしようとせず、自分の貯金で備えられないか考えること。
理屈は分かる。補償に払うつもりのお金を貯めたら、何も起きなかったときは自分の手元に残る。
いや、分かるんやけど! いざ壊れたとき、ほんまに大丈夫なん?
説明を聞いて納得するのと、実際に自分で決めるのは別やったわ。周りが入ってると、自分だけ備えをなくすような気がして、すぐには動けんかった。
僕は、何に備えたくて補償を付けようとしてたん?
そこで、周りの話だけやなく、自分のスマホの使い方を振り返ってみた。
僕が実際にやったのは、バッテリー交換くらい。電池の減りが早くなって、2年くらい使っていたこともあって交換した。多少傷が付いても、普通に使えてるなら気にしてなかった。
「みんな入ってるし」ばっかり考えてたけど、僕が困ってたのは、よくスマホを壊すことやなくて、壊れたときのお金が不安なことやったんやな。
今まで大きく壊してないから、これからも絶対大丈夫!とは思ってない。でも、それなら僕が用意したいのは、毎月の契約を増やすことより、必要になった修理費を払えるお金やとやっとふに落ちた。
補償と貯金は、「お金の置き場所」が違う
補償は、加入料を払って、契約条件に当てはまる修理などに備えるもの。自分で貯める方法は、お金を手元に残して、修理が必要になったら自分で払うもの。
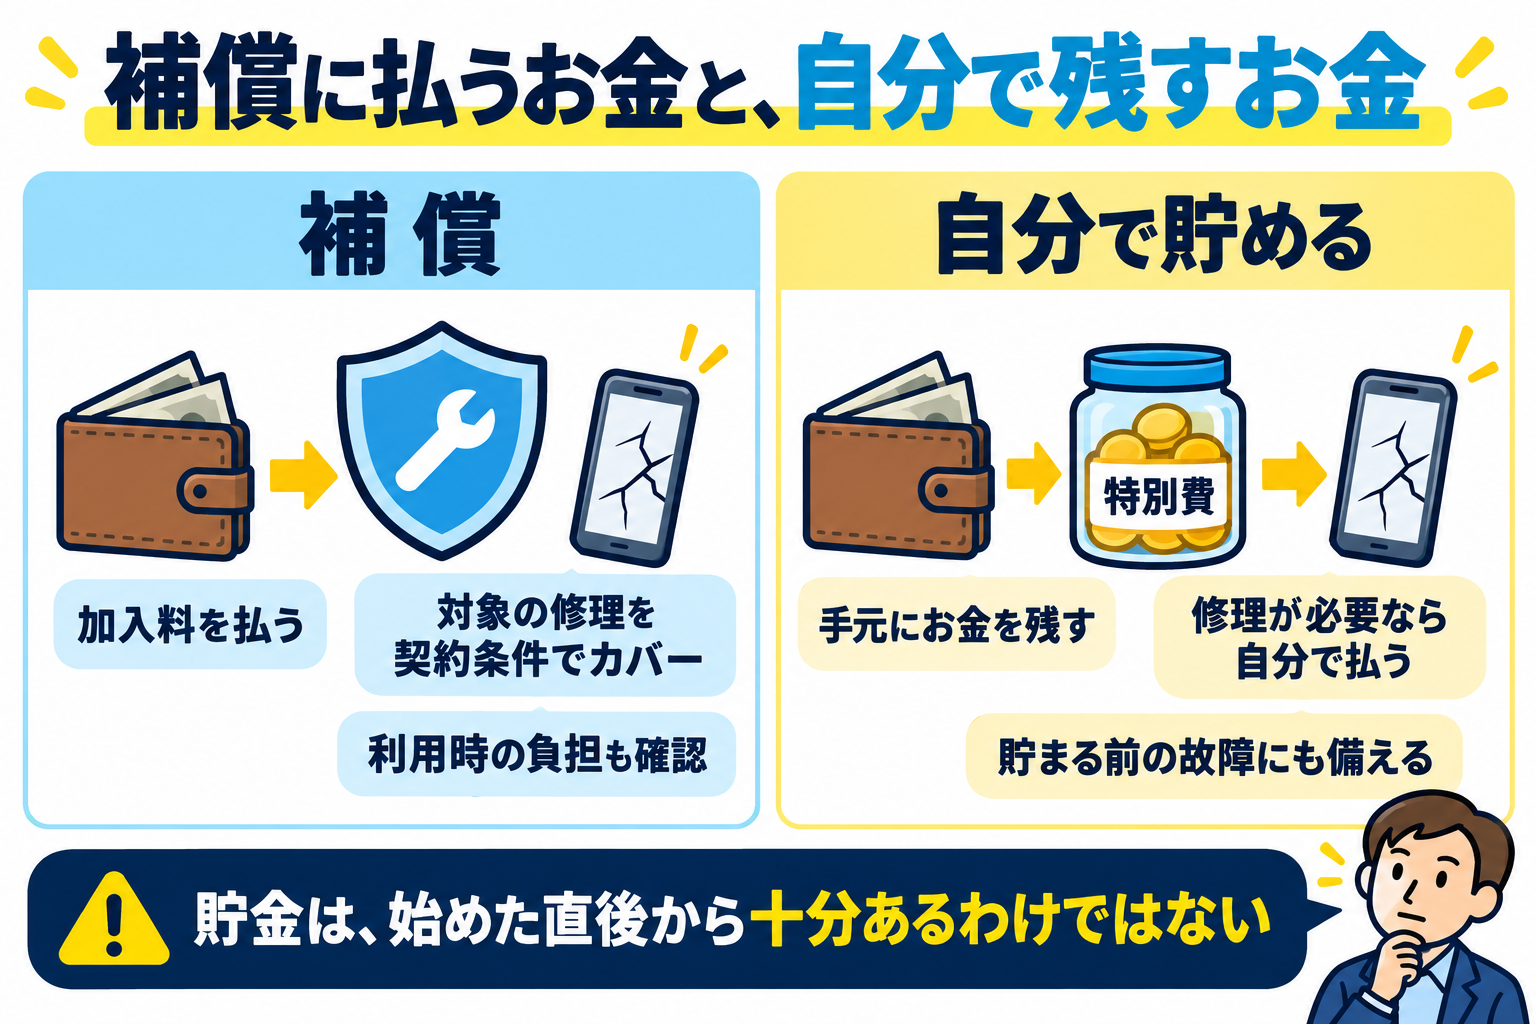
AppleCare+では、対象となる落下や水濡れなどの修理に、加入料とは別のサービス料がかかる。バッテリーは本来の容量の80%未満など、所定の条件を満たせば追加料金なしの交換対象になる。「電池の減りが気になる」だけで、いつでも無料交換できるわけではない。
だから、「交換するときの支払いが少なかった!」と、「僕がトータルで払ったお金が少なかった!」は分けて見たい。
「交換時は0円」でも、それまでの加入料は見る
仮の金額やなく、Apple公式の実際の料金で見てみる。例はiPhone 17の「AppleCare+ 盗難・紛失プラン」。月払いは月1,540円、年払いは年15,400円(いずれも税込)。同じプランでも払い方で合計が違うので、両方を並べた。
| 払う期間 | 月払いの加入料合計 月1,540円 | 年払いの加入料合計 年15,400円 |
|---|---|---|
| 1年 | 18,480円 | 15,400円 |
| 2年 | 36,960円 | 30,800円 |
| 3年 | 55,440円 | 46,200円 |
2年で1回、バッテリーだけ交換したらいくら?
僕は、2年くらい使ってバッテリーを交換したことがある。そこで今回は、同じiPhone 17を2年間使い、バッテリーを1回交換するケースで比べる。みんなが必ず2年で交換するという意味ではなく、交換時期は使い方や劣化の状態で変わる。
Apple公式の保証対象外修理の見積もりでは、iPhone 17のバッテリー交換は17,200円(税込)。補償へ入らず、そのとき交換代を払う場合も一緒に並べると、こうなる。
| 選び方 | 2年分の加入料 | 交換1回の支払い | 2年の合計 |
|---|---|---|---|
| AppleCare+ 月払い | 36,960円 | 0円※ | 36,960円 |
| AppleCare+ 年払い | 30,800円 | 0円※ | 30,800円 |
| 未加入で 交換代を払う | 0円 | 17,200円 | 17,200円 |
この2年間に使ったのがバッテリー交換1回だけなら、未加入の方が、月払いとの比較で19,760円、年払いとの比較で13,600円少ない。「交換するときは0円!」だけ見てたら、この差が抜けるんやな。
同じ料金のまま4年間使い、2年ごとに計2回交換するなら、未加入は17,200円×2回=34,400円。AppleCare+を続けて各交換が追加料金なしの対象になる場合は、月払い73,920円、年払い61,600円になる。将来も同じ料金で契約・交換できると保証する数字ではなく、同じ条件を置いた計算例。
目の前で追加料金がかからんかったら、そらうれしい。でも僕、それまでの毎月の支払い、どこに置いてきたんや?ってなったわ笑
これはバッテリー交換だけの比較で、落下による故障や盗難・紛失などは含めていない。僕が実際にやった修理はバッテリー交換くらいやったので、まずこの使い方と数字から考えたい。
もし月1,540円を払う代わりに自分で貯めたら、2年で36,960円。そこから交換代17,200円を払っても、19,760円は手元に残る。これは積立と交換の計算例で、僕の実際の残高ではない。全部を毎月の契約にするより、必要になったときに使えるお金として持っておきたいわ。
それでも僕は、使うかもしれない補償に毎月払うより、自分のお金として残していきたい。「修理代が安く見える」だけでは契約せん。
今は、スマホ代もほかの急な出費も「特別費」に貯めてる
僕は今、補償を付けず、その分をほかの急な出費への備えと一緒に、特別費として貯めてる。スマホ専用の補償料として払うんやなくて、何かあったときに自分で使えるお金にする感じ。
ただ、同じお金を「スマホにも全部使える」「ほかの急な出費にも全部使える」と二重に当てにはせん。ほかの支払いも重なったら、残る金額は減る。
補償を付けんかった分を全部遊びに使ったら、修理への備えは増えてへん。楽しむお金は残したいけど、貯めるって決めた分まで使うのは違うやん笑。
自分で同じように備えるなら、まず今の機種の修理見積もりを見て、手元の貯金からいくら払えるかを確認する。そのうえで、毎月いくら特別費へ回すか決める。さっきの表はiPhone 17の加入料の例。自分の機種や貯金額が違うから、月1,540円をそのまま積立の正解にはしない。
貯まり切る前に壊れたら? 僕は手元の貯金で払う
僕もここは怖かった。「貯めたらええ」と分かっても、貯まる前に壊れたらどうするん?ってなる。
そのときは手元の貯金から払って、特別費の積立額を見直す。用意していたお金が明らかに少なかったら、そのままではあかん。実際に備えながら修正していくつもり。
貯め始めの年と、2〜3年かけて備えを作った後では、手元のお金も違う。積立を始めた瞬間から、どんな故障にも払えるわけではない。だから「そのうち貯まる」やなく、今あるお金まで見て決める。
すでに補償へ入っているなら、契約名・今後の料金・利用時の負担を確認する。解約時の精算や返金、再加入の条件は契約で違うので、手続きの前に確認しておこう。
不安をなくすために、楽しみのお金までなくしたくない
来年からは、生活費も自分で払う予定。家賃も食費も払って、怖いもの全部に毎月お金を払って……ってやってたら、友達とのご飯や旅行に回すお金がなくなるやん。
僕は、壊れたときの出費を完全になくしたいんやなくて、壊れても自分で払える準備をしておきたい。何も起きなかったら、貯めたお金は僕の手元に残る。
「みんな入ってる」より、「僕は何に備えたいん?」やな。僕はスマホの補償を付けずに貯める!
迷っているなら今日は一つ、自分の機種の修理見積もりと、今すぐ修理に回せる貯金を並べてみて。怖さだけで決めるんやなく、実際に払う準備があるかを見よう。
補償料がそもそもどこに入っているか分からない人は、スマホ代を通信料・端末代・オプション・キャリア決済に分けるところから。毎月何に払ってるかを、こっちで整理できるようにした。
契約条件を確認したい人へ
加入料と適用条件はAppleCare+の公式案内、交換代はApple公式のバッテリー交換見積もりで確認できる。見積もりでは機種を「iPhone 17」に合わせて見てみて。解約時の精算はApple公式の解約案内へ。確認日:2026年10月20日。料金・条件は機種や契約先などで異なり、将来の料金・更新・修理対応を保証するものではない。
コメント