求人票の月給を見て「これだけあったら、家賃を払っても遊ぶお金は残るんちゃう?」と思ってた。
でも、親の給与明細を見てびっくりした。「こんなに引かれるん?」って。
月給の額がそのまま口座に入ると思ってたから、家賃や遊び代を考えるときも、使えるお金を多く見てたんよね。
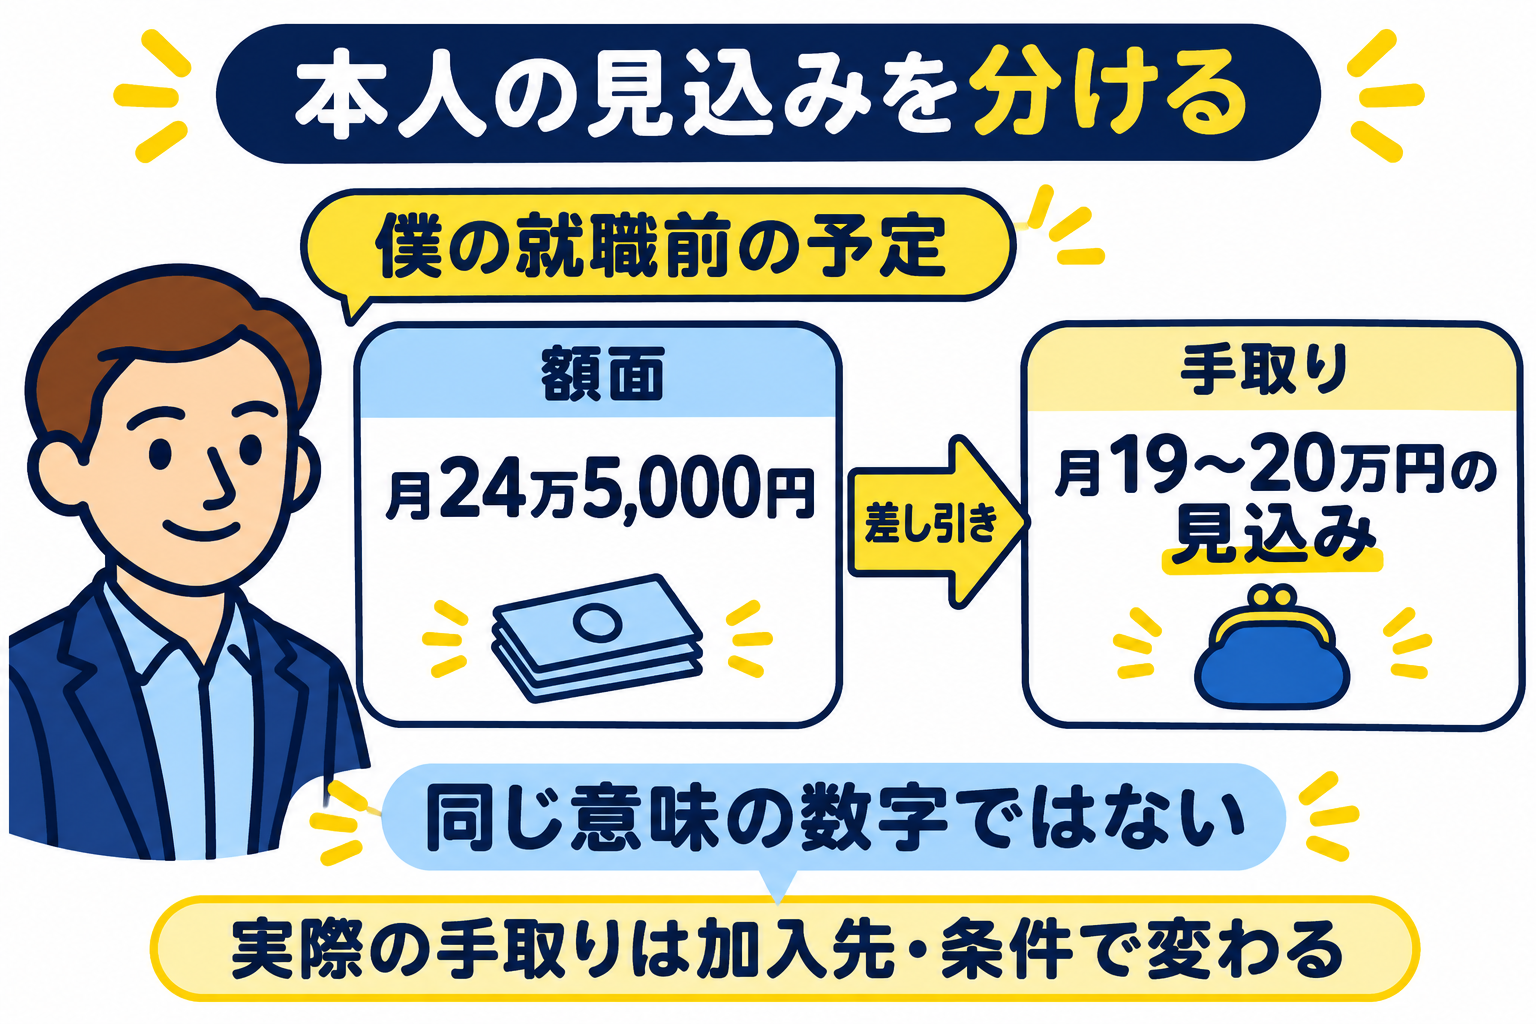
僕は2027年4月から働く予定。内定先の額面は月24万5,000円で、今のところ手取りは月19〜20万円くらいと見ている。
だから、生活の予算は手取りの見込みから考える。家賃も遊び代も、まずは同じ予算に書いてみた。
この記事で分かること
- 額面・手取り・求人票の月給の関係
- 同じ額面でも、手取りを固定の割合で決められない理由
- 家賃・楽しみ・備えを、手取りの見込みから並べる方法
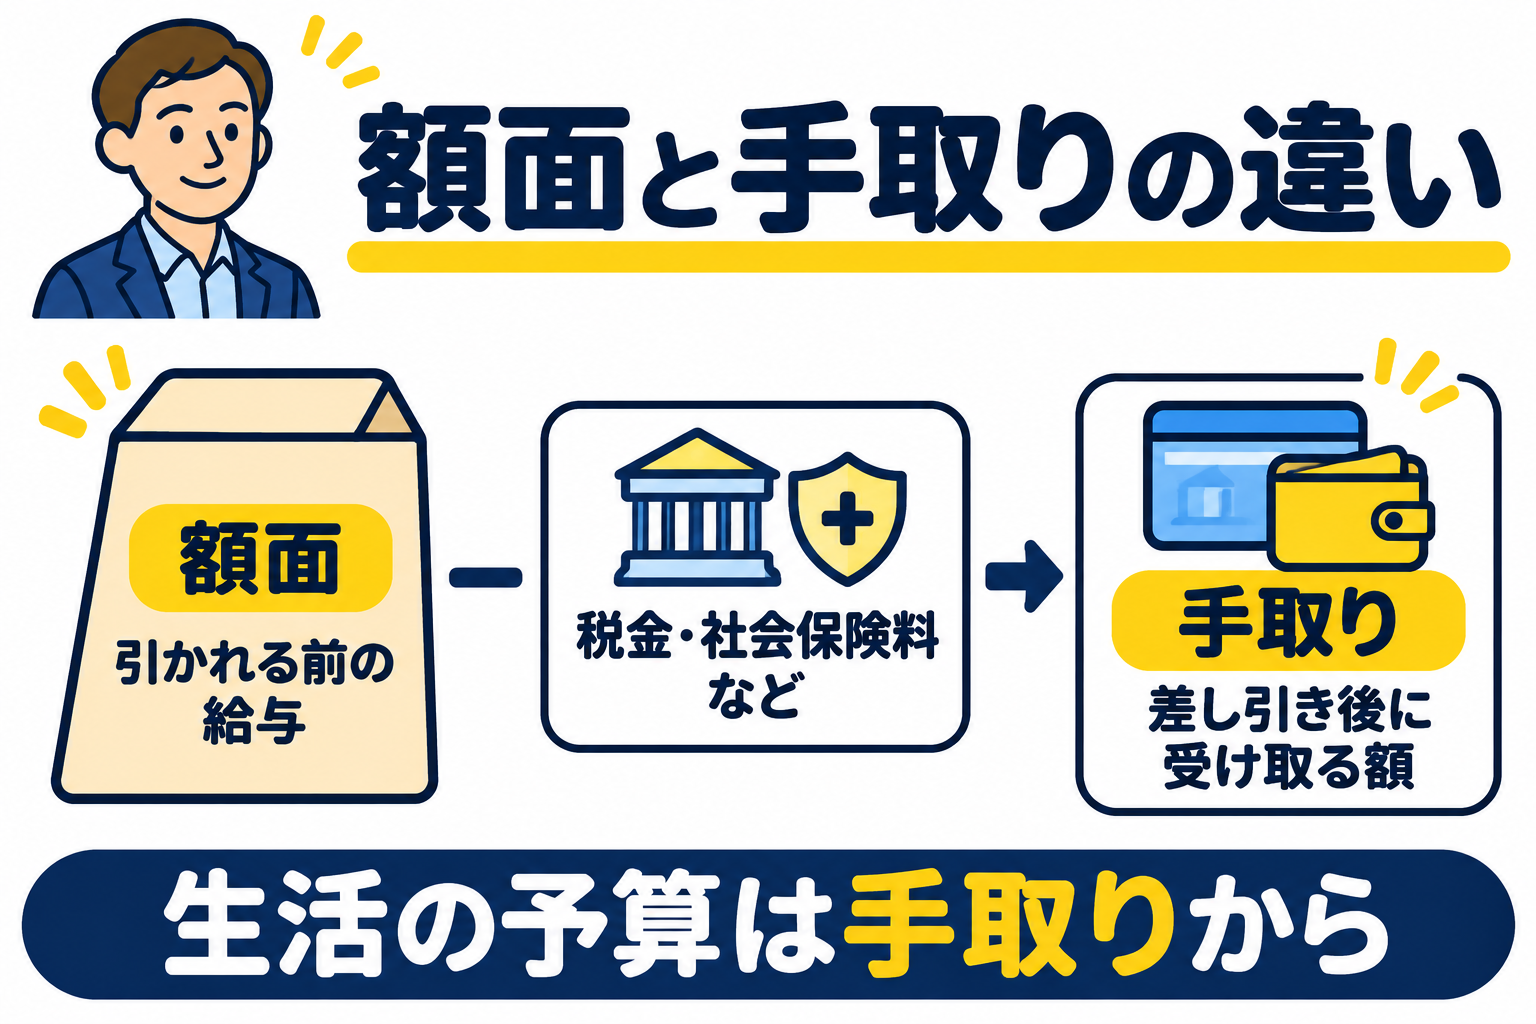
額面は引かれる前、手取りは差し引いた後の金額
額面は、税金や社会保険料などが引かれる前の給料。そこから差し引いて、実際に受け取るのが手取り!
給与明細の「控除」は、給料から引かれるお金のこと。所得税や住民税といった税金のほか、健康保険料や厚生年金保険料などの社会保険料も入る。
明細を読むなら、「額面の支給額 − 税金・社会保険料など = 手取り」と考えると分かりやすい。
「給与所得」は税金の計算で使う数字。生活費にいくら回せるか知りたいときは、口座で受け取る手取りを見る。
求人票の「月給」に何が含まれるかも確認する
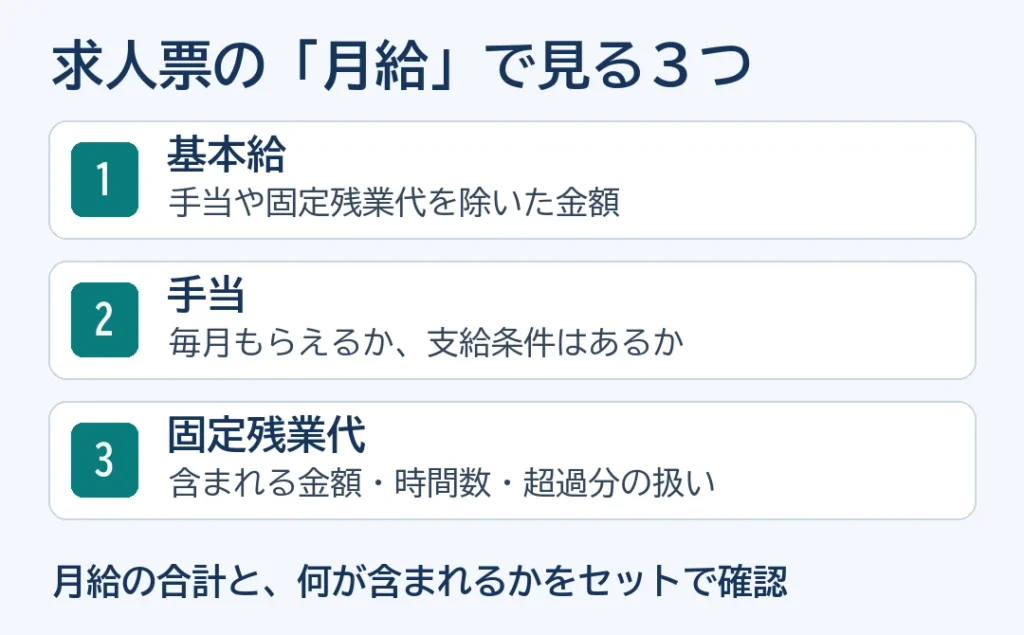
求人票を開いたら、基本給と手当の内訳を見る。固定残業代があるなら、何時間分でいくらか、超えた分はどう支払われるかも確認しておきたい。厚生労働省の労働条件の案内
通勤手当は交通費に使うお金。残業代や賞与、条件付きの住宅手当もあるから、僕なら毎月の生活費に当てにできる支給を先に分ける。
毎月いくら入るかは、雇用条件の書類や会社の案内で確かめたい。
僕の24万5,000円も、手当や控除の内訳がそろうまでは額面の予定額として見ている。
手取りは「額面の何割」でずっと固定されるわけではない
「額面に何割か掛けたら、手取りが分かるんちゃう?」と考えたくなる。家賃を決める前に、ざっくりでも知っておきたい!
でも、同じ額面でも、加入する健康保険や年齢、扶養の状況などで引かれる額は変わる。
毎月の給料から引かれる所得税も、税額表や提出書類に沿って決まる。国税庁の源泉徴収の説明
手取りを見積もるときの小まとめ
- 求人票は、月給の内訳まで見る。
- 手取りは保険や扶養などの条件で変わる。予算を組む段階では、受け取れそうな額に幅を持たせる。
就職した最初の月だけで、先の予算まで決めない
- 初回の給与:締め日と入社日で対象期間が変わる場合があります。社会保険料の徴収月も、会社の案内で確認する。
- 住民税:前年の所得に基づくため、学生時代の収入でも変わります。給与からの特別徴収は通常6月から翌年5月!自治体の個人住民税の案内
- 子ども・子育て支援金:2026年4月分から医療保険と合わせて拠出。僕が就職する2027年の実額は、その時点の料率と加入条件で確認する。こども家庭庁の公式案内
僕は普段の月の明細を見て、引かれる額が変わったときに予算も見直すつもり。
僕の予定は「額面24.5万円」と「手取り19〜20万円の見込み」
今分かっている額と、僕が立てた見込みを並べるとこんな感じ。
| 項目 | 今の僕の情報 | 扱い |
|---|---|---|
| 額面の給与 | 月24万5,000円 | 内定先での予定額。受領実績ではない |
| 手取り | 月19〜20万円くらい | 本人の見込み。保証ではない |
| 家賃 | 月6万円くらい | 見込み。管理費込みかは未定 |
| 趣味 | 旅行・服・ゲームを含め月3万円 | 残したい希望予算 |
僕は住宅補助なしの見込みで、車を持つ予定もない。できれば自転車で通いたい。
自転車でも購入や整備、必要な補償にいくらかかるかは調べておきたい。
家賃6万円・趣味3万円を引いた残りが、全部余るわけではない
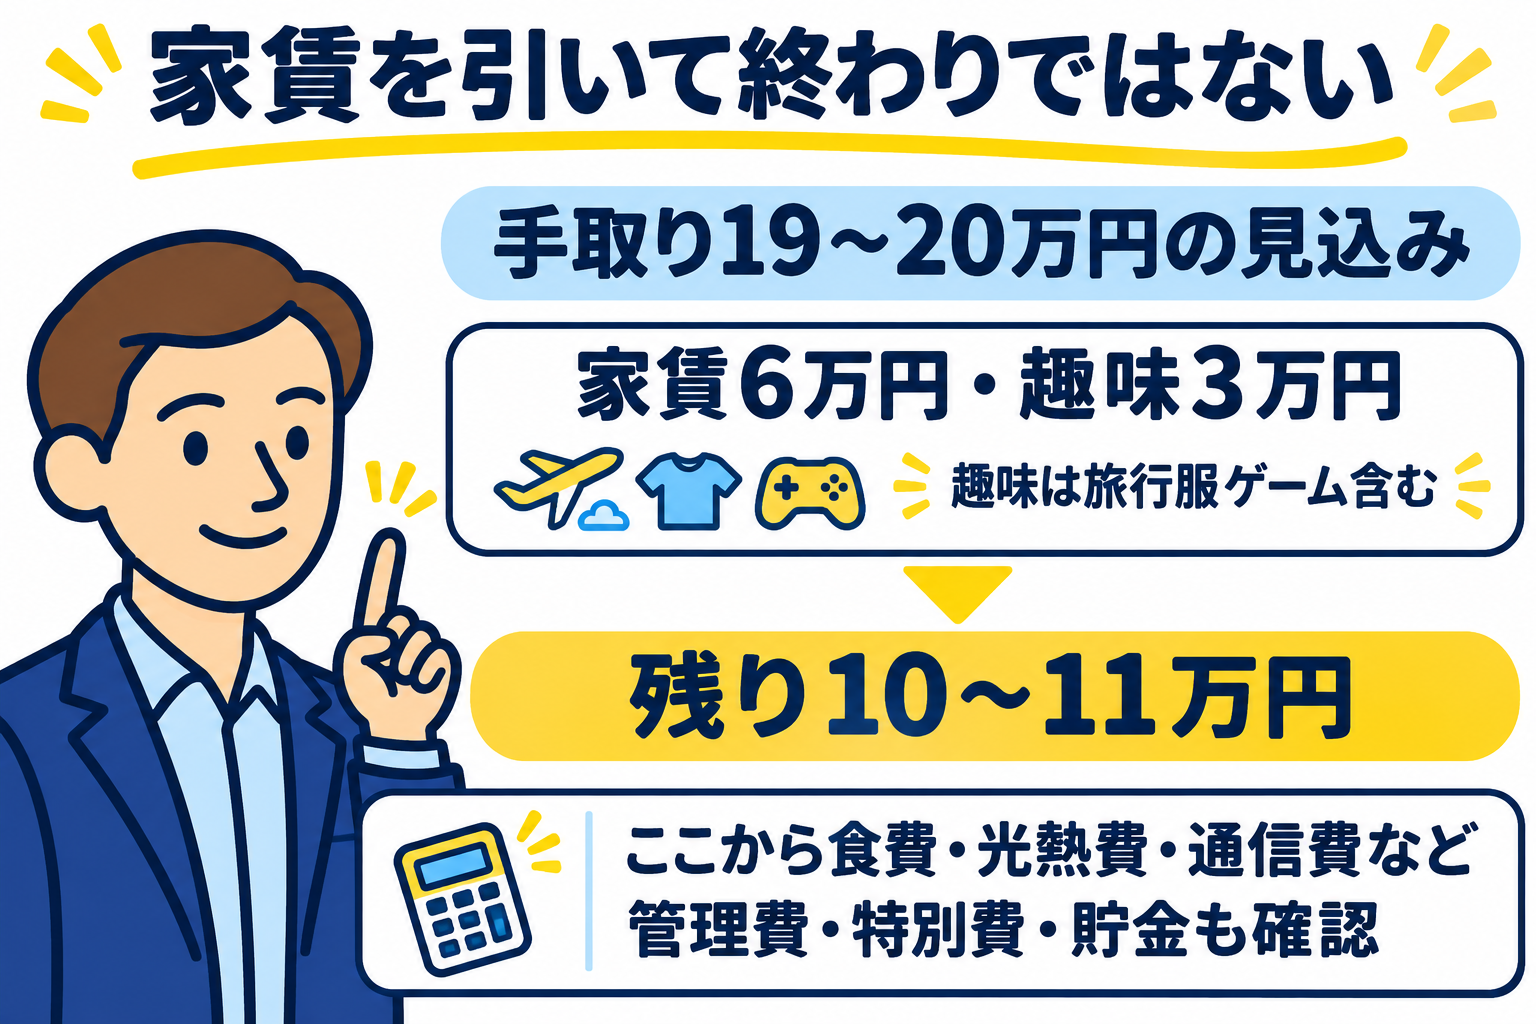
手取りが19万円だったら? 20万円だったら? 就職後の見込みから、家賃と趣味代を引いてみた。
| 途中計算 | 手取り19万円と仮置き | 手取り20万円と仮置き |
|---|---|---|
| 家賃6万円を引く | 13万円 | 14万円 |
| 趣味3万円も引く | 10万円 | 11万円 |
残りは10〜11万円。でも、ここから食費・光熱費・通信費・日用品代が出ていく。家賃と管理費が別なら、その分も足しておく。
家電の買い替えに備える特別費や、働けないときの生活防衛費も残しておきたい。
余った分だけで足りるかは、一度書き出してみないと分からない。
初めての一人暮らしなら、引っ越しや家電にも最初にお金がかかる。
ここは入居前に要る額と、毎月の生活に要る額を分けて考えたい。
必要な支払いも、残したい楽しみも、同じ予算に書く
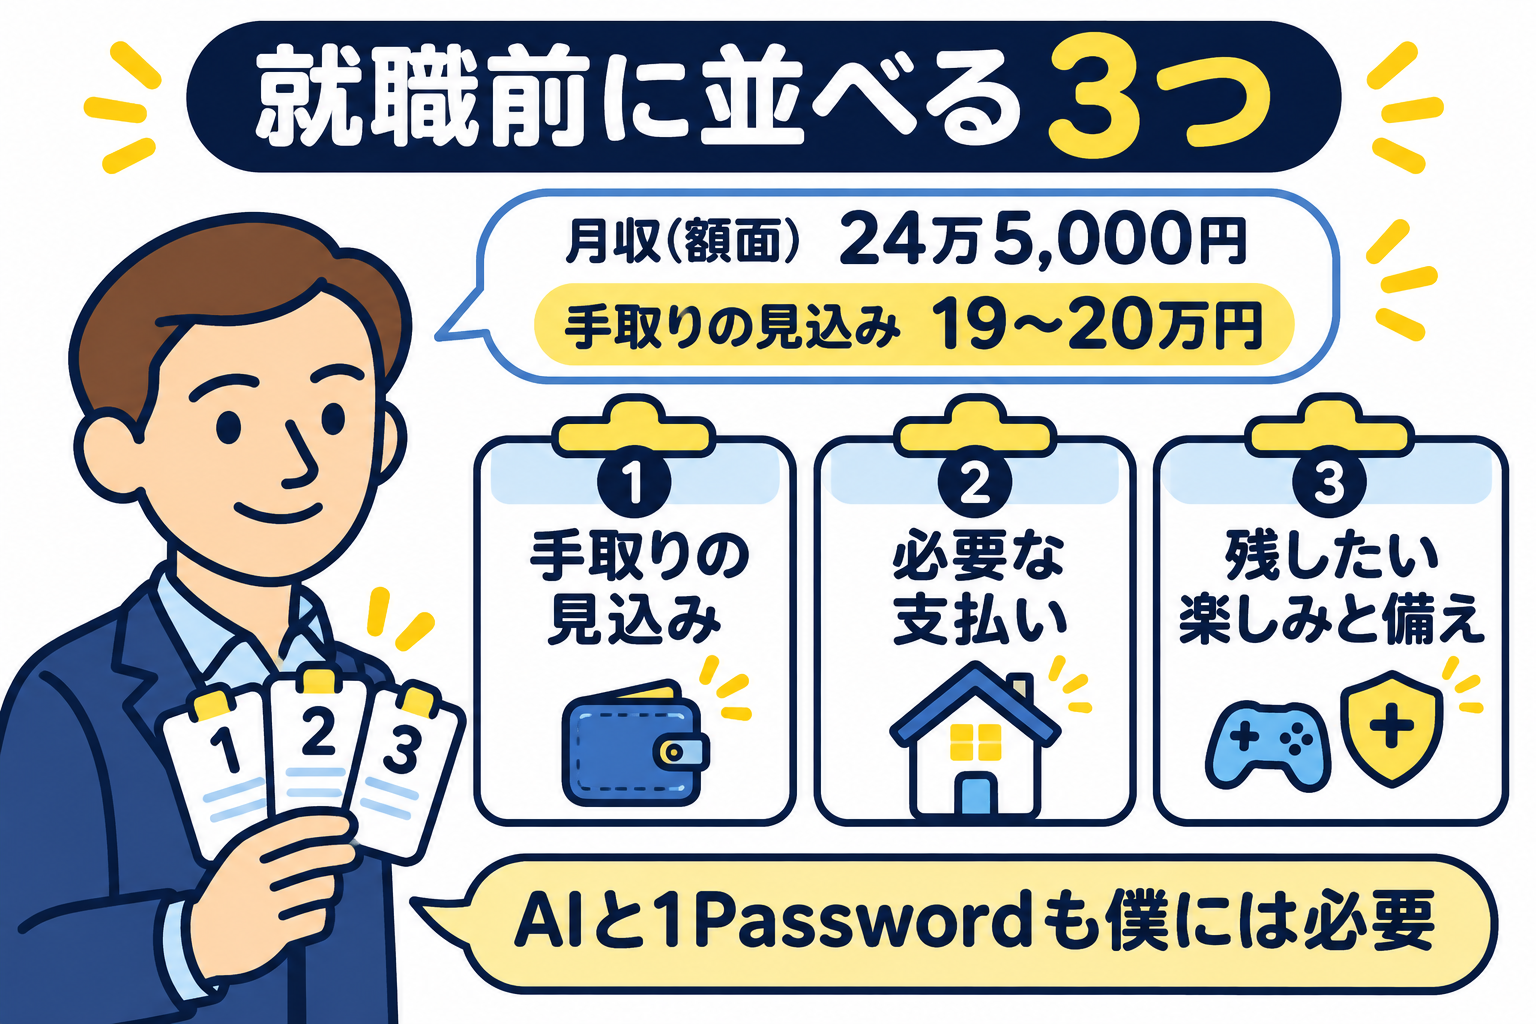
旅行も行きたいし、ゲームも楽しみたい。僕は趣味に月3万円は残したいなと思っている。生活費や備えも書いたうえで、予算に収まるかを見ていく。
AIと1Passwordも、僕が使い続けたい契約。
必要な契約として予算に入れて、金額は使っているプランの請求で確かめる。
今はMoney Forward MEの無料版と目的別口座でお金を管理している。
就職してからも、払ってみて予算と違ったら、そのたびに数字を直していきたい。
予算を作るなら、この順で書いてみると整理しやすい。
- 手取りの見込みに幅を持たせ、低めの場合の予算も作る。
- 家賃だけでなく、管理費・生活費・必要な契約・予定の出費を書き出す。
- 残したい楽しみと備えを入れ、収まらなければ金額や選び方を調整する。
まだ分からない費用は「未定」と書いておく。管理費みたいに、あとで確認したいものが見える。
まずは求人票や内定の書類を開き、額面と、生活予算に使う手取り見込みを別の欄に書く。その横に、家賃以外の支払いを三つ足してみる。
この記事のまとめ
- 求人票の額面は引かれる前の金額。家計は手取りの見込みから考える。
- 手取りは保険や税の条件で変わる。働き始めたら、普段の月の明細を見て予算を直す。
- 家賃だけで決めず、生活費・楽しみ・備えまで同じ予算に書く。
公式情報の確認日:2026年11月5日。
コメント