みんな、給料25万円って書いてたら、口座に25万円入ると思わん?
僕はそう思ってた。だって「給料25万円」って書いてあるんやで?そのまま25万円もらえるもんやと思うやん。
でも実際は、税金や社会保険料が引かれて、手取りはもっと少なくなる。
これを初めて知ったときは、「なんで手取りにしたらこんなに低くなるねん!」って普通にびっくりした。家賃と食費を払って、ちょっと自分にご褒美を買ったら、もう遊びに行くお金ないやん!って焦ったわ笑
親と話していたときに、給料の話から「そこから税金とか引かれるから、手取りで見るともっと少なくなるよ」と聞いたのがきっかけで、自分でも調べてみた。
今回は、2027年4月から社会人になる僕が、額面25万円を前提に、実際にいくら残るのか、大阪で一人暮らしできそうかを試算してみた。
「額面」と「手取り」、同じ給料の話ちゃうん?
求人票や会社から聞く「月給25万円」は、基本的に額面。そこから税金や社会保険料が引かれて、実際に口座へ入るのが手取りやった。
| 言葉 | 意味 |
|---|---|
| 額面 | 税金や社会保険料が引かれる前の金額 |
| 手取り | 実際に口座へ入る金額 |
| 給与明細 | 何がいくら引かれたかを確認する書類 |
僕の中では「給料=もらえる金額」やったから、ここでまず話が違った。
25万円をそのまま使える前提で家賃や遊び代を決めてしまうと、あとで「あれ?思ってたよりお金ないやん」となる。だから、生活を考えるときは最初から手取りで見るのが大事やと思う。
給料から引かれるのは、税金だけじゃなかった
給料から主に引かれるのは、所得税、住民税、健康保険、厚生年金、雇用保険など。
- 所得税:その年の所得に応じて国へ払う税金
- 住民税:前年の所得をもとに、住んでいる自治体へ払う税金
- 健康保険:病気やけがの医療費に備えるもの
- 厚生年金:老後だけでなく、障害や遺族への保障にもつながるもの
- 雇用保険:仕事を失ったときなどに備えるもの
最初は「こんなに引かれるんか」と思ったけど、社会保険は病気やけが、老後、仕事を失ったときまで含めて備えてくれている。仕組みを知ると、払う理由は分かるようになった。
制度の概要は、厚生労働省の社会保険適用拡大の案内でも確認できる。
額面25万円なら、手取りはいくらになる?
まずは、2026年度の大阪府・協会けんぽ・40歳未満・一般的な会社員を想定して計算した。実際の金額は会社の加入先、年齢、扶養、賞与などで変わるので、これはあくまで試算!
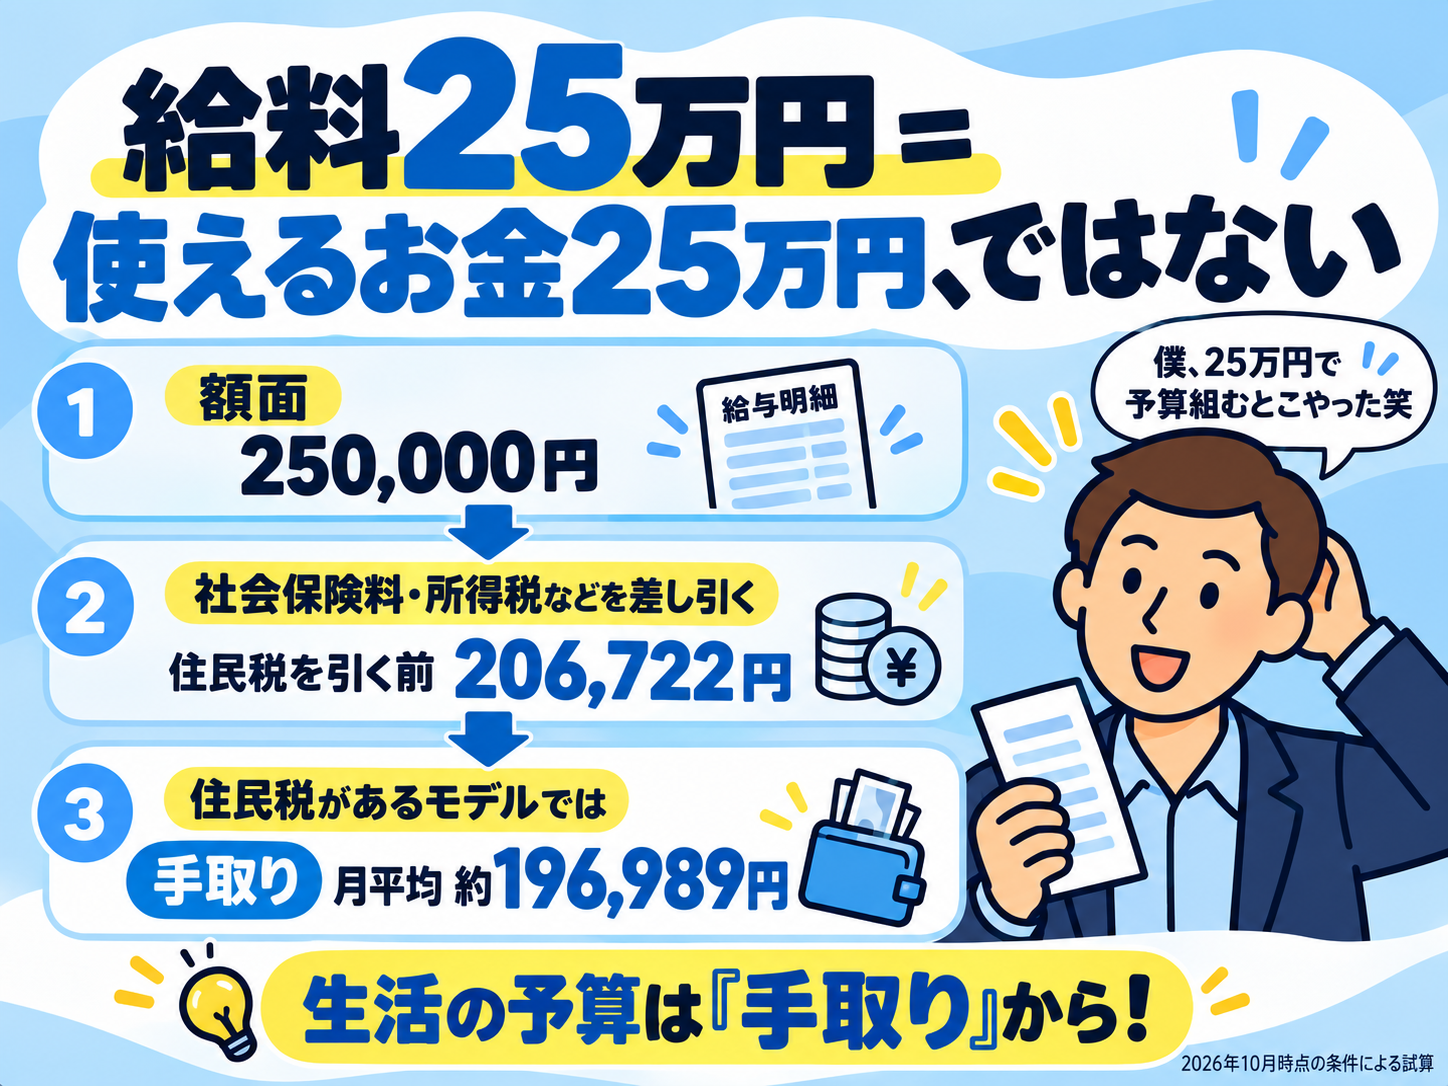
| 項目 | 月額の試算 |
|---|---|
| 額面 | 250,000円 |
| 健康保険 | 13,169円 |
| 厚生年金 | 23,790円 |
| 子ども・子育て支援金 | 299円 |
| 雇用保険 | 1,250円 |
| 社会保険料合計 | 38,508円 |
| 所得税 | 4,770円 |
| 住民税を除いた手取り | 206,722円 |
住民税をまだ含めない段階でも、25万円から約4万3,000円が引かれる計算になった。「25万円あるし、6万円くらい遊びに使えるやろ」と考えていた自分、だいぶ危なかった笑
保険料は協会けんぽ大阪支部の令和8年度保険料額表、源泉徴収税額は国税庁の令和8年分源泉徴収税額表をもとにしている。
住民税は10%。でも「給料の10%」ではない
「住民税って10%ちゃうん?」と思った人もいると思う。僕もそう思った。
ただし、10%を額面25万円にそのまま掛けるわけではない。住民税は、給与から給与所得控除や基礎控除などを引いた課税所得をもとに計算する。大阪市の所得割は、市民税8%と府民税2%を合わせた10%が基本やけど、そこに均等割なども加わる。
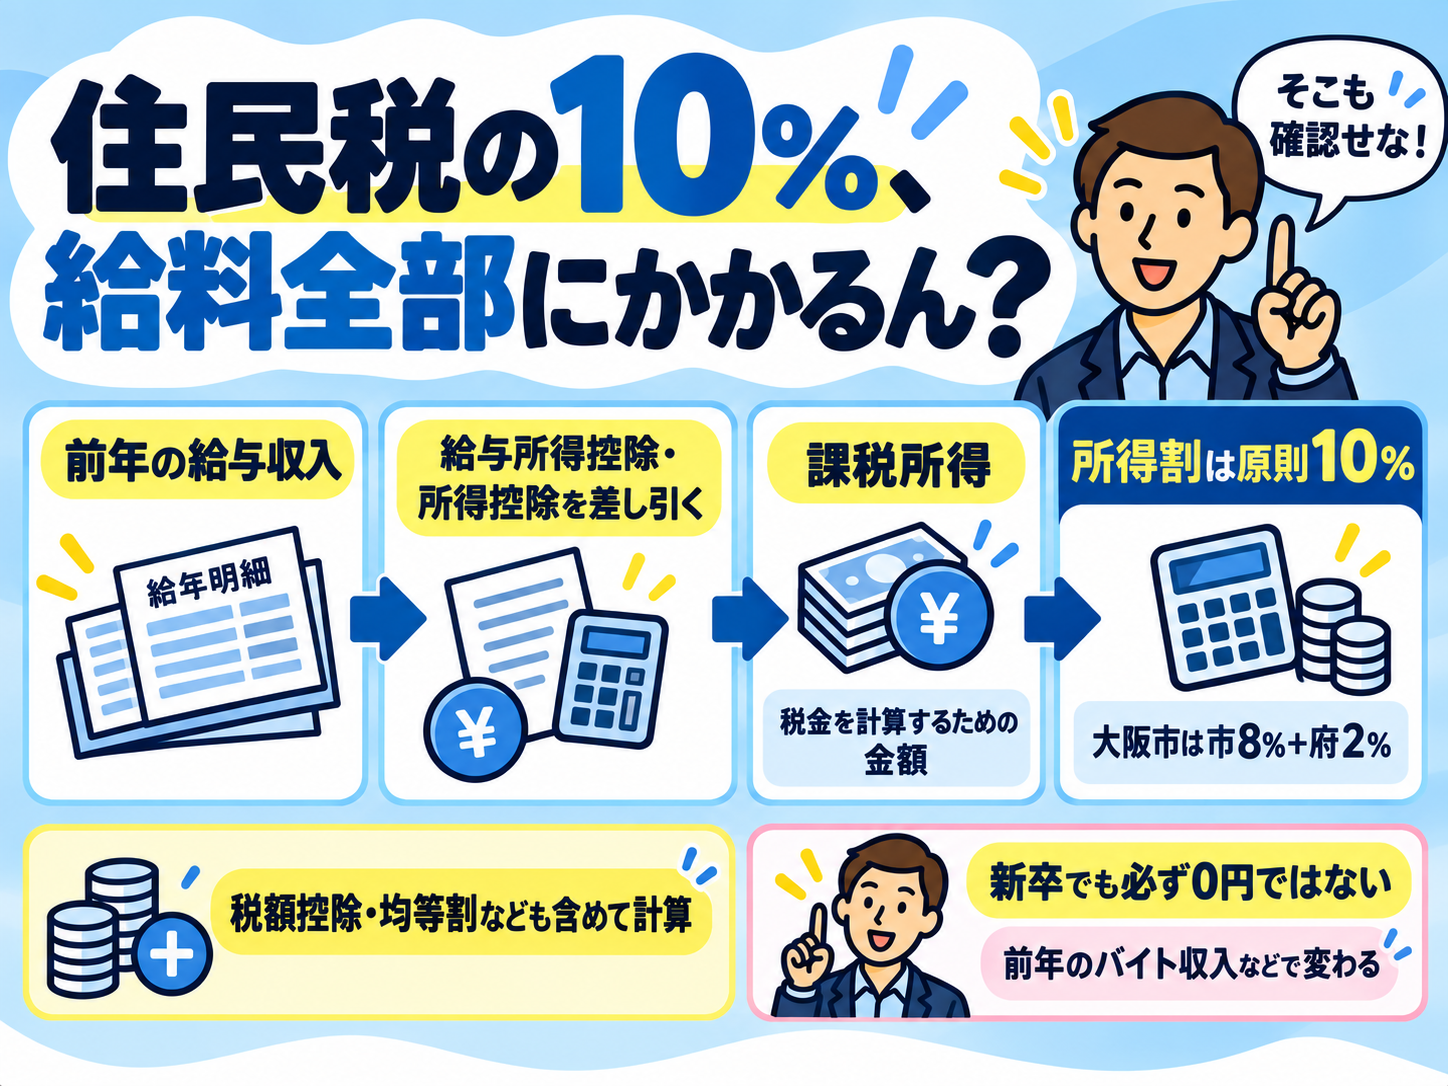
今回のモデルでは、前年の給与収入300万円、前年の社会保険料45万円などを仮定した。計算上の年間住民税は約11万6,800円、月平均では約9,733円になった。
すると、先ほどの手取り206,722円から住民税の月平均を引いて、月平均の手取りは約196,989円になる。
ただし、社会人1年目の最初から毎月この金額が引かれるとは限らない。住民税は前年の所得をもとに計算されるため、前年に所得が少なければ、就職1年目は少なく見えることがある。だから「1年目の手取りがこのまま続く」とは考えず、2年目以降の住民税も含めて準備しておきたい。
詳しい仕組みは大阪市の個人市・府民税の案内と国税庁の給与所得控除で確認できる。
大阪で家賃6万円。遊び代4万円も残せる?
僕は大阪で一人暮らしをするなら、家賃は6万円くらいにしたいと思っている。友達とのご飯や旅行も優先したいから、遊び代はできれば月4万円残したい。
でも、仕事から疲れて帰ってきて毎日料理できるのか、外食ばかりで食費が大変なことにならないかも不安やった。
そこで、手取り月平均196,989円を前提に、まずは仮の予算を置いてみた。食費と光熱水道費は統計を参考にした平均的な目安で、僕の実際の生活費ではない。
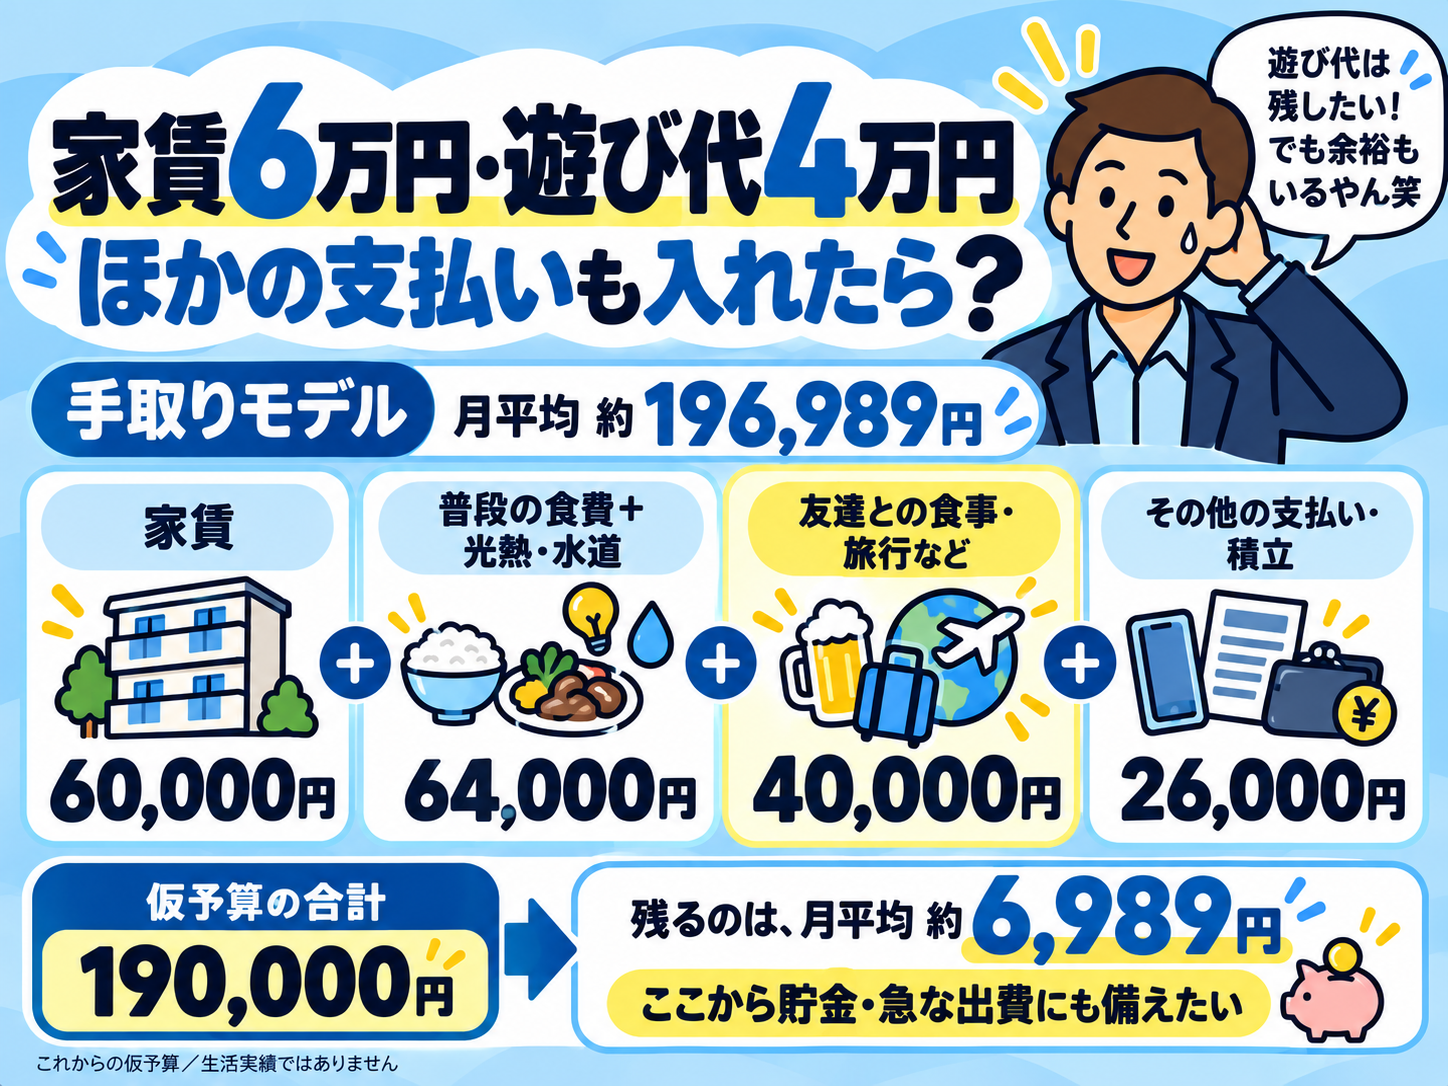
| 項目 | 仮予算 |
|---|---|
| 家賃 | 60,000円 |
| 食費 | 49,321円 |
| 光熱・水道 | 13,333円 |
| 通信費 | 8,000円 |
| 日用品・交通など | 19,346円 |
| 遊び・友達とのご飯・旅行積立 | 40,000円 |
| 合計 | 190,000円 |
| 残り | 約6,989円 |
この表だけ見ると、少し残る。でも、病院代、服、家電、帰省、火災保険、初期費用、家具家電の買い替えなどは入っていない。毎月必ず6,989円が自由に使えるわけではない。
家賃6万円が無理と決めつける段階ではないけど、遊び代4万円も残したいなら、ほかの固定費や臨時出費まで見ておく必要がある。家賃だけ安くして、通勤費や外食費が増えることもあるから、住む場所もセットで考えたい。
参考にした食費・光熱水道費は、総務省の家計調査などをもとにした目安!
額面で考えていたら「6万円余る」と思っていた
もし額面25万円のまま計算していたら、同じ仮予算190,000円を引いて、約60,000円残るように見える。
でも、住民税まで平均化した手取りは約196,989円。残りは約6,989円。額面のまま考えたときとの差は約53,011円ある。
「なんとなくいけそう」で決めたら、あとから毎月5万円以上のズレに気づく可能性がある。これは、遊びを削るかどうか以前に、生活の組み立てが変わるレベルやと思う。
遊びを削る前に、いらん支払いを数字で見る
僕は、仕事するために生きてるんじゃなくて、楽しむために仕事してると思っている。友達とのご飯や旅行を全部なくしてまで、数字を合わせたいわけではない。
だからこそ、まず見直すのは、通信費、サブスク、なんとなくの買い物。ここに毎月いくら払っているのかを知らないまま、「お金が足りないから遊びを減らす」は順番が違う気がする。
僕の場合、固定費を見直すときは、安いものを何でも選ぶのではなく、使っていないもの、重なっているもの、価値を感じていないものから確認したい。
まずは「使えるお金」を書き出してみる
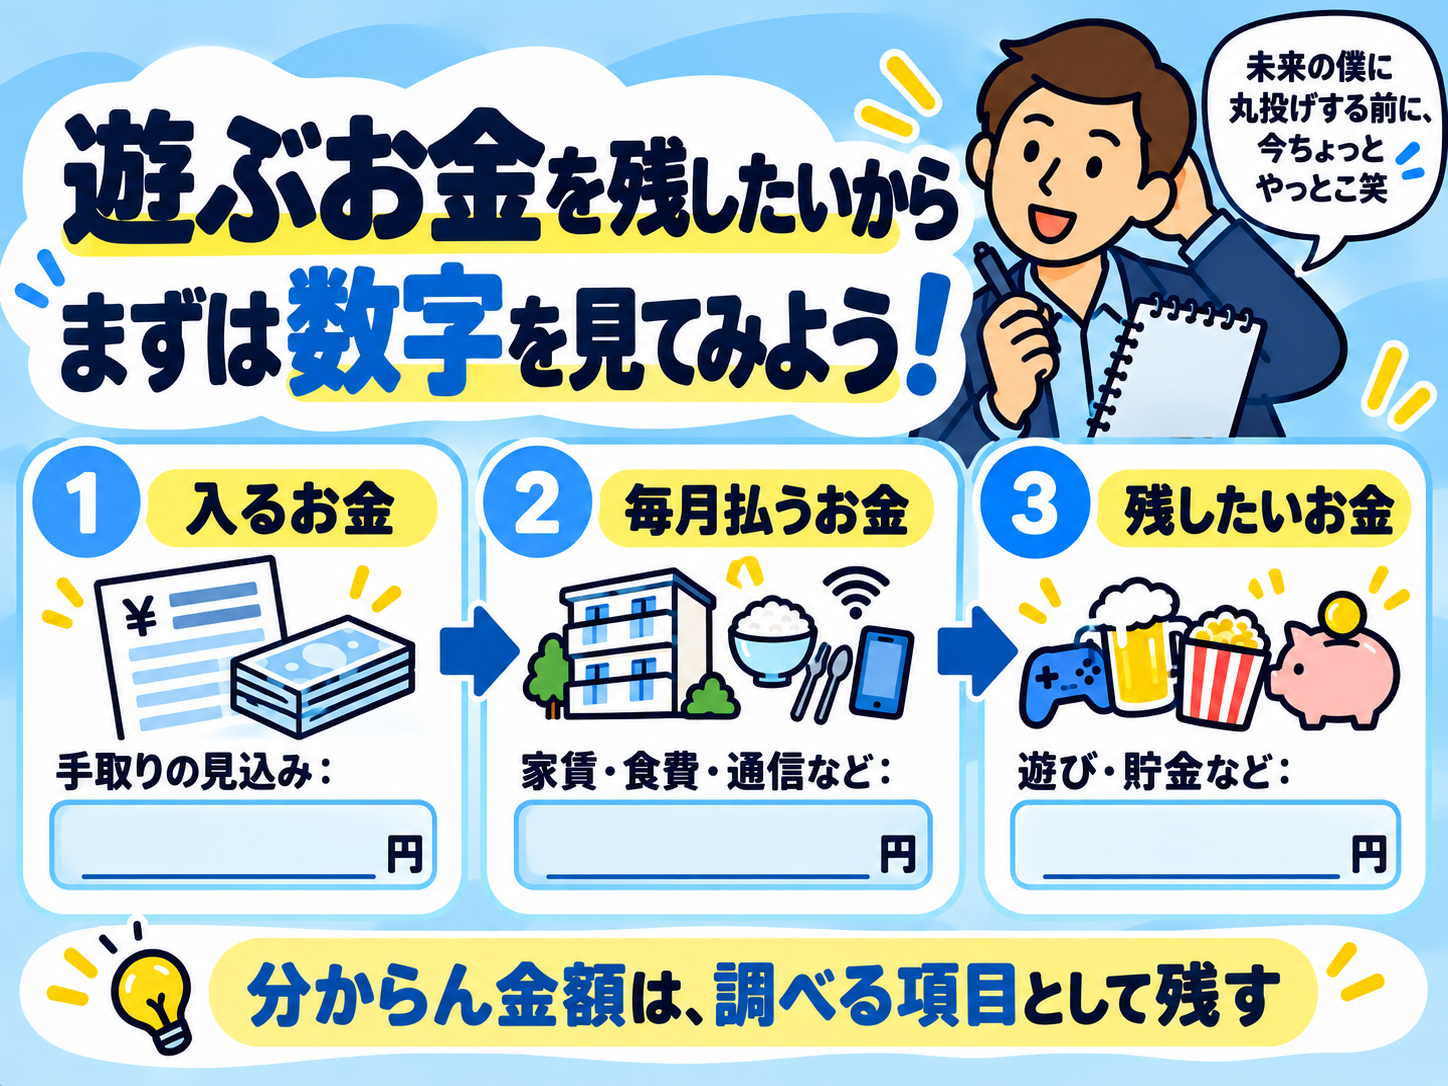
給料25万円と聞いたとき、そのまま25万円使えると思っていた僕みたいな人は、まずこの3つを書いてみてほしい。
- 手取りはいくらになりそうか
- 家賃・食費・通信費など、毎月いくら払うのか
- 友達とのご飯や旅行など、何にいくら残したいのか
書き出すと、「家賃6万円でいけるか」「遊び代4万円を残すには何を見直すか」が、気分ではなく数字で見えるようになる。
僕もまだ就職前で、これから実際に生活を始める段階。だから今の試算が正解というわけではない。でも、知らないまま給料25万円を全部使えると思っているより、先にズレを知っておく方が絶対にいい。
額面25万円は、口座に入る25万円ではない。まず手取りを知って、その中で楽しみを残せる生活を考える。
家賃、食費、通信費、遊び代。みんなは給料から何を優先して残したい?僕は、友達と遊ぶお金だけは何とか残したい笑
コメント