「社会人になったら、医療保険も生命保険も、いろいろ入った方がええんかな?」
親が保険に入っていたから、僕も社会人になったら民間保険にいろいろ入るものだと思ってた。毎月払うお金、足りるんかなって。
先輩に教わって自分でも調べてみたら、社会保険で受けられる支えが先にあると分かった。今は、公的な保障と貯金を見て、残る大きな負担に備えるという順番で考えてる。
僕が考えている民間保険の候補は最大3つ。実際に必要な備えは、車に乗るか、支える家族がいるか、どんな家に住むかで変わる。
保険の名前を見る前に、どんなときに、誰がどの支払いで困るか。僕が確認する順番をまとめた。
この記事で分かること
- 社会保険などの公的保障と、民間保険の違い
- 使える公的保障と貯金から、不足するお金を考える順番
- 僕が民間保険を最大3候補に絞る理由と、契約前に見るところ
公的な保障は制度で、民間保険は契約で内容が決まる
社会保険には、健康保険や年金、雇用保険、労災保険、介護保険などがある。対象になる人は原則として加入し、どんなときに給付を受けられるかは制度ごとに決まっている。
民間の医療保険や死亡保険は、自分に必要なものを選んで契約する。
何が起きたときに、誰にいくら支払われるかは、商品や契約で変わる。
| 比べる点 | 公的な保障 | 民間保険 |
|---|---|---|
| 入る仕組み | 制度の対象者は原則加入 | 自分で必要性を考え、商品を選ぶ |
| 内容を決めるもの | 法律・制度・加入状況など | 商品・契約・付ける補償など |
| 確認すること | 自分が対象か、給付条件と申請方法 | 支払条件、対象外、限度額、保険料など |
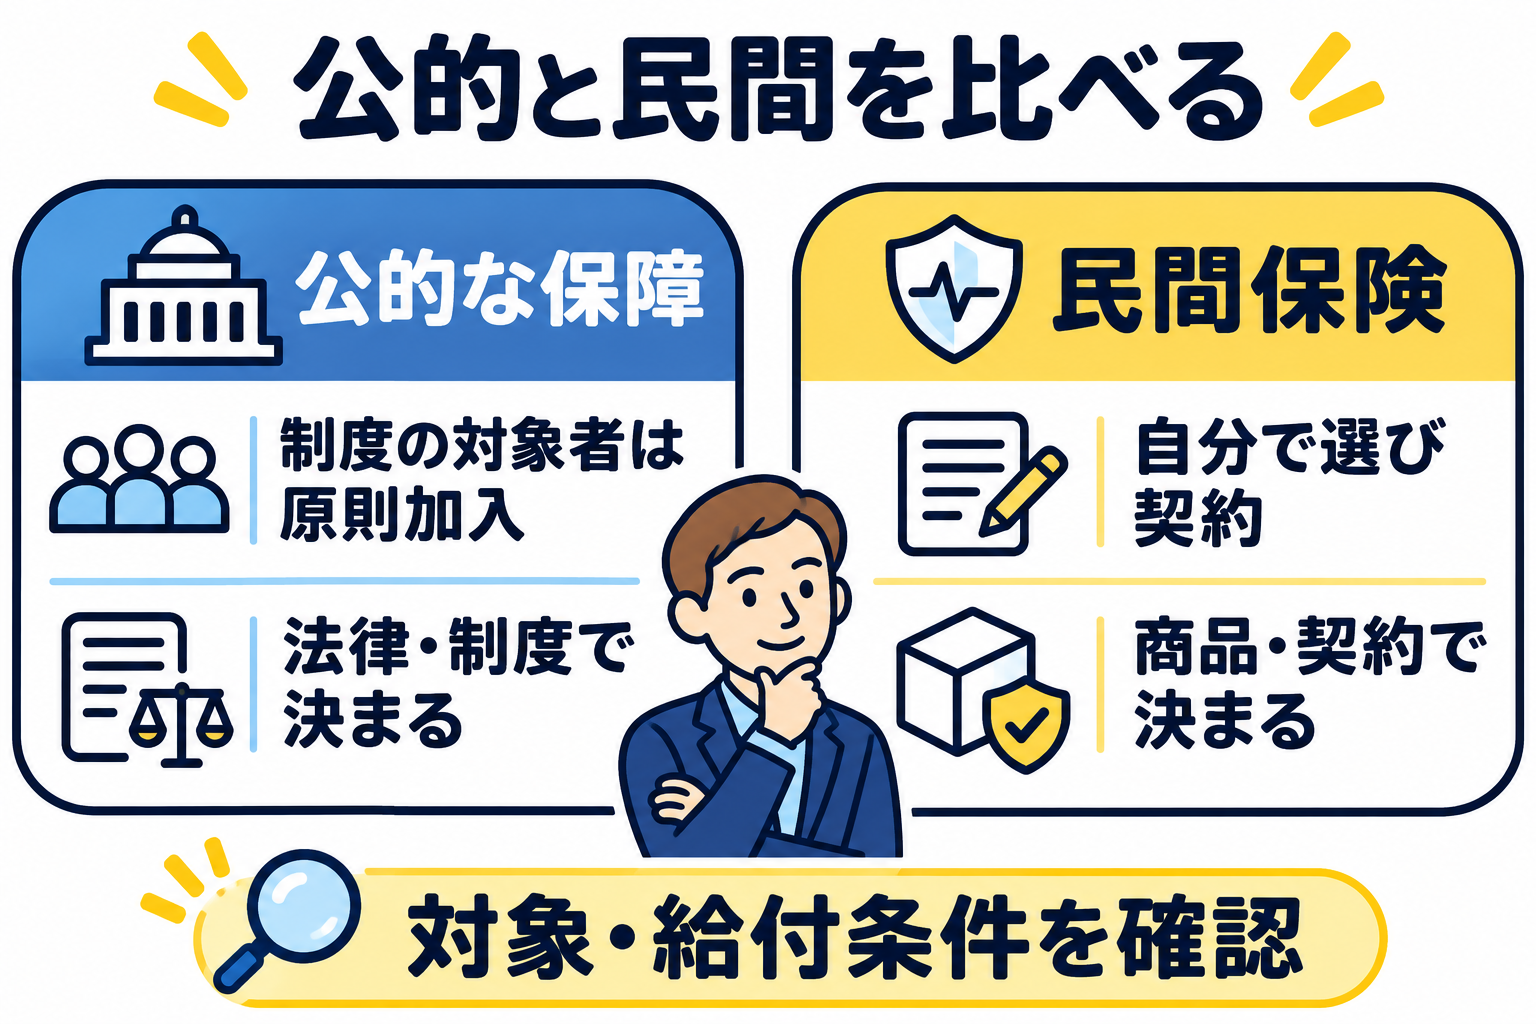
公的保険でどこまで備えられるかを確かめてから、必要に応じて民間保険を考える。制度ごとの入口は、金融庁の公的保険ポータル。
僕は「どんなときに、いくらかかるんやろ?」と、困る場面を一つ思い浮かべるところから。
僕は、公的保障→貯金→足りない大きな損失の順で考える
たとえば病気で働けなくなったとき。治療費が気になるけど、収入が減っても家賃や食費の支払いは続く。僕なら、こんな順番で見る。
- 自分が使える公的保障を、条件と給付時期まで確かめる。
- 給付を反映しても残る負担を、手元の貯金でどこまで払えるか見る。
- 生活を続けられないほどの不足があれば、その損失に合う民間保険を検討する。
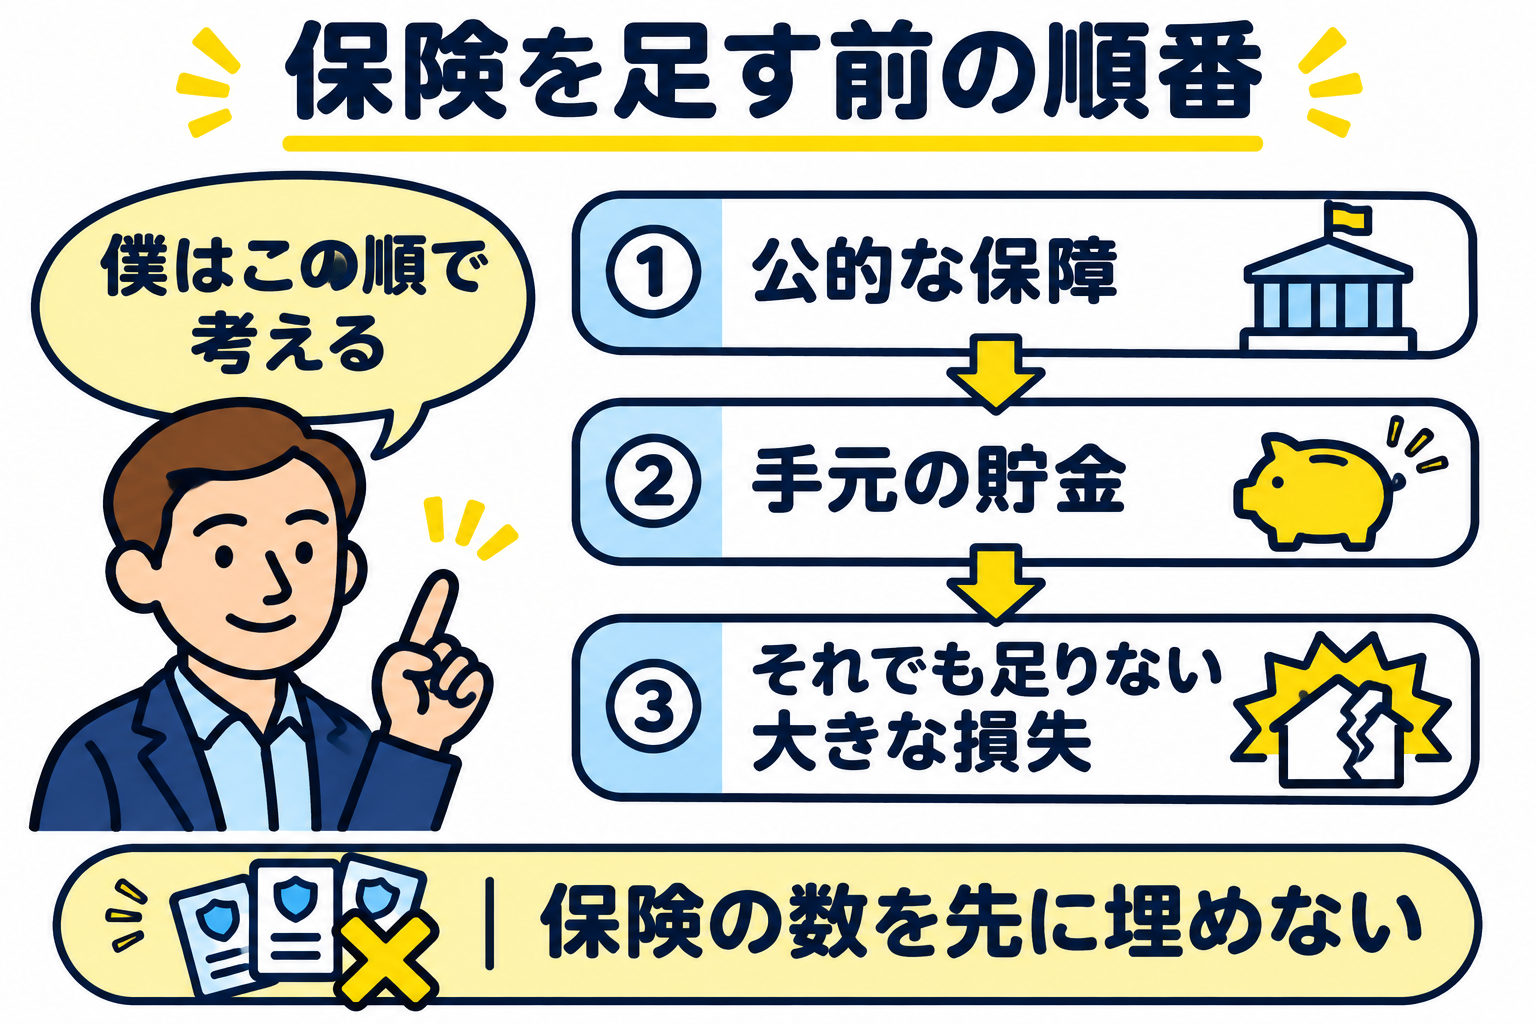
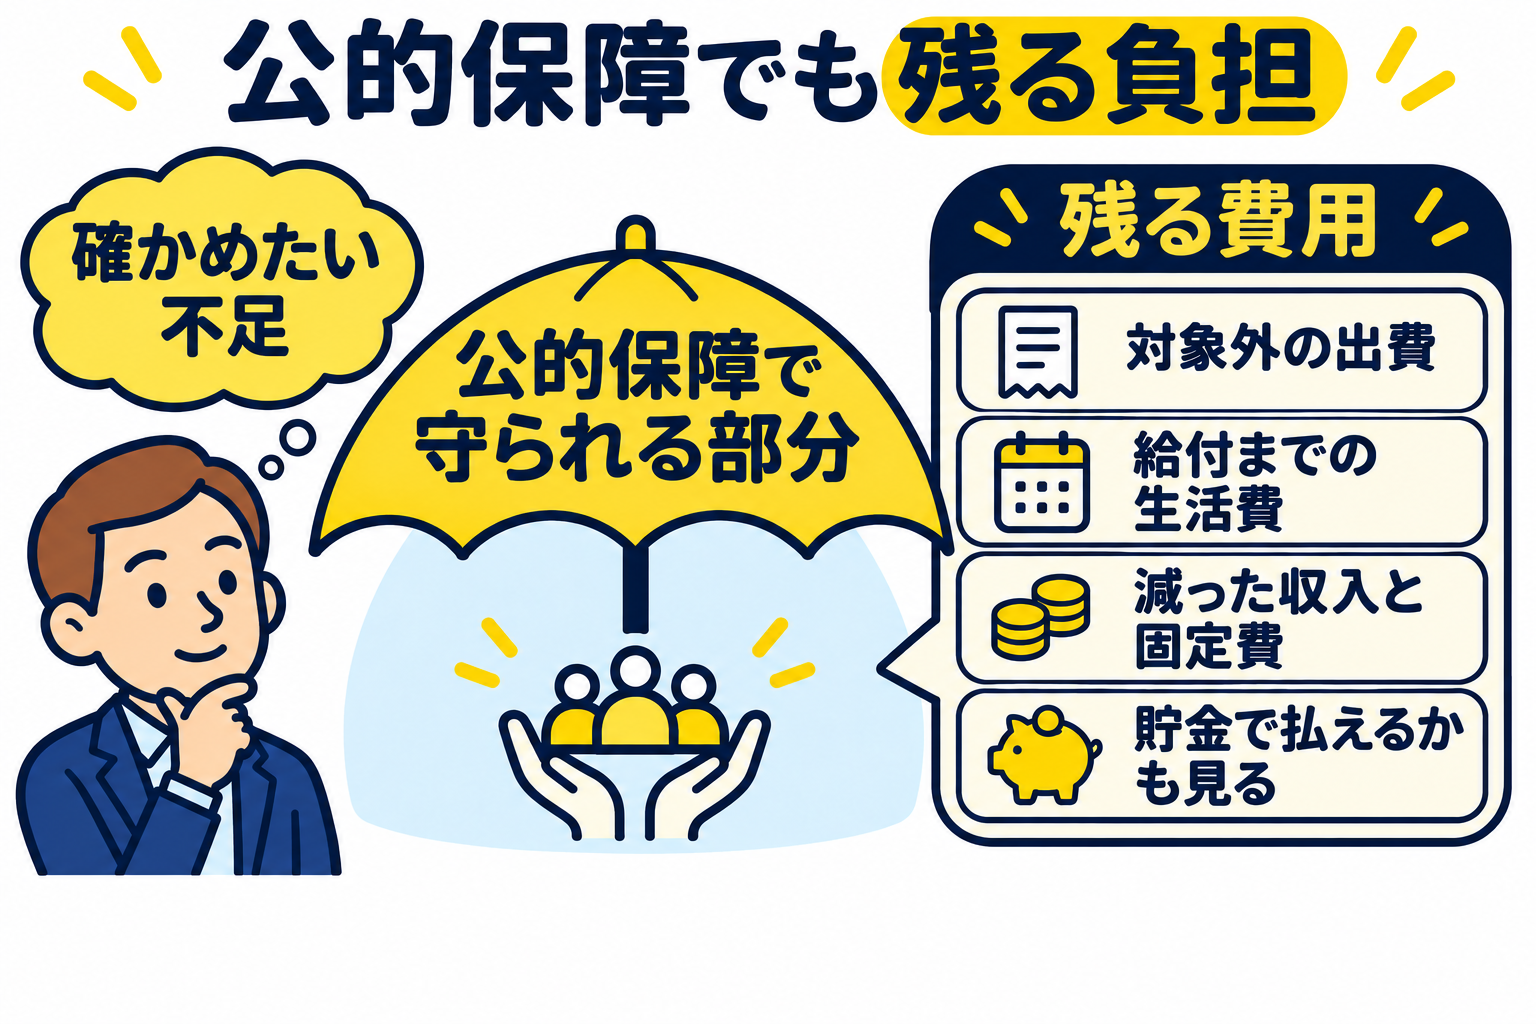
公的保障があっても、残る負担を確認する
不足額を出すときに、僕が見ておきたいのはこの3つ。
- 制度の対象外の費用。高額療養費の対象は保険診療の自己負担。食事代や差額ベッド代、保険外の診療などは別に見ておく。自己負担の上限は年齢や所得などで変わる。
- 給付までに払うお金。払い戻しが後日なら、支払日までにいくら必要かも考える。使える手続きや給付時期は加入先で確認。協会けんぽの高額療養費のQ&A
- 休んだ間の生活費。仕事以外の病気やけがで働けないときは、条件を満たせば傷病手当金を受け取れる場合がある。休む間の収入と家賃・食費を並べてみる。協会けんぽの傷病手当金の案内
スマホが壊れたときの修理や交換は、僕ならその分を貯めて備える。
住まいの損害や相手への大きな賠償は、手元のお金でどこまで払えるかを別に考えてる。
僕が候補にする民間保険は、最大3つ
保険を考えるときに僕が先に見るのは、貯金だけで抱えるには大きい負担かどうか。
今の候補は車・支える家族・住まいの3つ。まずは、自分に関係する場面を表から探してみてほしい。
| 僕の候補 | 関係する条件 | 確かめたいこと |
|---|---|---|
| 自動車の対人・対物賠償 | 車を運転する場合 | 対人・対物は無制限を選ぶ方針。運転者や使用条件も照合 |
| 掛け捨ての死亡保障 | 自分の収入で支える家族がいる場合 | 遺族年金や貯金を踏まえ、誰の生活費がどれだけ不足するか |
| 住まいの火災保険など | 住む家や賃貸契約に合わせる | 家財、借家人賠償など、必要な対象と範囲 |
今の僕は車を持つ予定がない。車の欄は、もし運転することになったときの選び方。
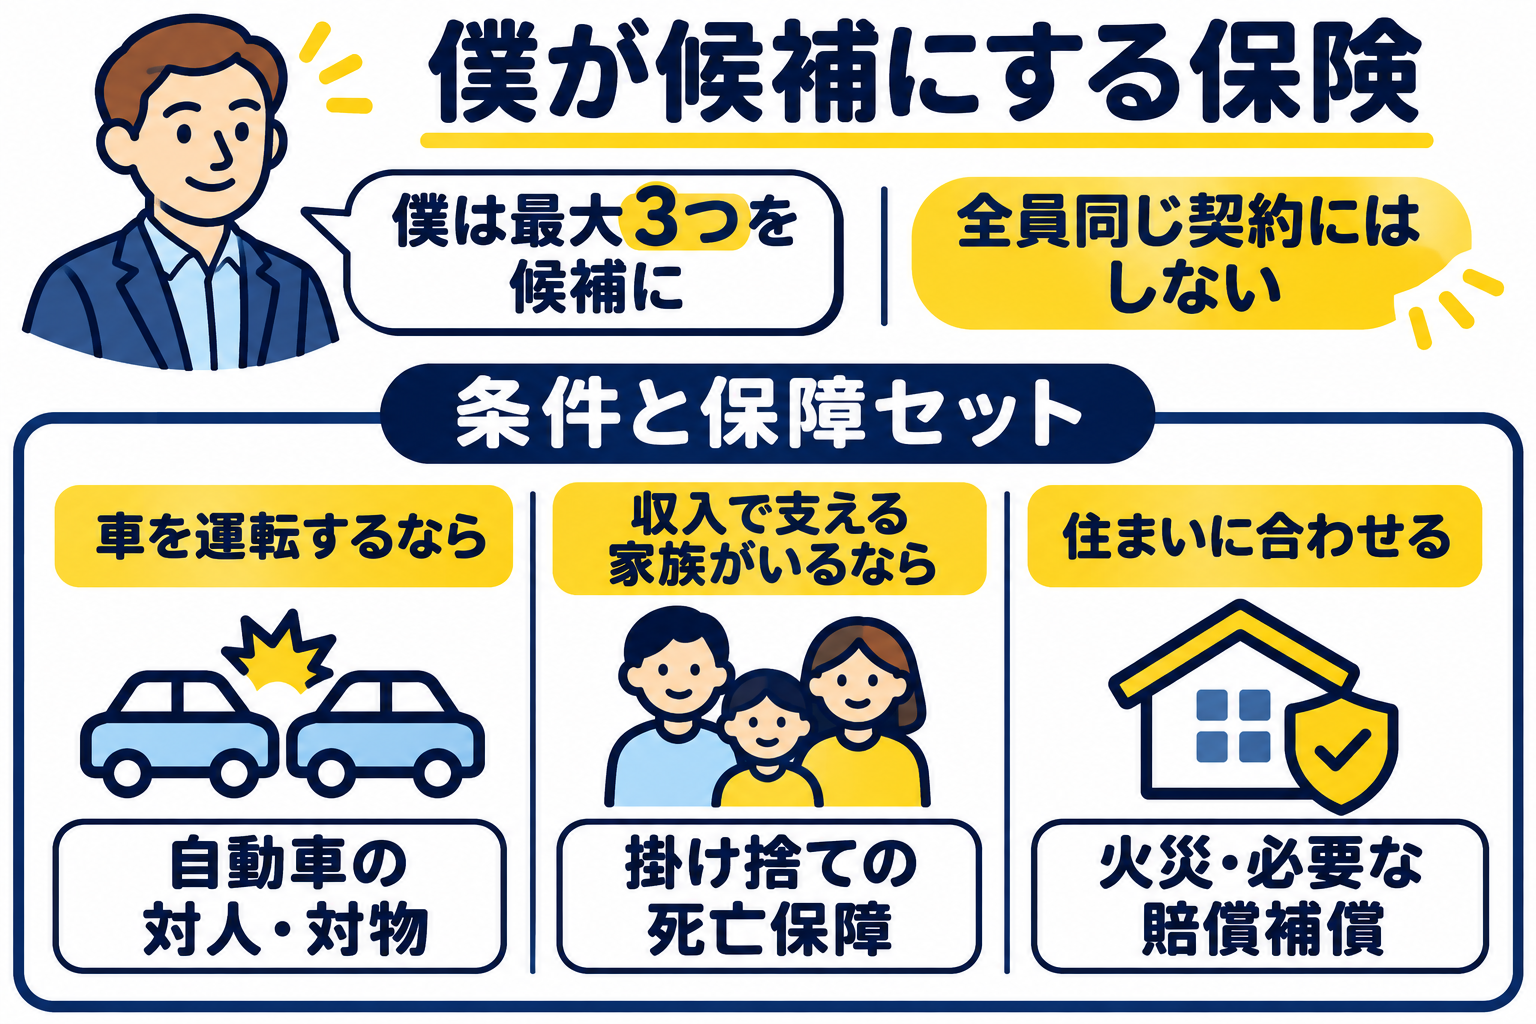
車を運転するなら。自賠責保険は事故の被害者への対人賠償が対象で、支払いには上限がある。相手の車や物の損害は対象外。僕なら、任意保険で対人・対物ともに無制限を選ぶ。国土交通省の自賠責保険と任意保険の案内
自分の収入で支える家族がいるなら。僕が考えるのは、自分が亡くなったあと、誰の生活費がどれだけ足りなくなるか。遺族年金は家族や納付状況などの条件も確かめておく。日本年金機構の対象条件
住まいの備えを考えるなら。家財の損害と、大家さんへの賠償は分けて見る。賃貸なら、借家人賠償など必要な補償が入っているか、契約書や補償の一覧で確認。日本損害保険協会の賃貸住宅の説明
自転車通勤を考えている僕は、相手にけがをさせたときの賠償も気になる。住まいなどの保険に個人賠償責任の特約が付いていることもあるから、追加する前に対象と重複を確かめておきたい。日本損害保険協会の個人賠償責任保険の説明
この記事のまとめ
保険を選ぶ前に、僕が見る3つ
- 保障が決まる仕組み。公的保障は制度、民間保険は商品ごとの契約で決まる。
- 貯金を使ってもいくら足りないか。使える公的保障を確認し、そのあとの負担から使える貯金を引く。給付が入る時期も見る。
- 民間保険で備える負担。僕の候補は車・支える家族・住まいの最大3つ。気になる契約は、対象、支払条件、補償の重複や切り替わる日を確かめる。
保険を一つ見直すなら、まず「何が起きたとき、誰の、どの支払いに使う?」と一行書いてみる。そこから、足りないお金を考えると選びやすい。
公式情報の確認日:2026年11月5日。
コメント