単利と複利って、何が違うん? 同じ10万円でも、増え方が変わるってどういうこと?
僕は最初、複利という単語自体を知らんかった。言葉だけでは意味不明やった。でも説明を受けて仕組みが分かると、すごいなと思った。
全部投資に回したいくらい魅力に感じてしまった笑。
この記事では、元本や利息などの言葉からほどき、10万円・年5%の2年後と10年後を比べる。
違いを自分で追えるようにしたうえで、魅力を知った僕が、今と未来への配分を考え直した理由まで整理する。
この記事で分かること
- 元本・利息・年5%の意味と、単利・複利の違い
- 10万円・年5%を2年と10年で比べた仮の計算
- 利益の保証がないことと、今と未来へお金を分ける考え方
元本・利息・年5%から、順番にほどく
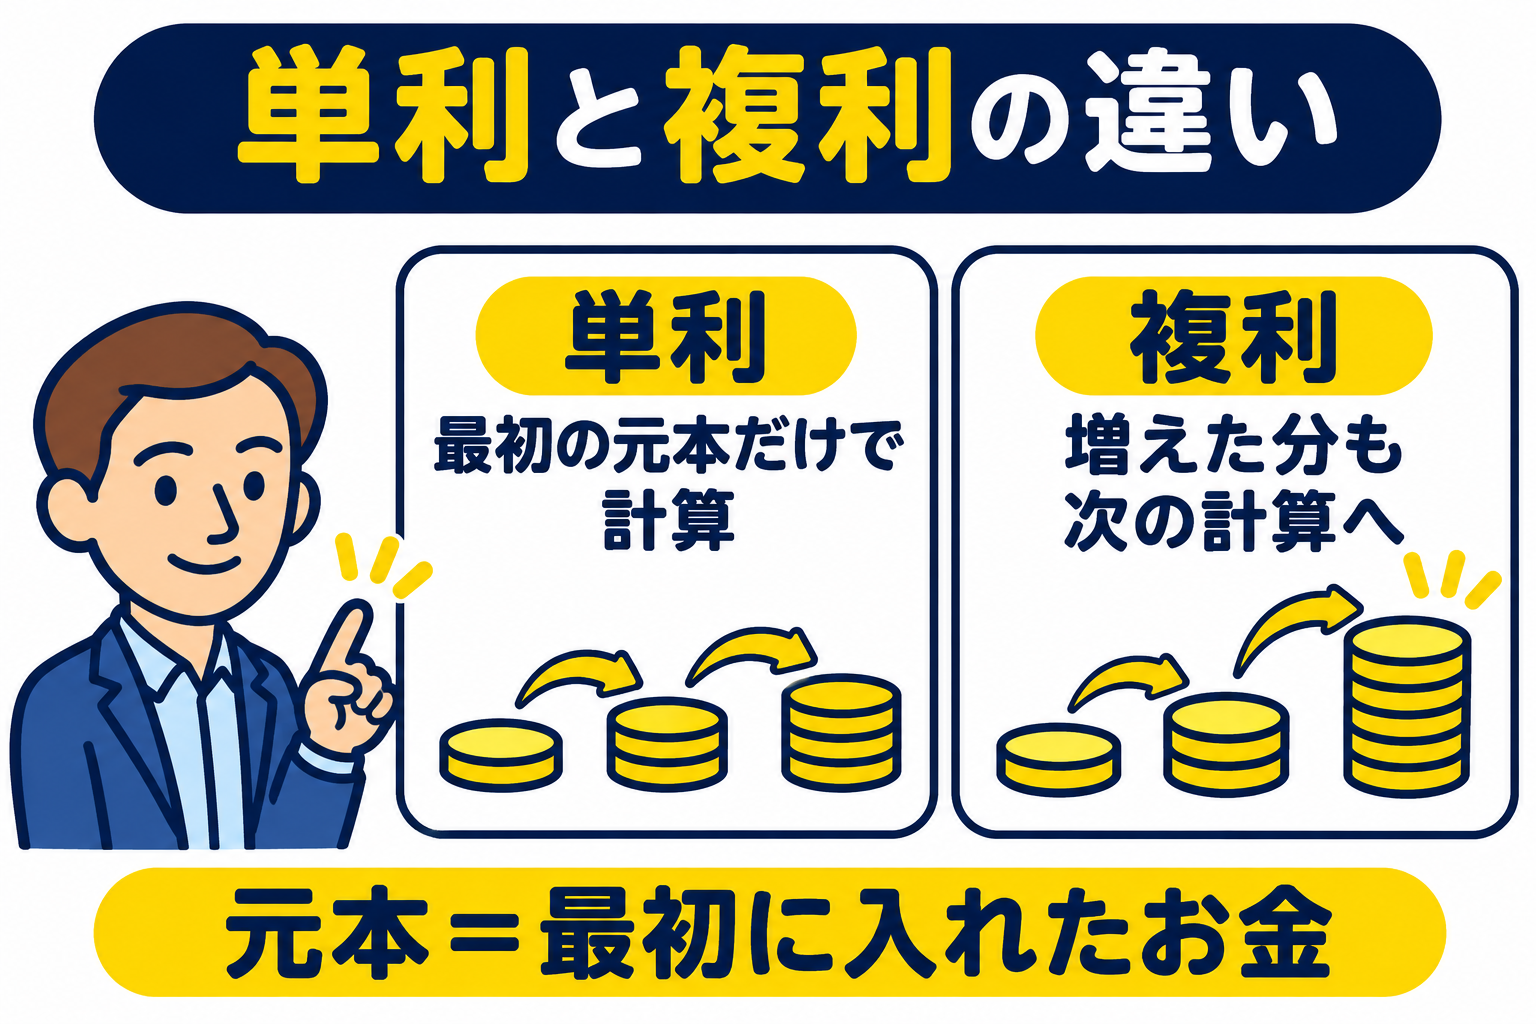
- 元本(がんぽん):最初に入れたお金。この比較では10万円で、途中で追加しない。
- 利息(りそく):預けたお金などに付くお金。
- 金利(きんり):利息を計算する割合。「年5%」なら1年間の割合。
- 利回り(りまわり):出したお金に対する利益や損失の割合。見る期間や費用の扱いも確かめる。
5%は「100に対して5の割合」で、計算するときは5÷100=0.05に直す。
10万円×0.05=5,000円なので、1年間では5,000円という計算になる。ここで使う年5%は、仕組みを比べるために置いた数字。
実在する預金商品の金利や、僕の実際の投資成績ではない。
金利の表示だけでなく、期間、利息を組み入れる回数、税金や費用を含むかで受け取る金額は変わる。
「5%」という同じ数字でも、何に対する、いつまでの割合かを見る必要がある!
単利は最初の元本だけ、複利は増えた分も次へ入れる
単利(たんり)は、最初の元本だけを基準に利息を計算する方法。増えた分を次の計算の元本には足さない。
複利(ふくり)は、増えた分を元本に加え、次はその合計を基準に計算する方法。元本に加えることを「組み入れる」ともいう。
つまり、複利は別の利益が空から降ってくるものではない。増えた分を使わず、次の運用にも回す、という仕組みや。全国銀行協会「知ってナットク『複利の魅力』」
10万円・年5%の2年間で、違いを見てみる
条件をそろえて、元本10万円、年5%、複利側は年に1回、それまでに付いた利息を元本へ加えるものとする。最初の10万円へ追加で入れず、元本を途中で引き出さない。税金と費用は考えない説明用の仮例や。
1年目は、どちらも5,000円増える
単利でも複利でも、最初の1年は10万円×5%=5,000円。元本と増えた分の合計は10万5,000円で、ここにはまだ差がない。
2年目の単利は、また10万円で計算する
単利では、2年目も最初の10万円に5%を掛ける。増えるのはまた5,000円なので、10万円+5,000円+5,000円=11万円。
この単利の合計は、元本と、再投資せずに受け取る利息を合わせたもの。利息も同じ割合で運用したなら、もうこの単利の条件とは違う。
2年目の複利は、10万5,000円で計算する
複利では、1年目の利益5,000円も元本へ加える。2年目に増えるのは、10万5,000円×5%=5,250円。合計は10万5,000円+5,250円=11万250円になる。
| 2年目に比べること | 単利 | 複利 |
|---|---|---|
| 5%を掛ける額 | 100,000円 | 105,000円 |
| その年に増える額 | 5,000円 | 5,250円 |
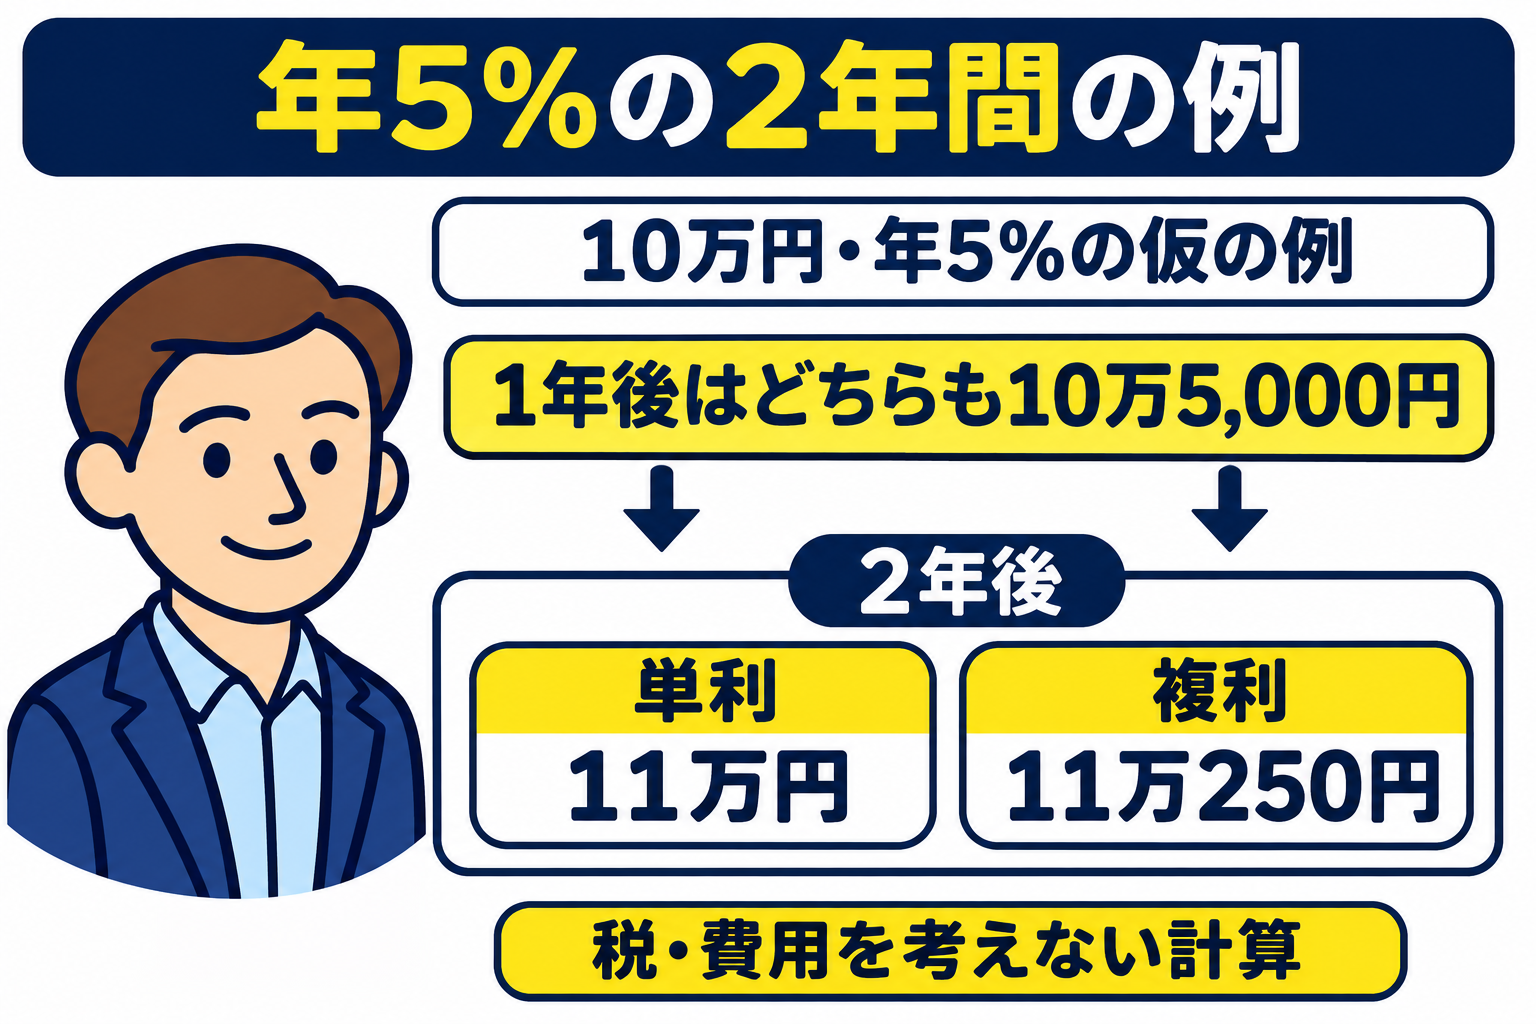
差の250円は、1年目に増えた5,000円へ付いた5%。僕が仕組みを理解するなら、まずこの250円がどこから来たかを追いたい。
複利という名前だけ聞くより、計算する元が違うと分かる。
同じ条件を10年続ける仮例では、どう違う?
この節でも追加投資はしない。単利側で受け取った利息は再投資せず、複利側だけ前年の利益を次の計算へ組み入れる。
両方の条件をそろえたうえで、組み入れるかどうかを比べる。
単利なら、毎年5,000円を10年分。10万円+5,000円×10=15万円になる。
複利なら、前年までの合計へ毎年1.05を掛ける。1.05は、元の100%と増える5%を合わせた105%のこと。10万円に1.05を掛ける計算を10回繰り返すと162,889.462…円で、1円単位に四捨五入すると約16万2,889円や。
増えた分だけを見ると、単利は5万円、複利は約6万2,889円。その差は約1万2,889円。
追加でお金を入れた差ではなく、増えた分を次の計算へ加えてきた差になる。
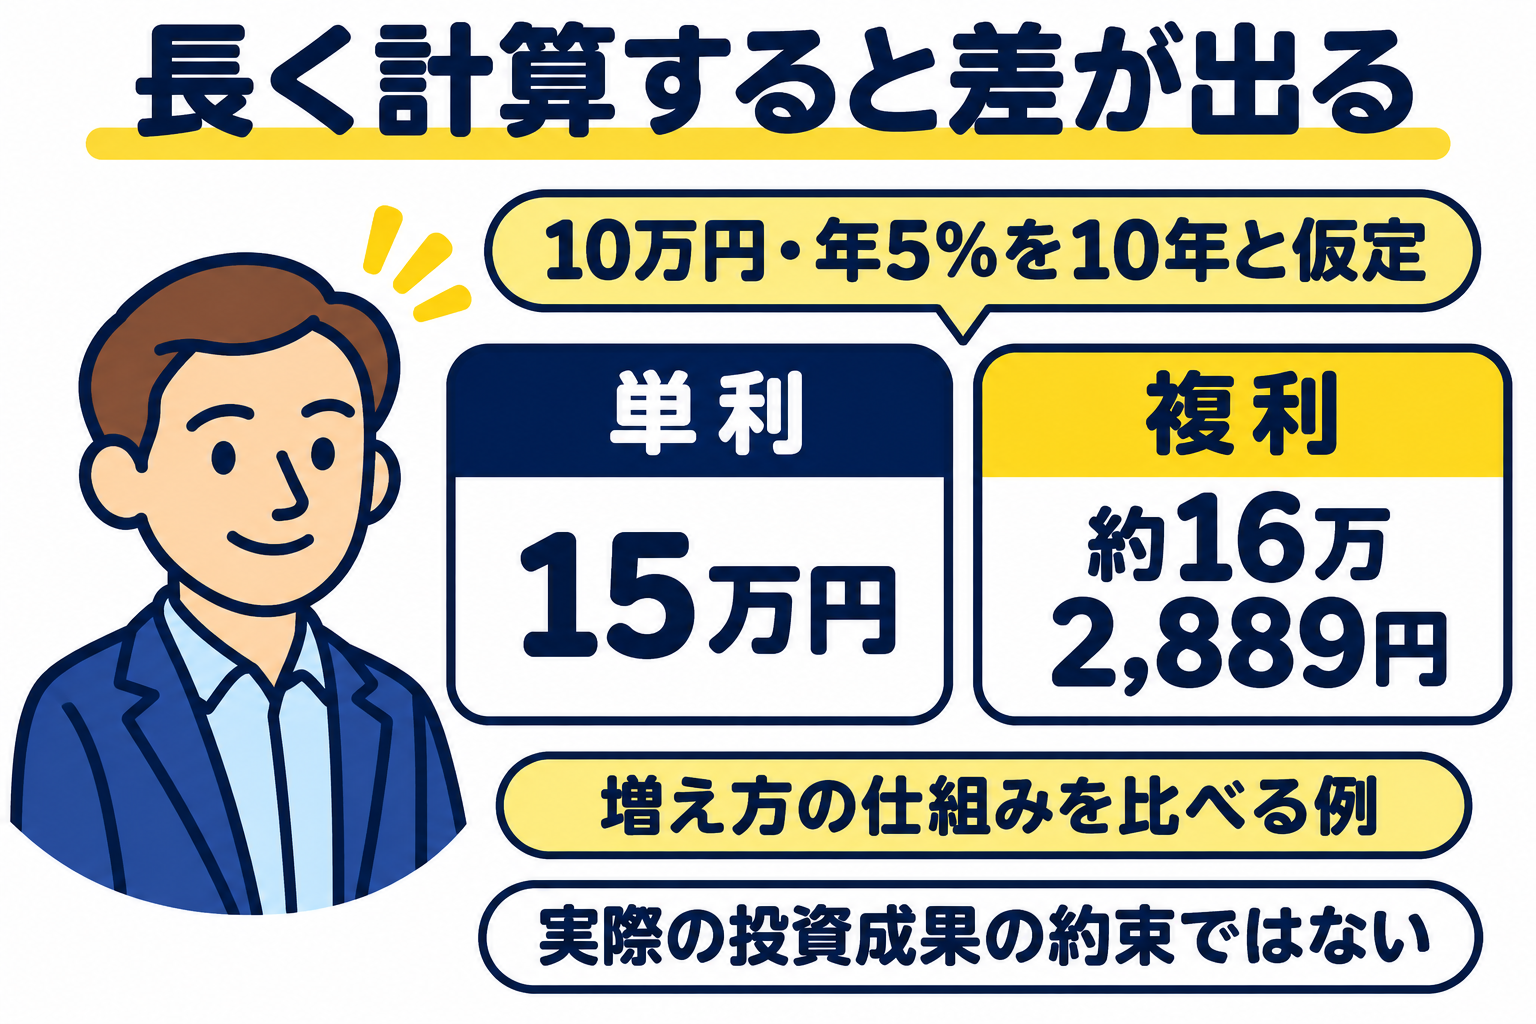
複利側では、増えた分が次の増加にも関わるので、期間が長くなると差が広がる。ただし、ここで見ているのは、毎年5%が続くという計算上の条件にはなっている。
投資では、毎年5%ずつ増える約束はない
株や投資信託は、さっきの計算みたいに、毎年きっちり5%ずつ増える約束ではない。
例えば、ある年は20%増えても、翌年は減ることがある。大きく下がることもあるから、きれいな右肩上がりで増えていくわけではないねん。
銀行の預金金利と見比べて、僕は「大きく増える可能性だけ、都合よく受け取れるわけやないんやな」と思った。
お金が減る可能性も受け入れながら、将来の利益を目指す。そこが少し腑に落ちたわ。
計算と実際の運用の違い
- この記事の年5%は、仕組みを比べるための仮定
- 長く続けても、決まった利回りや利益が保証されるわけではない
- 値動きが大きいものほど、必ずもうかるわけではない
過去に長く持って増えた実績も、これからの利益の保証にはならない。僕も、計算で増える仕組みを理解することと、実際にそのとおり増えると思い込むことは、分けて考えたい。
すごいと思って投資を増やした。でも、今に使えず後悔した
僕は複利の仕組みを知って、長期でやったら負けないからって思いで、全部投資へ回したいくらい魅力を感じ、実際に投資額をかなり上げた。
でもその結果、今しかできない遊びにお金を使えず、後悔した。将来へ多く回せば、その分だけ今が良くなるわけじゃなかった。
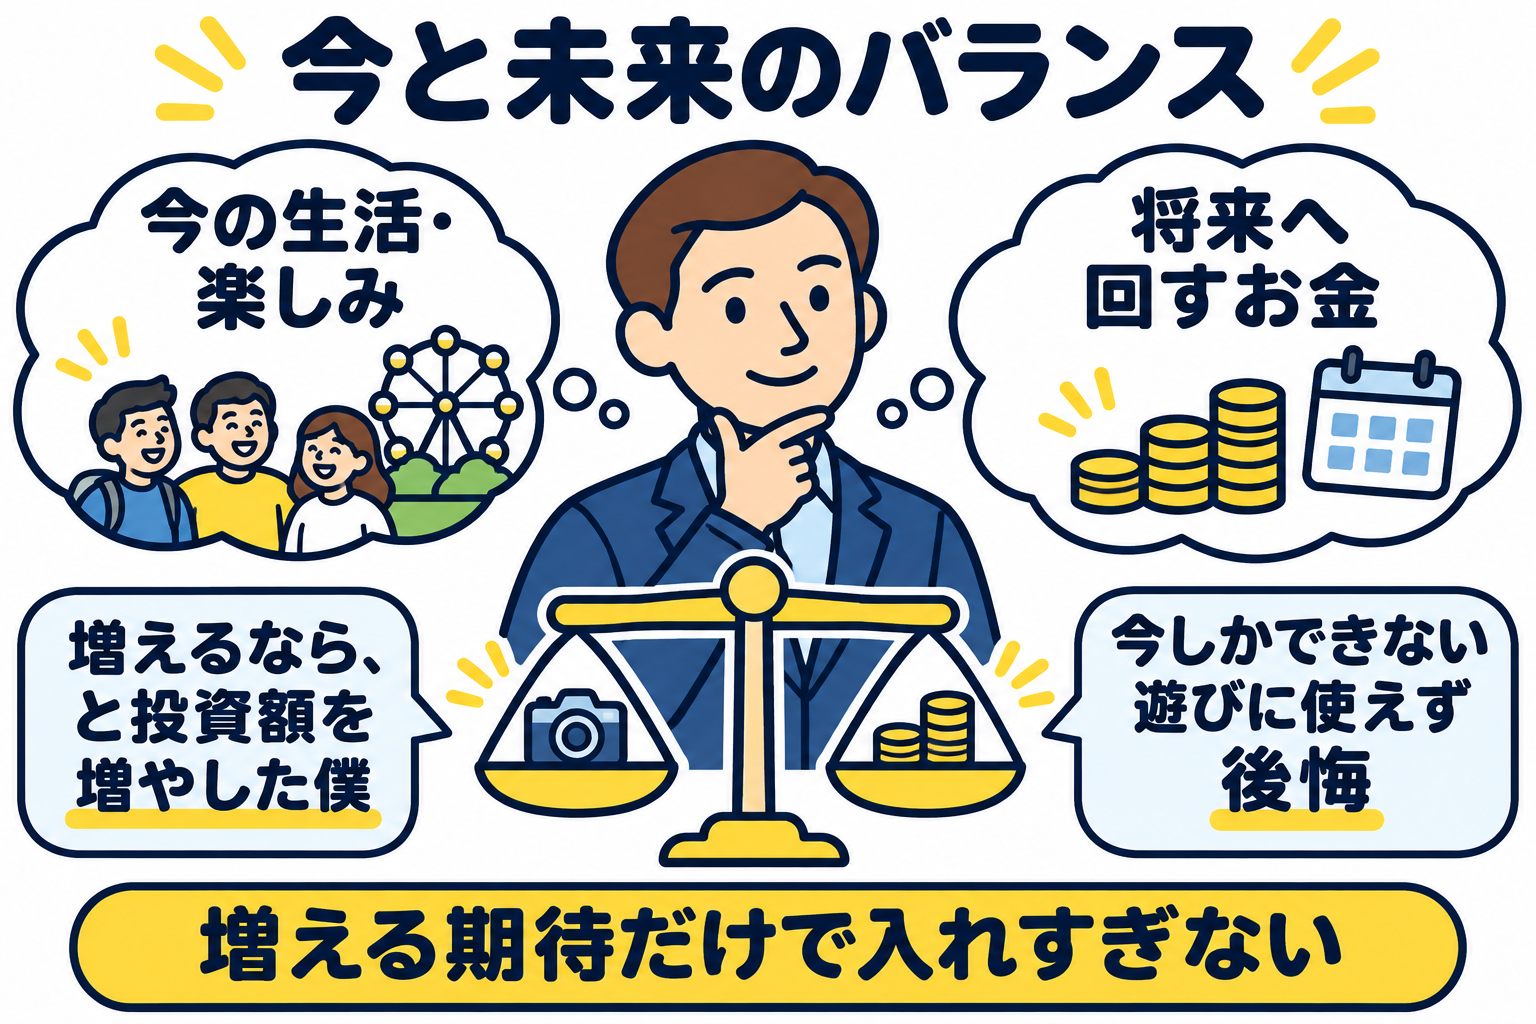
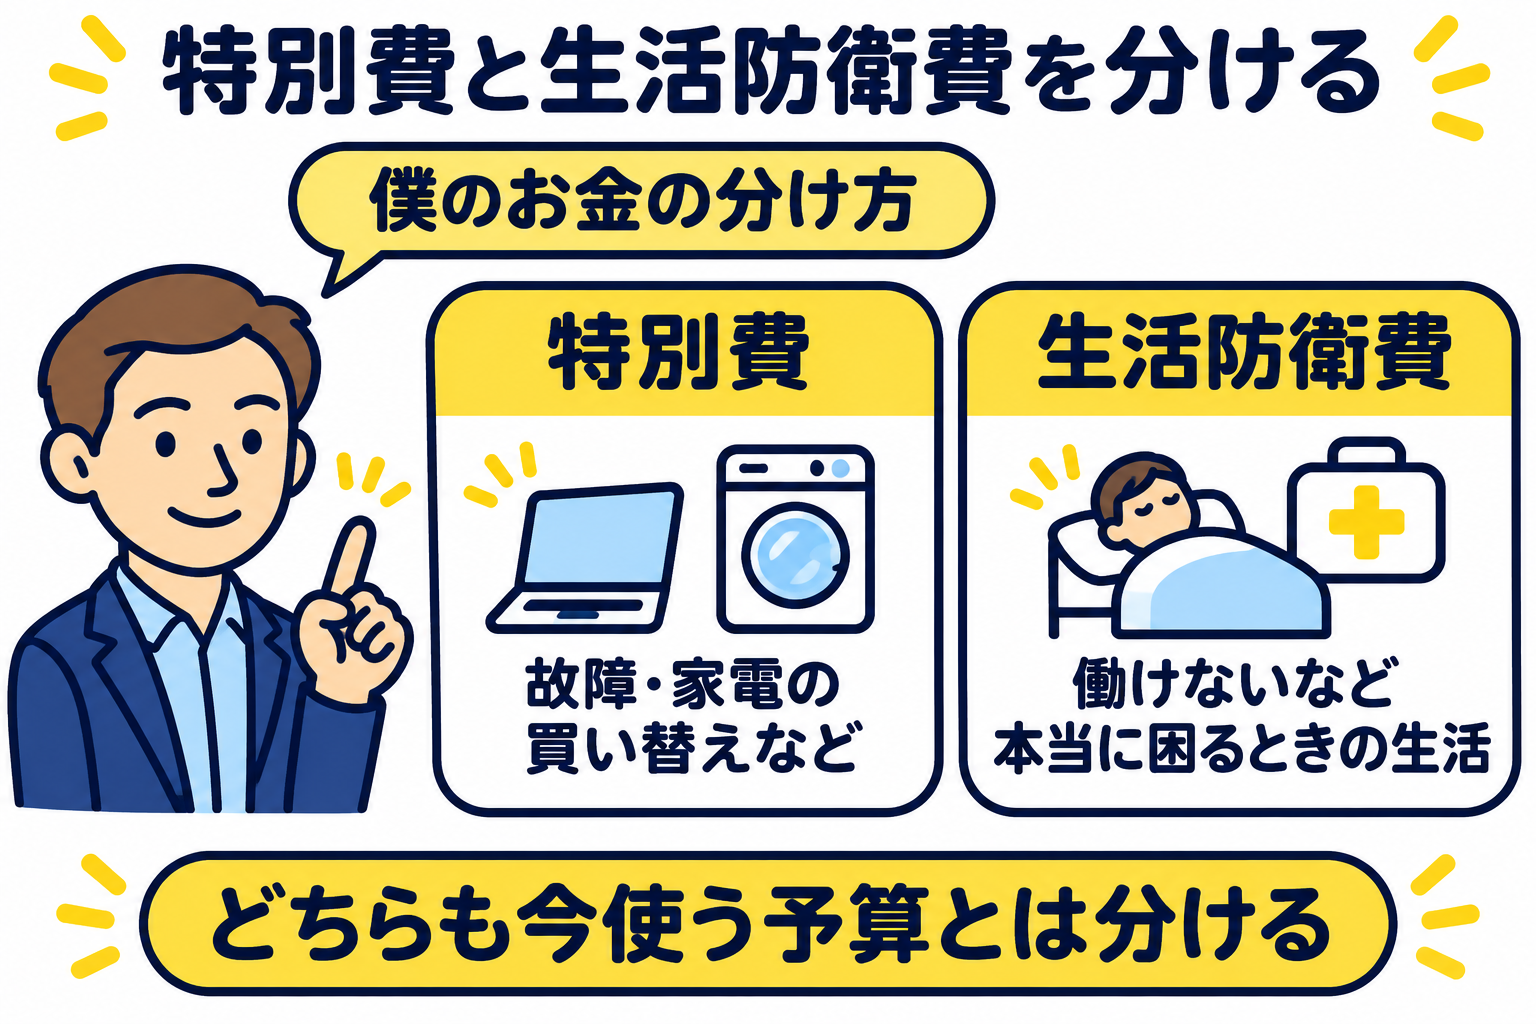
だから今は、今の生活や楽しみに使う分と、未来へ回す分を配分したい。現在は基本的に同じ少額を積み立て、続ける習慣をつけている。
複利を知った勢いで、使う予定のお金まで全部投資へ入れることはしてはいけないと知った。
今日できる一歩は、一度投資について長期で負けないってホントなのかをデータで見てみよう!
過去のデータを見るほうが僕の話を聞くよりより説得力があると思うから!
コメント