口座にお金があると、「まだ使えるやん!」って思わん? 僕は思ってた。
でもその残高、来月の引き落としや、残したいお金も混ざってるんよな。全部使っていいお金ちゃうかったわ笑。
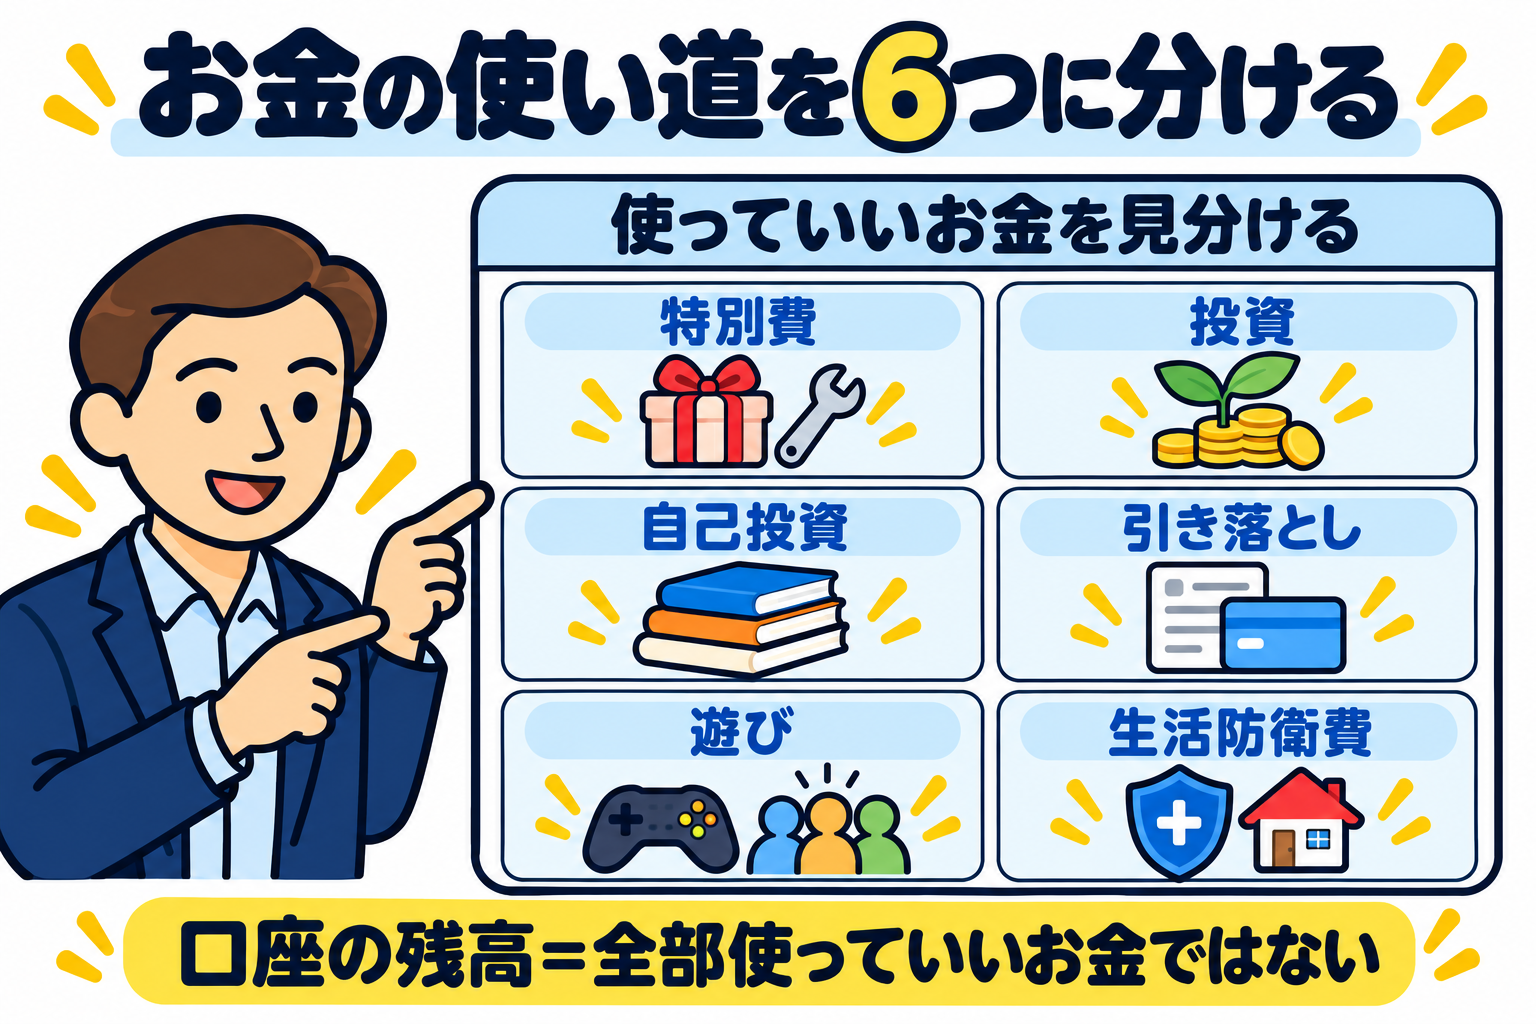
僕は「特別費」「投資」「自己投資」「来月引き落とし」「遊び」「生活防衛費」の6つへ分けている。残高があるからって、支払い分や生活防衛費まで遊びには使わん!
目的別口座は、残高の見え方を変えるために使っている
僕が普段使っているのは、ドコモの銀行(ドコモSMTBネット銀行、旧・住信SBIネット銀行)。
代表口座は、ATMでの入出金やカードの引き落としに使う基本の口座。目的別口座は用途を分けて置いておく場所。この違いを先に押さえると、使うときの順番も分かりやすい。
目的別口座へ分けておくと、同じ銀行にあるお金でも、何のために残しているかを見やすくできる。
銀行の機能を増やしたいんちゃう。僕の「まだ残ってるし!」を止めたい笑。来月払う分まで遊ぶお金に見えてたから、使い道ごとに置き場所を分けた。
分ける前に知っておきたいこと
- 目的別口座は、同じ銀行の中でお金の用途を分ける仕組み。
- 分けたお金から、そのままカード代が引き落とされるわけではない。
- 払うときは代表口座へ戻す。僕はここまでを一組で考える。
僕が実際に分けている6つの用途
| 口座の名前 | 入れているお金の役割 |
|---|---|
| 特別費 | 誕生日や急な故障など、普段と別に備える分 |
| 投資 | 当面使わず、投資へ回すために分けた分 |
| 自己投資 | 自分の学びなどへ使うために残す分 |
| 来月引き落とし | カードなど、これから払うために確保した分 |
| 遊び | 友達とのご飯、服、ゲーム、旅行に使う分 |
| 生活防衛費 | 収入減などで生活を守るために残す貯金 |
もともと付いているハイブリッド預金とは別に、最近は「遊び」と「生活防衛費」も目的別口座へ分けた。今はこの6つで、何に使うお金かを見ている。
口座の数を増やせば貯まるんちゃう。例えば「来月引き落とし」と名前を付けた分は、残高が見えていても遊びには使わん。名前と、使ってよい条件をそろえるために分けている。
遊び用に分けた分は、友達とのご飯やゲーム、服、旅行を楽しむためのお金。遊ぶたびに支払い用や生活防衛費から取ってきたら、分けた意味なくなるやん。使っていい範囲を見えるようにしたい。
今は学生。来年、社会人になって生活費の支払いが増えたら、口座へ分ける額も見直す。今の残高だけ見て「これからも大丈夫やろ」はせん。
引き落としは代表口座。分けたままでは払えない
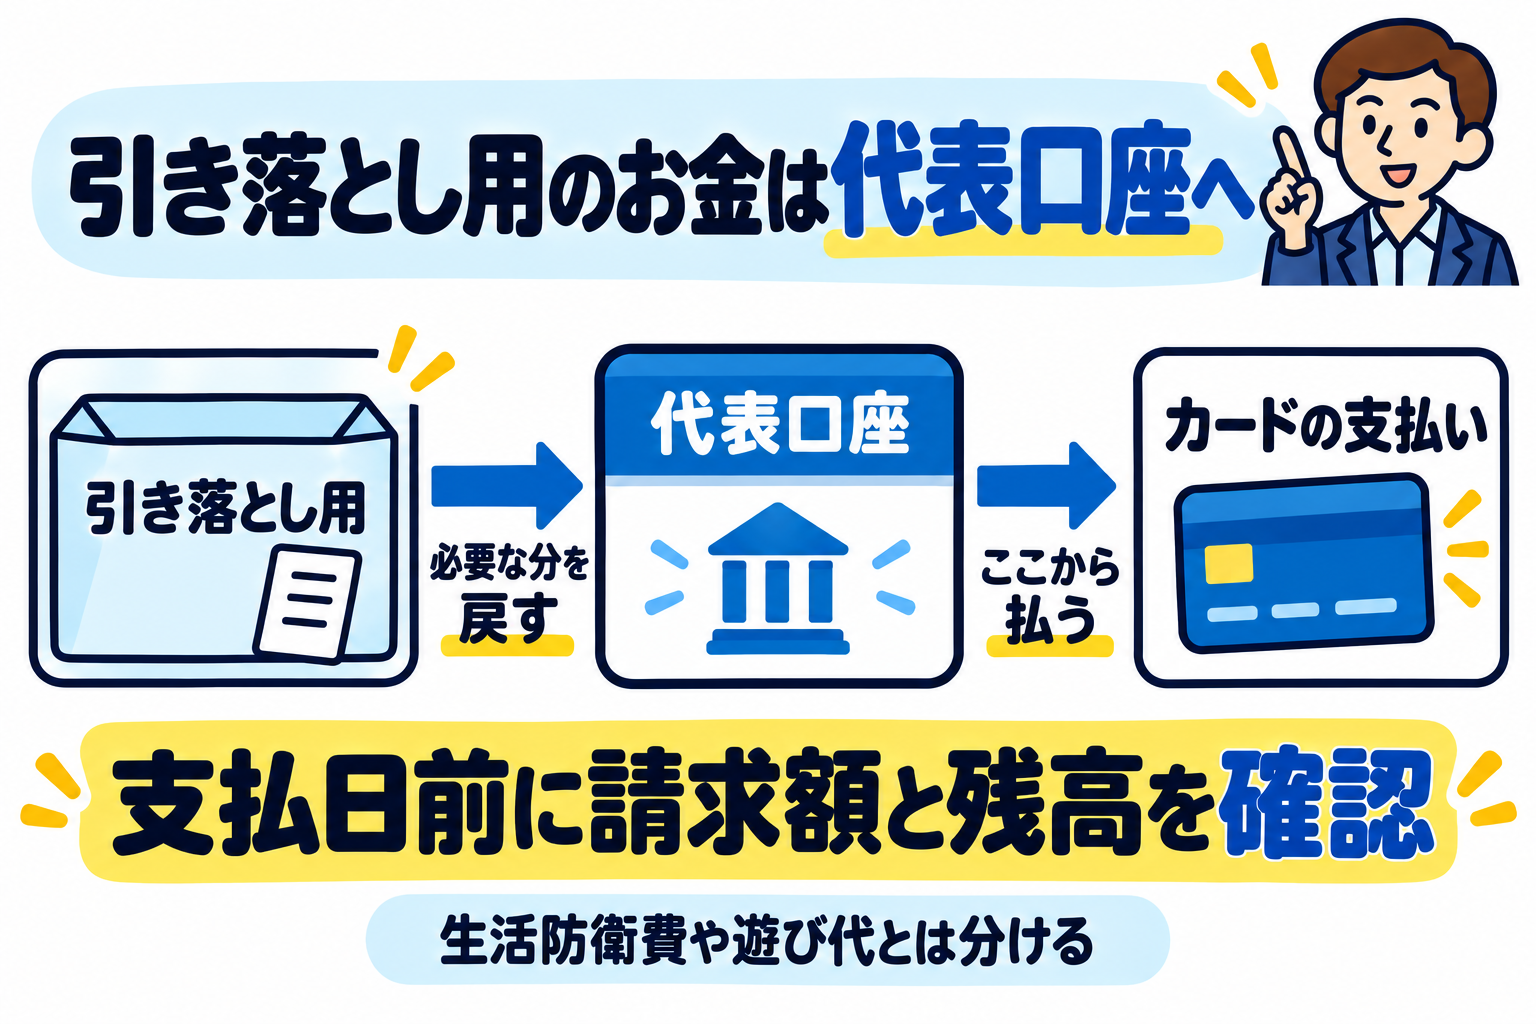
例えば「来月引き落とし」へ分けていても、支払日に代表口座の残高が足りなければ払えん。僕は、引き落としに備えて先にお金を置いておき、減った分を補充してる。
僕が10万円にしているのは、ここ半年以上、引き落とし額が10万円を超えていないから。自分の支払いをもとに、代表口座へ残す金額を決めている。
僕の代表口座は、こんなルールで使ってる。
- 代表口座には、最低10万円を残しておく
- 引き落としで減った分を「来月引き落とし」から補充する
- 銀行を開いたときに残高を確認する。月1回以上は見ている
補充は、銀行を見たときに手動でしてる。毎月決まった日に自動で移す設定にはしていない。
残しておく金額は、自分の家計簿と相談して決めてほしい。毎月いくら引き落とされているか、次はいくら払う予定かを見て、支払いに足りる分を残しておこう。
僕も、支払いが増えたら残す金額を見直す。自分のお金の使い方を見て決めるところまでが大事やね!
分けて終わりにせん。引き落とし前に戻す
これから使うなら、請求額が分かったときや支払日前に、次の順番まで確認してほしい。
分けたお金を使う前の確認
- 何のために分けたお金かを見る
- 次の引き落とし額と代表口座の残高を比べる
- 不足するなら、間に合うよう代表口座へ戻す
- 戻した後、引き落とし用のお金を遊ぶ予算へ数え直さない
目的別口座に分けたから安心、で終わらん。払う場所に、払う分を戻す。支払い用のお金を遊ぶ予算へ数え直さんところまでが、僕のお金の分け方やね。
特別費と生活防衛費は、同じ貯金でも役割が違う
以前は楽天銀行へ置いていた生活防衛費も、最近は同じ銀行の目的別口座へ分けた。銀行を増やすより、今使っている中で用途を分けて見られる形にした。
特別費は、誕生日や故障など、普段の月とは別に準備する出費。生活防衛費は、収入が減ったりして生活が回らなくなったときに守ってくれるお金。どっちも貯金やけど、何に使うためかは分けておきたい。
投資へ回す分も同じ。生活を守るお金まで「増やしたいし!」で入れてしまうのは、僕はせん。まず支払いと備えを残して、そのうえで分ける。
まずは今の残高から、次の引き落とし分を一つ分けてみて。僕は、支払い分を「使っていいお金」に数えん。口座にある額で喜ぶより、何に使える額かを見て決める!
支払い分をよけるとき、カードで買った分も忘れんといて。使いすぎた僕が、買う前に払える額を確認するようになった話はこっち。
仕組みを詳しく確認したい人へ:目的別口座の仕組み・代表口座への振り替え(銀行公式)(2026年11月2日確認)。
コメント