「社会保険って、給料から引かれるお金のこと? 名前は聞くけど、自分が困ったときは何が使えるん?」
前の僕は、社会保険料も「払わなあかん税金の一つ」くらいに思ってた。健康保険とか年金とか、名前は知ってた。
でも、給料から引かれると聞くと、全部ひとまとめ。何に払ってるかまで考えたことはなかった。
先輩に教えてもらって、気になったところを自分でも調べた。
それでも、給料から引かれるのは正直うれしくない笑。でも、何に備えるお金かが分かって、前より納得できた。
僕は2027年4月から働く予定。細かい条件を全部覚えるのはしんどいから、まずは困ったときにどの制度を調べて、誰に聞けばいいかを知っておきたい。よく聞く5つの制度を、生活の場面から見ていきます。
この記事で分かること
- 健康保険・年金・雇用・労災・介護の役割
- 5制度の保険料が、全部同じように天引きされない理由
- 加入先と自分の条件から、給付の確認先を探す方法
社会保険は、生活の困り事を支え合う仕組み
病気で病院に行ったり、仕事を失って収入が途切れたり。そういうときの負担を、社会全体で支え合う仕組みが社会保険。
保険料などをもとに、条件に当てはまる人がお金を受け取ったり、サービスを利用したりできる!
ここでは広い意味で、健康保険などの医療保険、年金保険、雇用保険、労災保険、介護保険の5つを扱う。
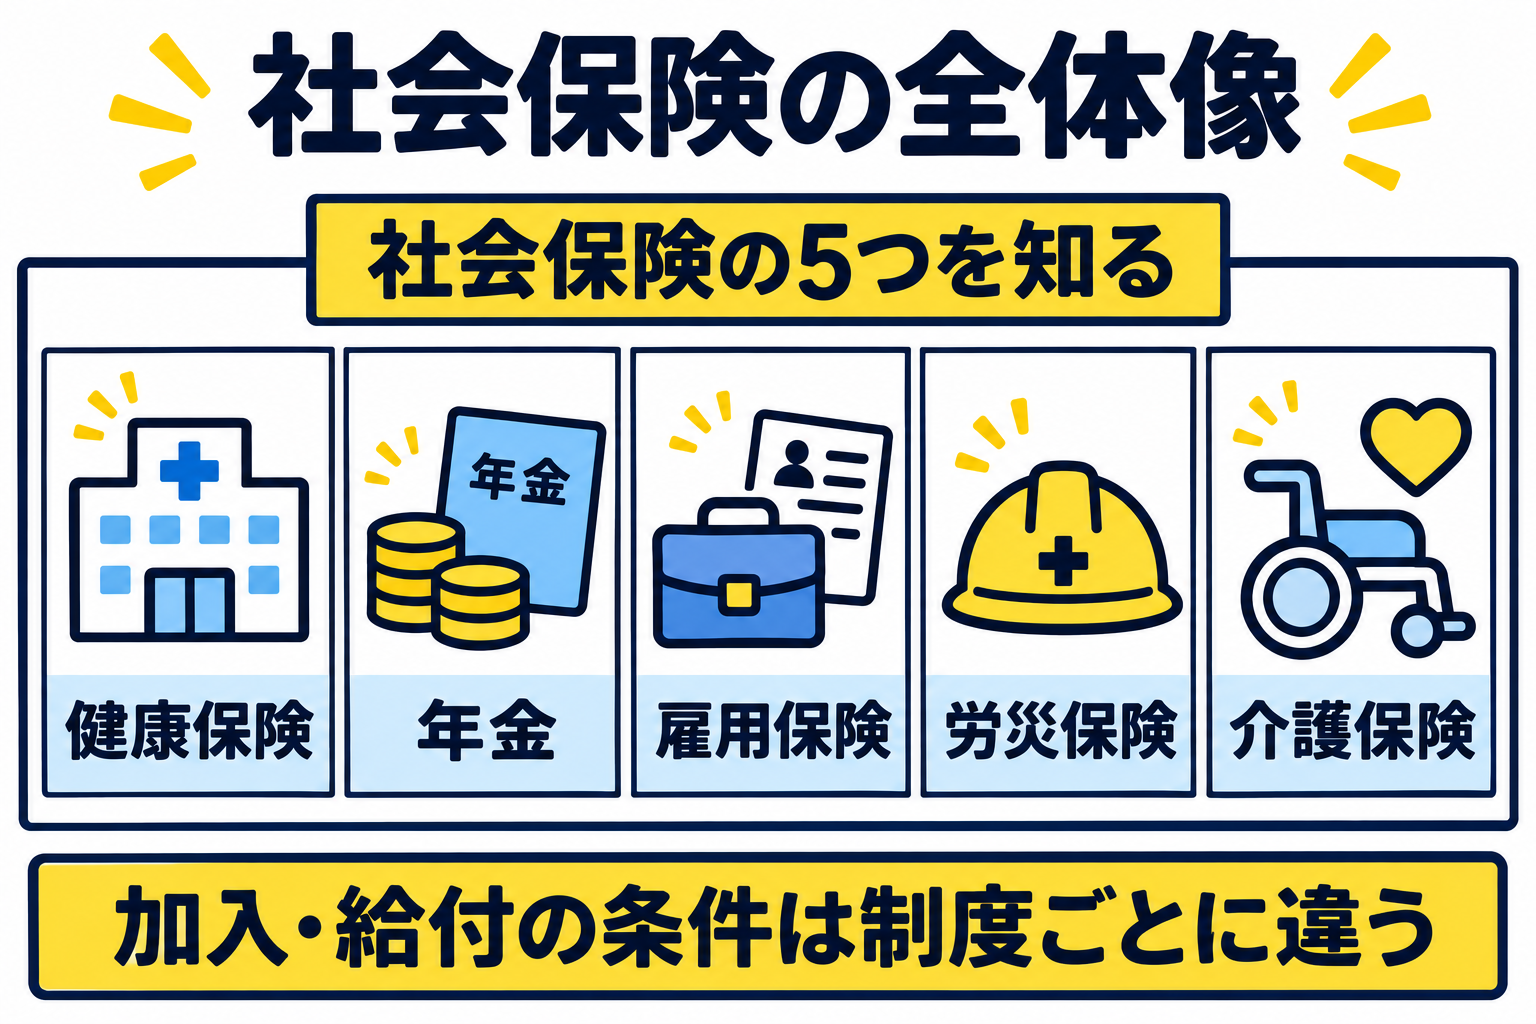
会社の手続きでは、健康保険・厚生年金などを「社会保険」、雇用保険・労災保険を「労働保険」と分けることもある。
公的な支援には、税金を財源とするものもある。これ知ったときは給料からの社会保険だけじゃないんだって思った。
全体の分類は日本年金機構の2026年度の学習資料でも確認できる。
5制度を「どんなときに関係するか」で分ける
健康保険:業務外の病気やけがによる医療など
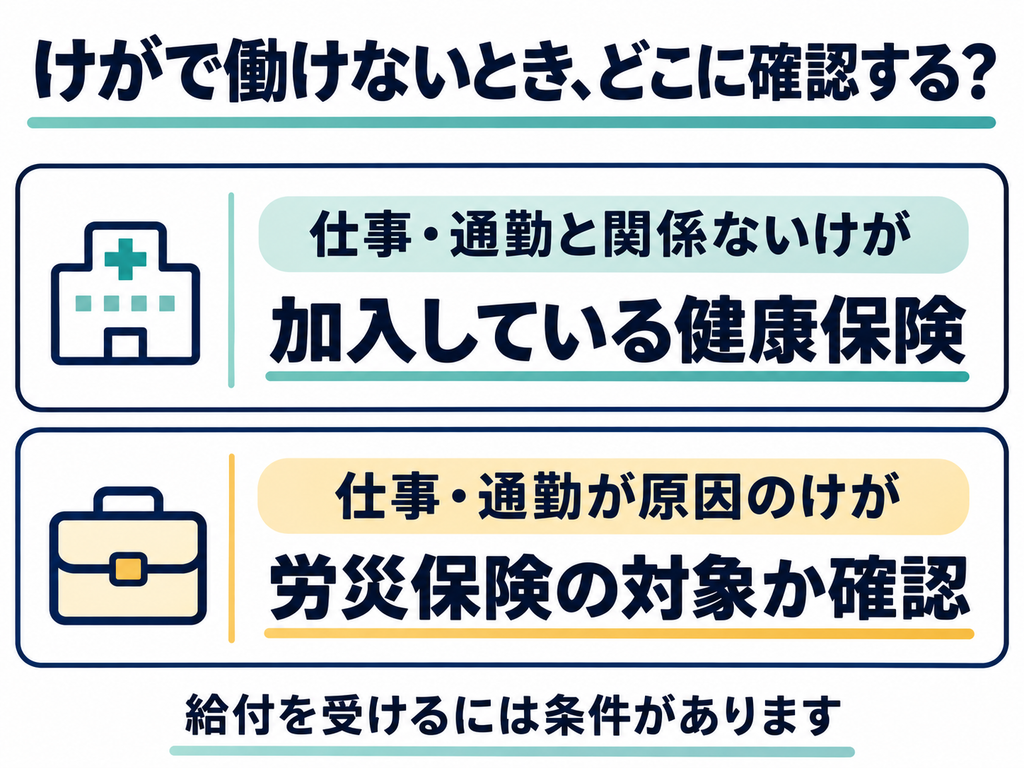
仕事や通勤とは関係のない病気やけがで病院に行ったとき、医療費の負担を軽くしてくれるのが健康保険。
公的医療保険には、会社などで入る健康保険のほかに、国民健康保険などもある。どこに入っているかは人によって違う。各会社にチェックしないといけないところ!
病院代が高くなったら「高額療養費」。病気やけがで仕事を休んで、給料が十分に出ないときは「傷病手当金」。僕なら、困った場面に合わせて名前を調べる。一個一個制度覚えるのは流石に僕にはしんどすぎた笑。こんな状態になったときこんな制度あったなって思えるようにしとくのが大事だと思う!
受けられる給付は、加入先や、自分が加入者本人なのか扶養に入っている家族なのかでも変わるからかなりややこしい…。
傷病手当金は、会社の健康保険などに入っている本人が、仕事以外の病気やけがで働けないなど、条件を満たしたときに受けられる。実際に休むことになったら、まず自分の加入先に聞くのが大事。協会けんぽの対象条件も参考になる。
年金:老後・障害・遺族の生活
年金と聞くと老後のお金が浮かぶけど、障害が残ったときの障害年金や、家族が亡くなったときの遺族年金もある。会社員などが加入する厚生年金は、国民年金の基礎年金に上乗せされる仕組み。
受け取れるかどうかや金額は、年金への加入状況や保険料の納付状況、障害の状態、家族の条件などによって変わる。種類と概要は日本年金機構の公的年金の説明で確認してみてほしい。
健康保険と年金だけでも、調べる場面はいくつもある。ほかの制度も合わせて、下の図で見てみよう!
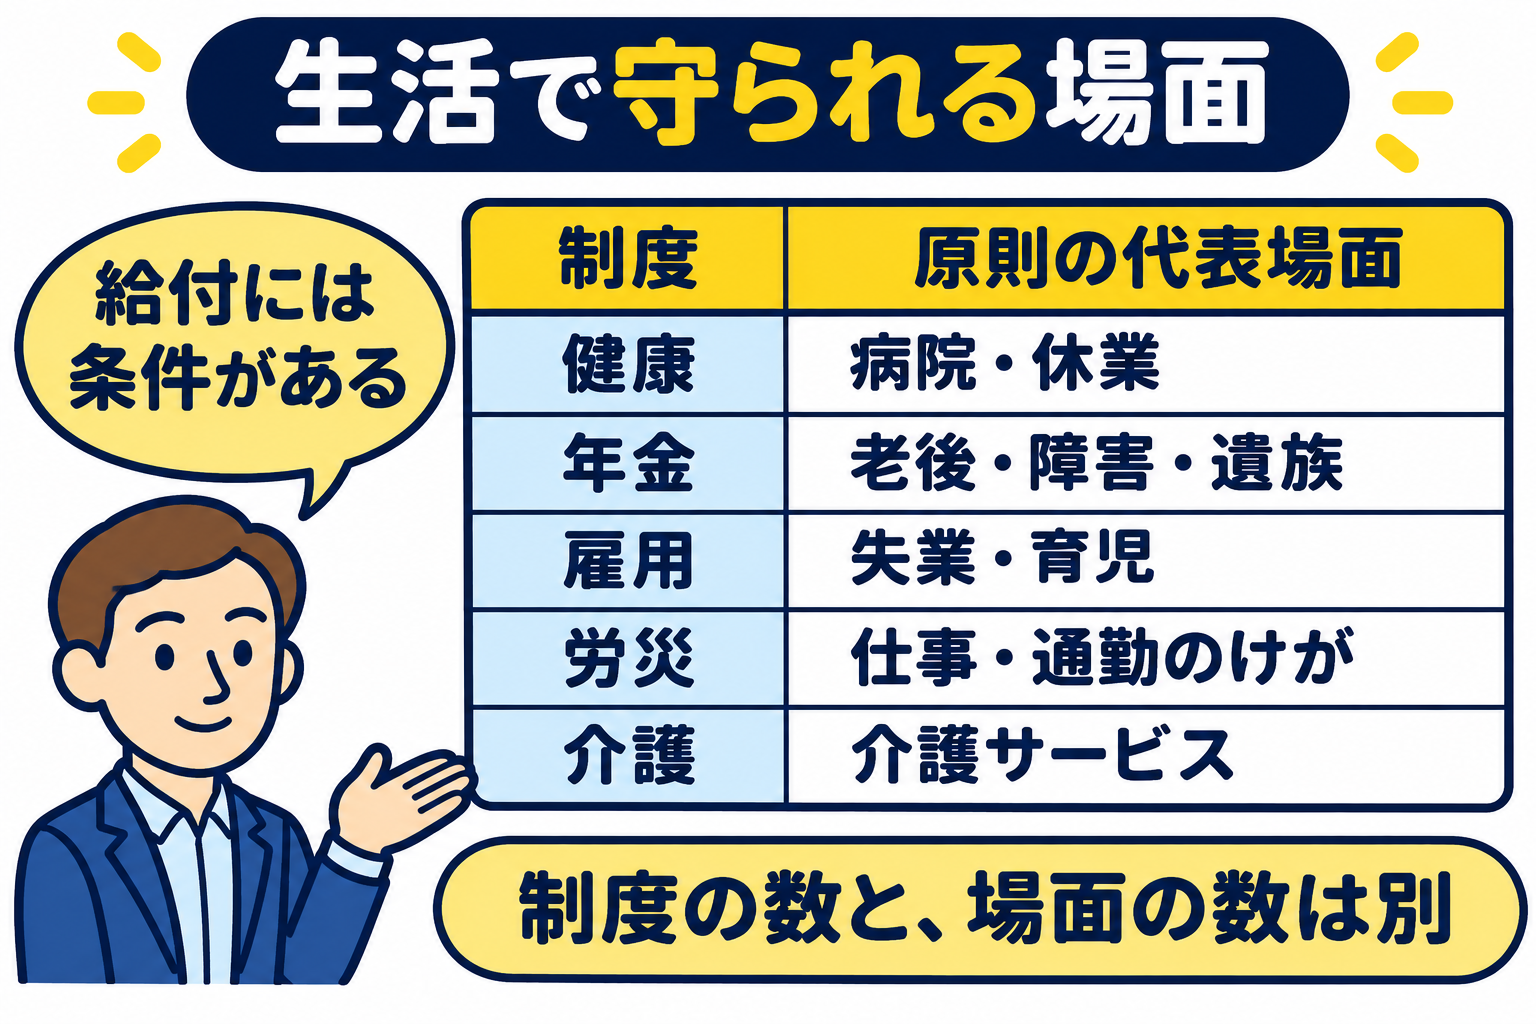
雇用保険:失業・育児休業などで生活や就職を支える
失業したときの基本手当だけでなく、育児休業や教育訓練などに関する給付もある。
たとえば失業の給付を受けたいときは、ハローワークで手続きや受け取れる時期を確認する。
労災保険:仕事や通勤が原因のけが・病気など
仕事中や通勤中のけがなら、まず労災保険の対象になるかを確認する。仕事が原因の病気も、確認する先は労災保険。
労災保険は原則として、正社員だけでなく、パート・アルバイトなどの労働者も対象。
通勤中のけがは、通った経路や当時の状況も関係する。実際にけがをしたら、いつ・どこで・何をしていたかを会社の担当者などに伝えて、対象になるかを確認しよう。労災保険と雇用保険については、厚生労働省の労働保険の案内で確認。
介護保険:介護が必要になったときのサービス
介護保険は、原則として40歳以上の人が加入する制度。40〜64歳の医療保険加入者と、65歳以上の人では、サービスを利用できる条件などが異なる。
40〜64歳では、対象となる特定の病気が原因で、介護や支援が必要と認定された場合に利用できる。自分や家族が利用できるか気になったら、まず年齢と認定の条件を確認。厚生労働省の介護保険の解説で、年齢と認定の条件を確認できる。
例えば「働けない」だけでは、健康保険、労災保険、年金などのどれを確認するかは決まらない。
僕はまず「何が原因で、いま何に困ってる?」と考えることにした。そこまで分かれば、調べる制度も絞りやすいかなって思っている。
5つの保険料が、全部明細から引かれるわけではない
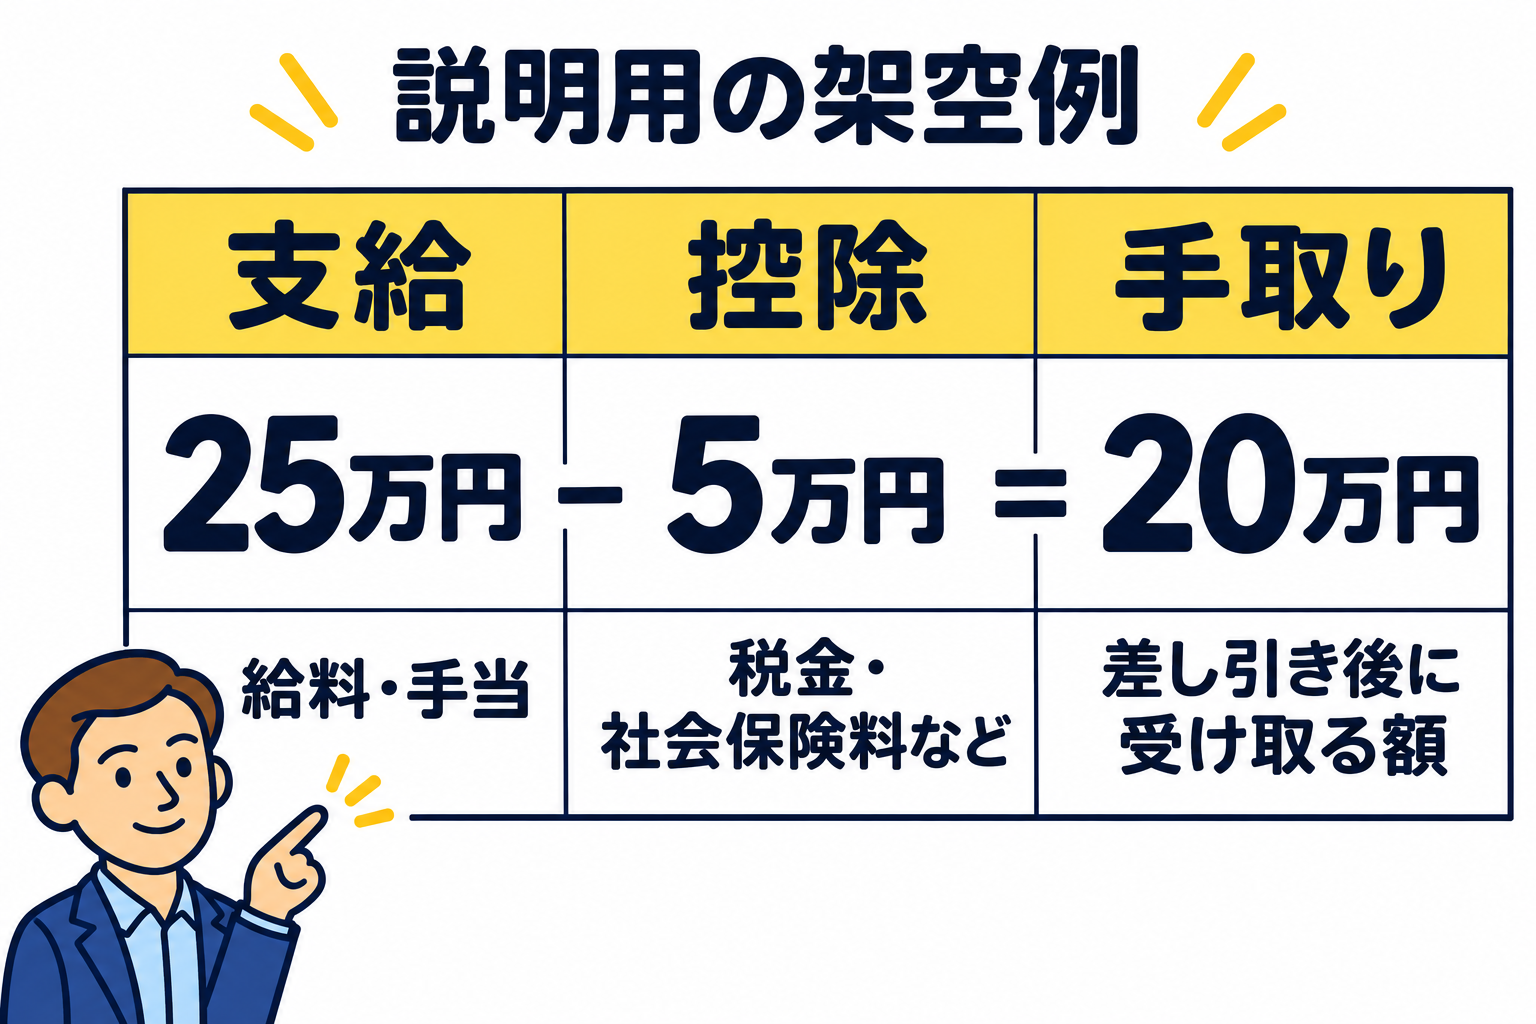
5つの名前を並べると、「これ、全部給料から引かれるん?」って思うかもしれない。僕はそう思ってすっごい税金の金額なりそうだなって思ってた。明細で見ると、5つ全部が並ぶわけではなかった。
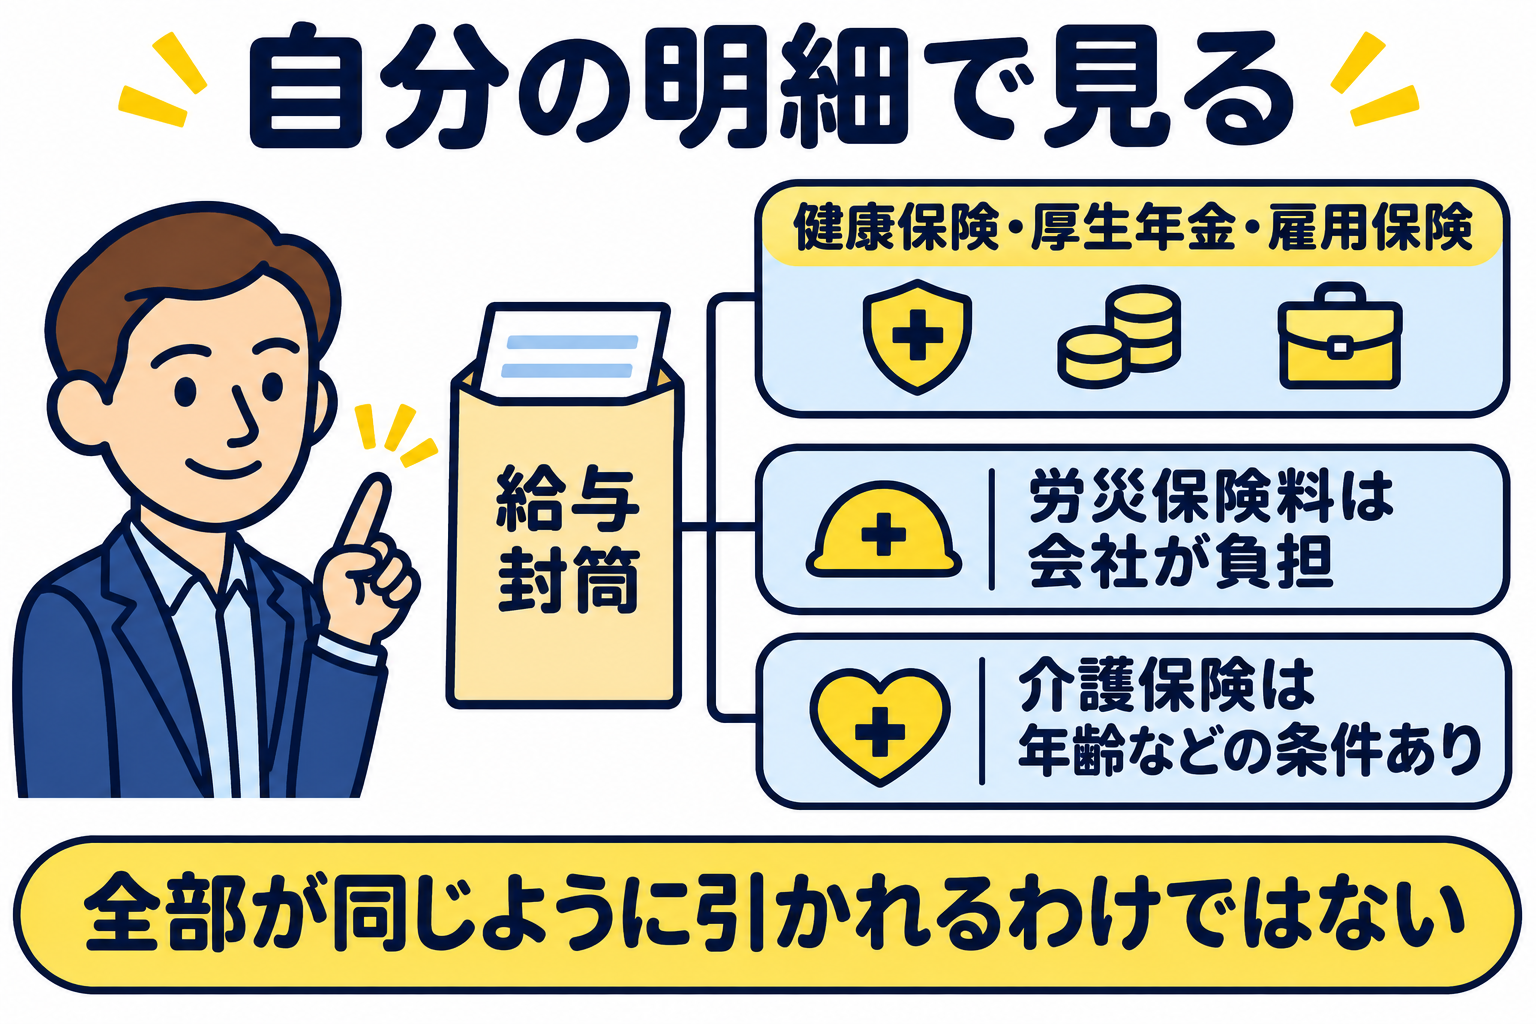
会社員の明細には、加入している健康保険・厚生年金・雇用保険などの保険料が載る。表示される項目は、加入状況や年齢、会社の書き方によって変わる。
たとえば労災保険料は会社が全額負担するので、本人の給料からは引かれません。介護保険料も、加入の対象になる年齢が関係する。
「加入している」と「今、給付を受けられる」を分けて確かめる
僕は全部の条件を覚えるより、困ったときに何を聞けばいいかを知っておきたい。調べるとき僕なら、次の3つから見ていく。
- 働き方と加入先を確認する。会社の健康保険か、別の医療保険か。雇用保険は加入しているか。
- 年齢・家族・収入など、今回の給付に関係する条件を見る。
- 申請先、必要書類、いつの分がいつ支給されるのかを確認する。
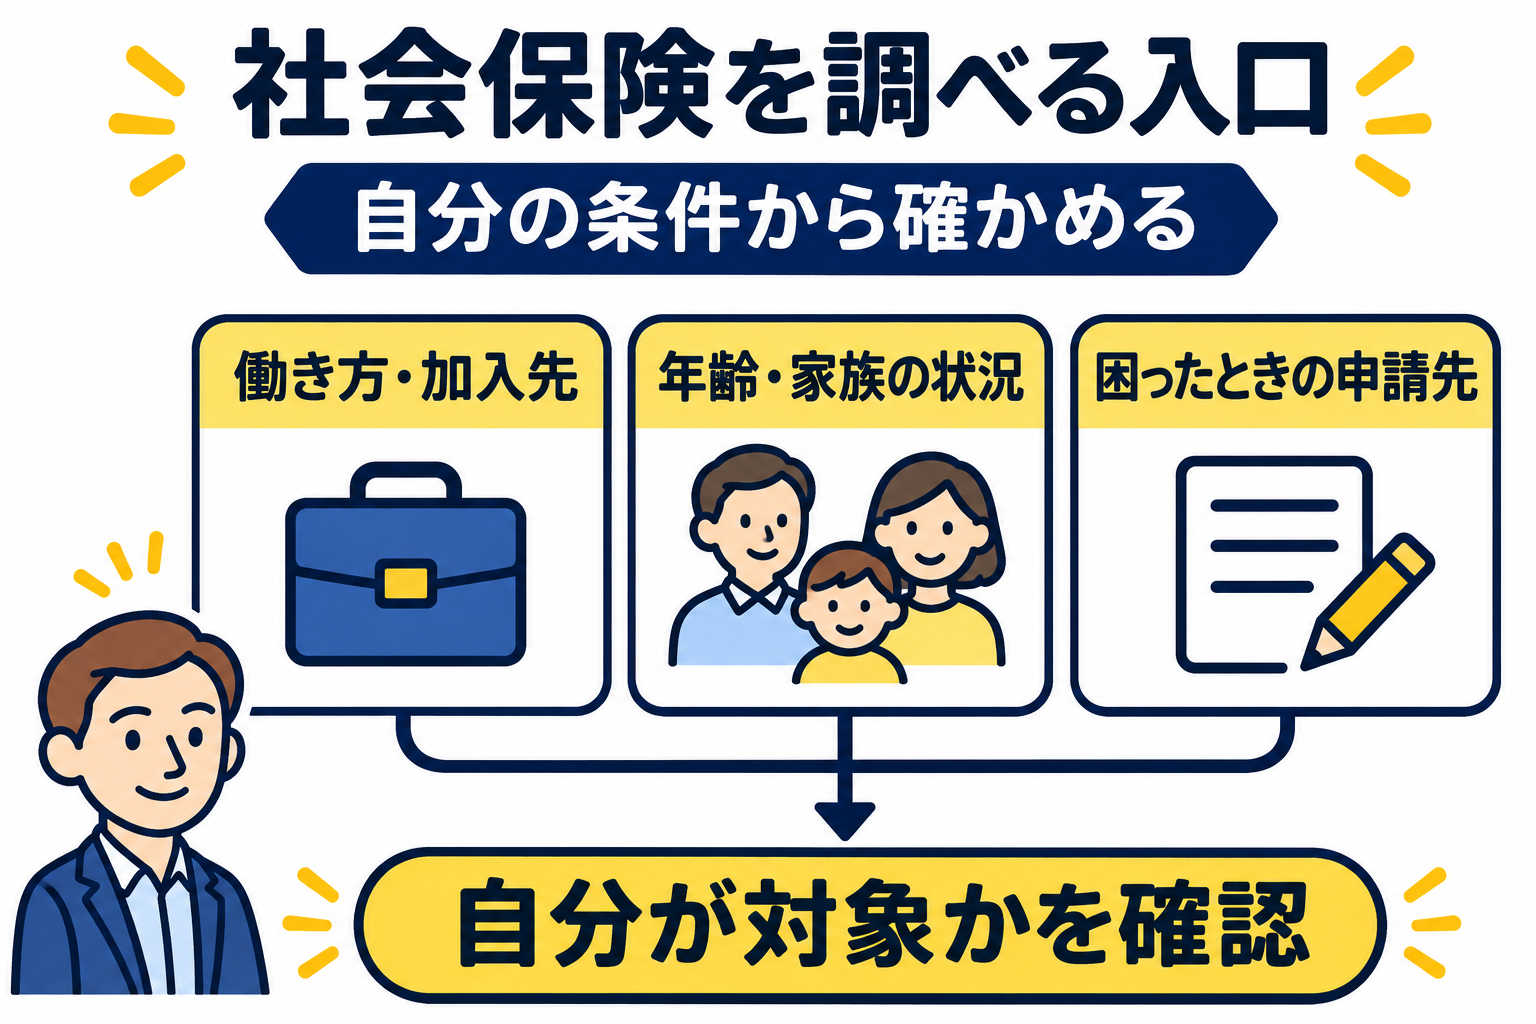
給付があっても、対象外の費用や、振り込まれるまでの生活費は自分で払うことがほとんど。僕はそこまで見て、貯金どれくらいするのかを考えていかないとなって思っている。
今から確認できるのは、どこの健康保険に入っていて、手続きのことは誰に聞けるか。この2つ!
入社前でまだ分からなければ、案内が届いたときに見る項目としてメモしておくと安心。
コメント