投資したお金って、そもそも何で増えるん? 銀行に預けるのと、何が違うんやろ。
僕はもともと、投資ってギャンブルやろ、と思って避けていた。兄が自信ありそうに話していて、「どんな違いがあるんやろ?」と興味を持った。
そこから自分でも調べた。一人の話だけでは信じられず、YouTubeでも約5人の発信を見た。
ただ、調べ始めた頃は、増える理由を深く知らんまま「なんか増えるならいいな」と思ってた。怖がって避けてたのに、増える話には惹かれる。単純やな僕笑。
だからここでは、預金との違いから、増減の仕組み、NISAと商品の区別まで順番に整理する。
買う商品を決める前に、「何にお金を出しているか」が分かる入口にしたい。
この記事で分かること
- 預金と投資、元本・利益・リスクの意味
- 株や投資信託の価値が増減する基本の仕組み
- NISAと商品の違い、投資の前に分けたいお金
投資とは、利益を期待してお金を出すこと
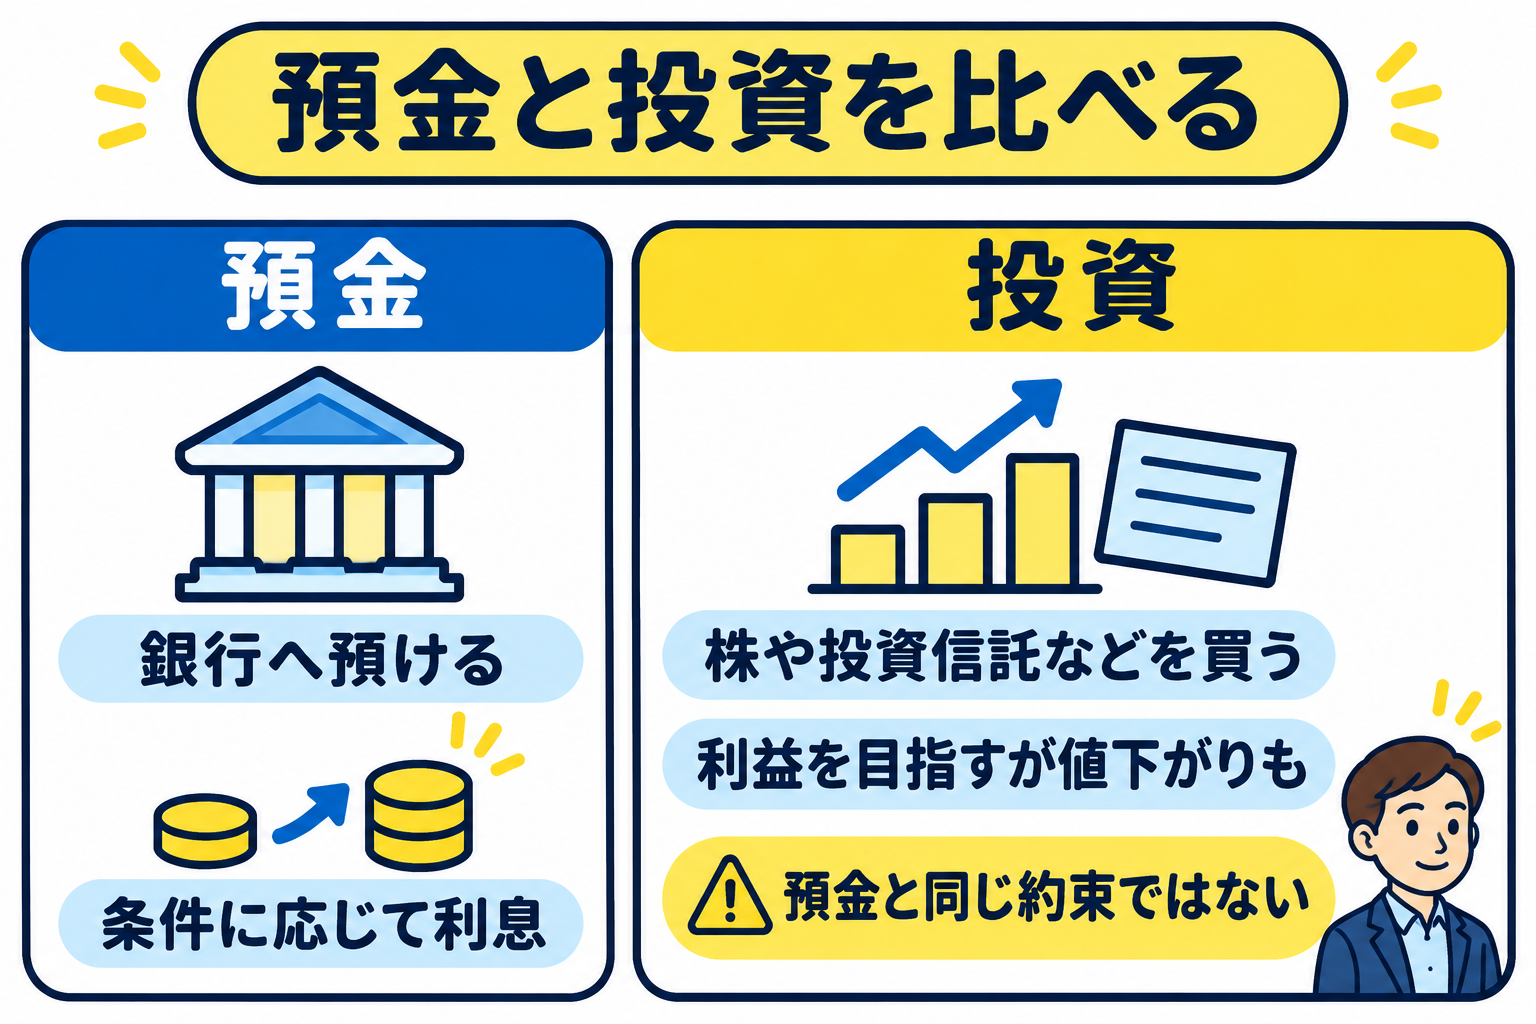
このお金の記事で扱う投資は、株や投資信託などを買い、将来の利益を期待すること。最初に出したお金を元本(がんぽん)という。
銀行預金は、銀行へお金を預け、契約の条件に応じて利息を受け取るもの。一方、株などへの投資では、買ったものの価値が動く。
預金と同じ感覚で「入れた額はそのまま残る」とは考えられへん。
| 比べること | 一般的な円預金 | 株・投資信託など |
|---|---|---|
| お金の出し方 | 銀行へ預ける | 商品を買う |
| 増える部分 | 条件に応じた利息 | 値上がりや配当などによる収益 |
| 考えたいこと | 預金の種類や引き出す条件 | 値下がりと、換金までの時間・費用 |
| 僕がお金を分ける基準 | 支払いなど、必要な時期が近いお金 | 長く使わないお金から検討 |
預金にも種類と条件があるし、投資にもいろんな商品がある。この表だけで優劣を決めるより、必要な日に使えるかを先に見たい。金融庁も、目的に応じて金融商品を使い分ける考え方を示している。金融庁「資産形成の基本」
何で増えるん? 株なら会社の利益と、売買される値段が関わる
会社の利益の一部が、配当になることがある
株式(かぶしき)は、会社が事業のためのお金を集める際に発行するもの。株を持つ人は、その会社に出資する株主になる。
会社が利益の一部などを株主に分けるお金を、配当(はいとう)と呼ぶ。
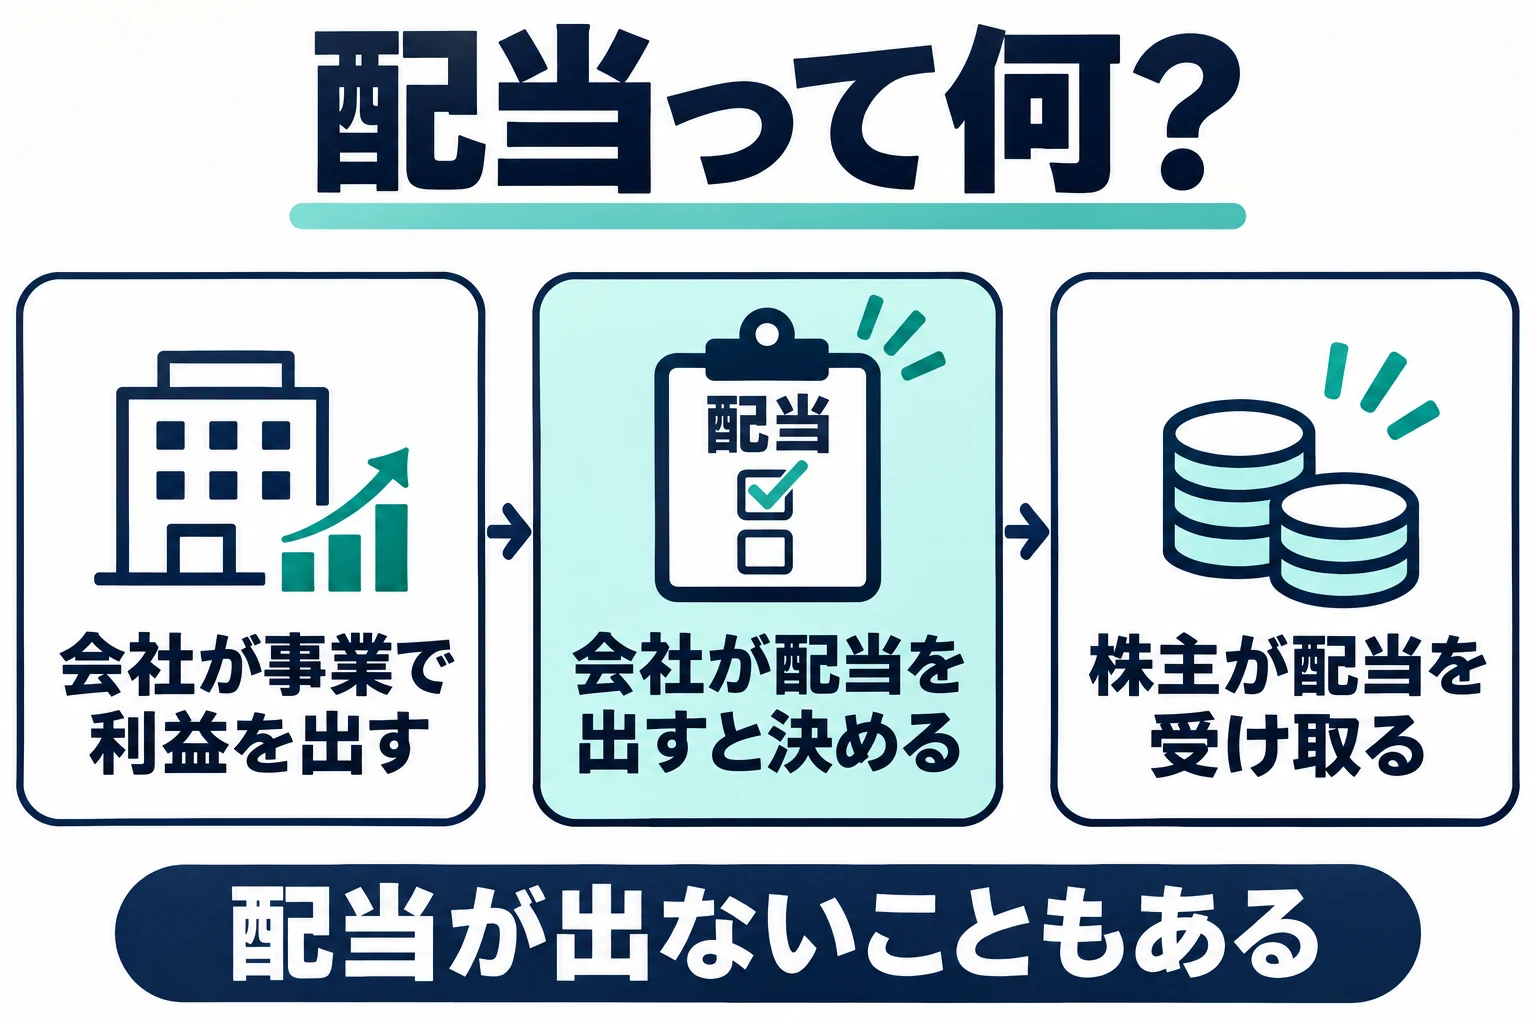
配当を出すか、いくら出すかは会社が決める。利益が出ても配当がなかったり、前より減ったりすることがある。
僕はこの流れを知って、「お金が勝手に増える」と思ってた頃より、会社が何で稼いでいるかを考えやすくなった。
買ったときより高く売れれば、差額が利益になる
株の値段は、売りたい人と買いたい人の注文で動く。会社の業績や将来への期待、景気なども売買の判断に関わる。
良い会社なら今日買って明日必ず上がる、という話ではない。
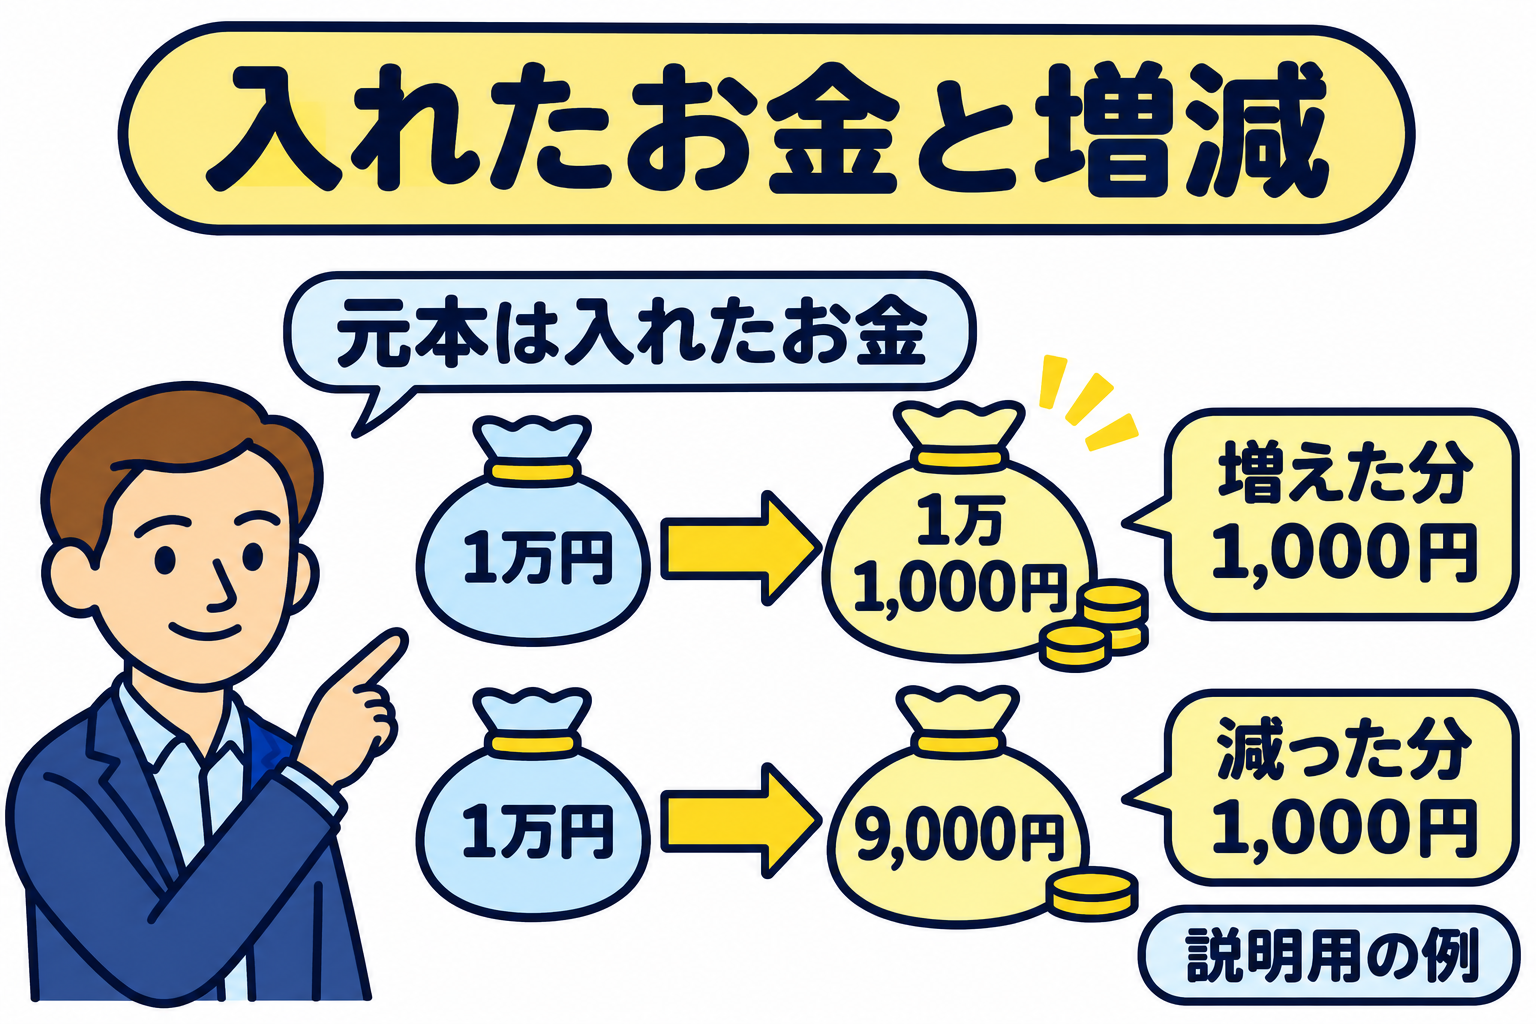
例えば1万円で買ったものを1万1,000円で売れれば、差額は1,000円。反対に9,000円で売れば1,000円の損。
この数字は仕組みを説明する仮の例で、税金・手数料は除いている。
増減を割合でも見るなら、1,000円÷元本1万円×100=10%。同じ「1,000円増えた」でも、最初に出したお金が違えば割合は変わる。
この例の10%は、1年で増えたと決めた数字ではないので、そのまま年利10%とは呼べない。
増えた数字を見るとき、確かめたい3つ
- 元本はいくらか
- どの期間の結果か
- 税金・費用を引く前か、引いた後か
売る前に表示される、その時点の価値が評価額(ひょうかがく)。評価額が増えていても、その値段でいつまでも売れる約束ではない。売らない間も、価値は増減する。
株式の配当と値上がり益、次に触れる投資信託の仕組みは、日本証券業協会の証券投資の基礎も参考に確認した。
投資信託は、集めたお金で複数の資産などを運用する商品
投資信託(とうししんたく)は、多くの人から集めたお金を、株や債券などで運用する仕組みの商品。債券は、国や会社などがお金を借りるために発行するもの。
投資信託の中に入っている株などが値上がりしたり、配当・利息を得たりすれば、商品の価値にも関わる。
反対に、中身が値下がりすれば、持っている投資信託の価値も下がりうる。運用には費用もかかる。
いろんな投資先をまとめた商品でも、「まとめてあるから絶対減らない」にはならん。何が入っていて、どう運用する商品かで、動き方も違う。
リスクは「危ない」の一言ではなく、結果がぶれること
投資でいうリスクは、利益や損の振れ幅。思ったより増えることも、減ることもある。
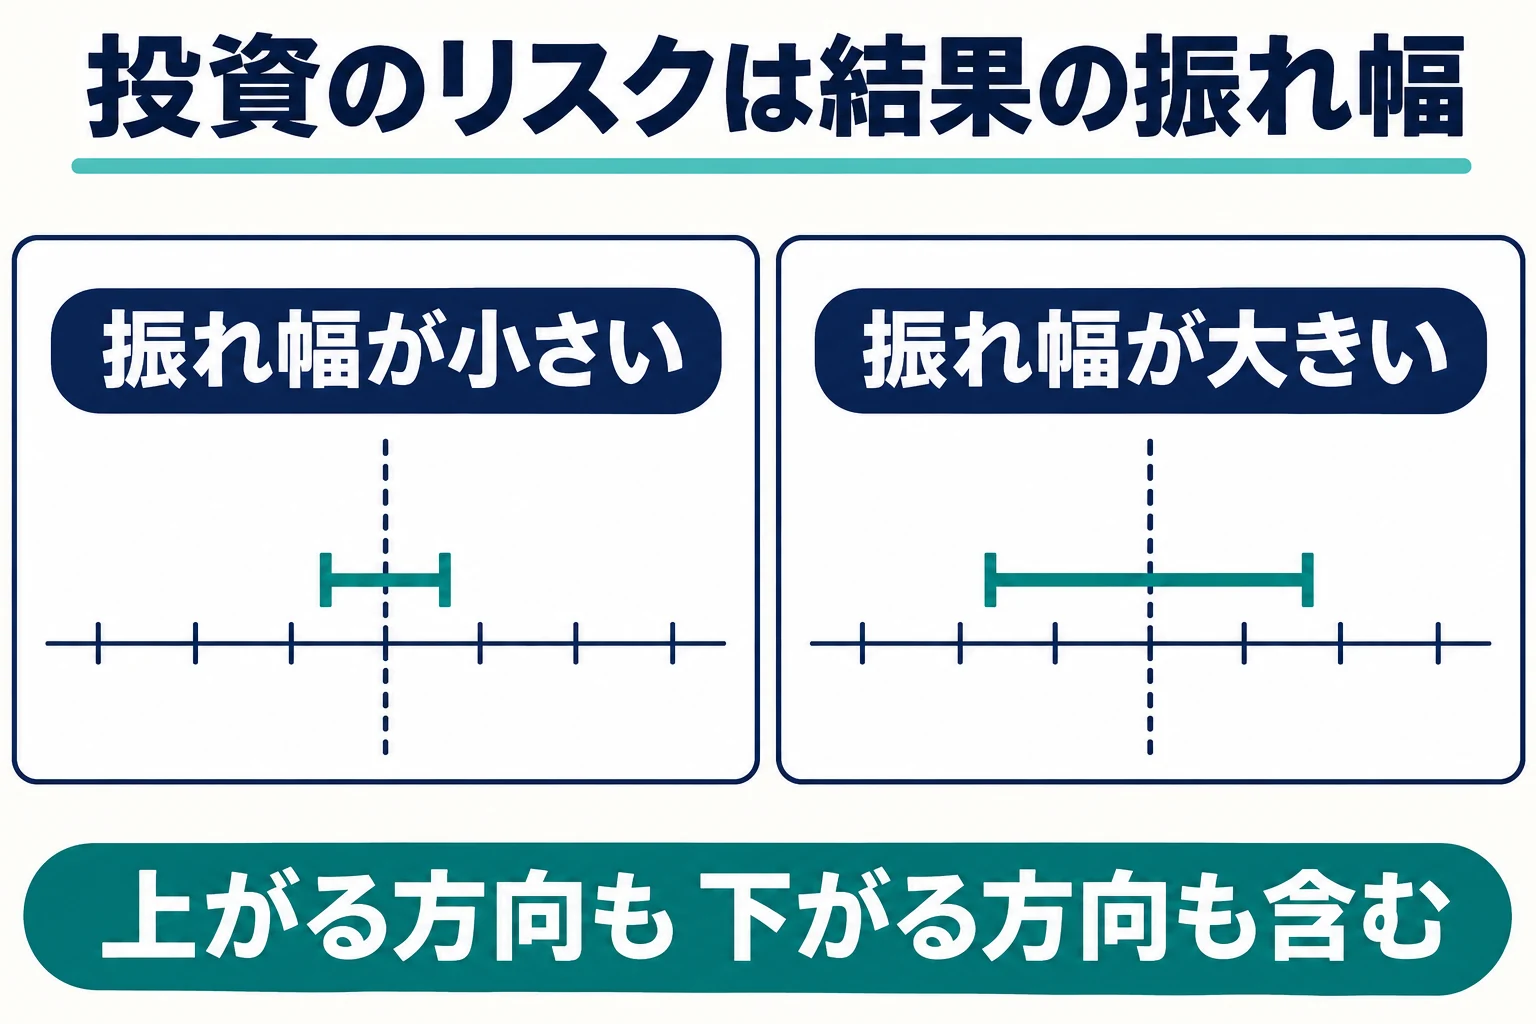
僕は特に、下がったときに支払いに困らへんかを考えたい。
たとえば1万円で買ったものの価値が9,000円になったら、元本割れ。売る前でも、その時点で持っているものの価値は1万円を下回っている。
長く持って増えた例は過去にもある。でも、結果は投資先や買った時期、売った時期で変わる。僕は「何年持つか」と一緒に、下がっても生活費のために売らずに済むかを考えたい。
NISAと投資信託は、同じものやと思っていた
もう一つ、僕は最初、NISAと投資信託が同じやと思ってた。名前がまとめて出てくるし、どっちも投資のことやろ、とごちゃ混ぜになっていた。
でも、NISA(ニーサ)は税金の制度、投資信託は買う商品の一つ。そう知って「はえー」となった笑。
NISAは、対象の金融商品への投資で得た利益を、定められた条件のもとで非課税にする制度です。値下がりを防いだり、利益を作ってくれたりする制度ではない。NISA口座で投資信託を買う、という関係になる。金融庁「NISAを知る」
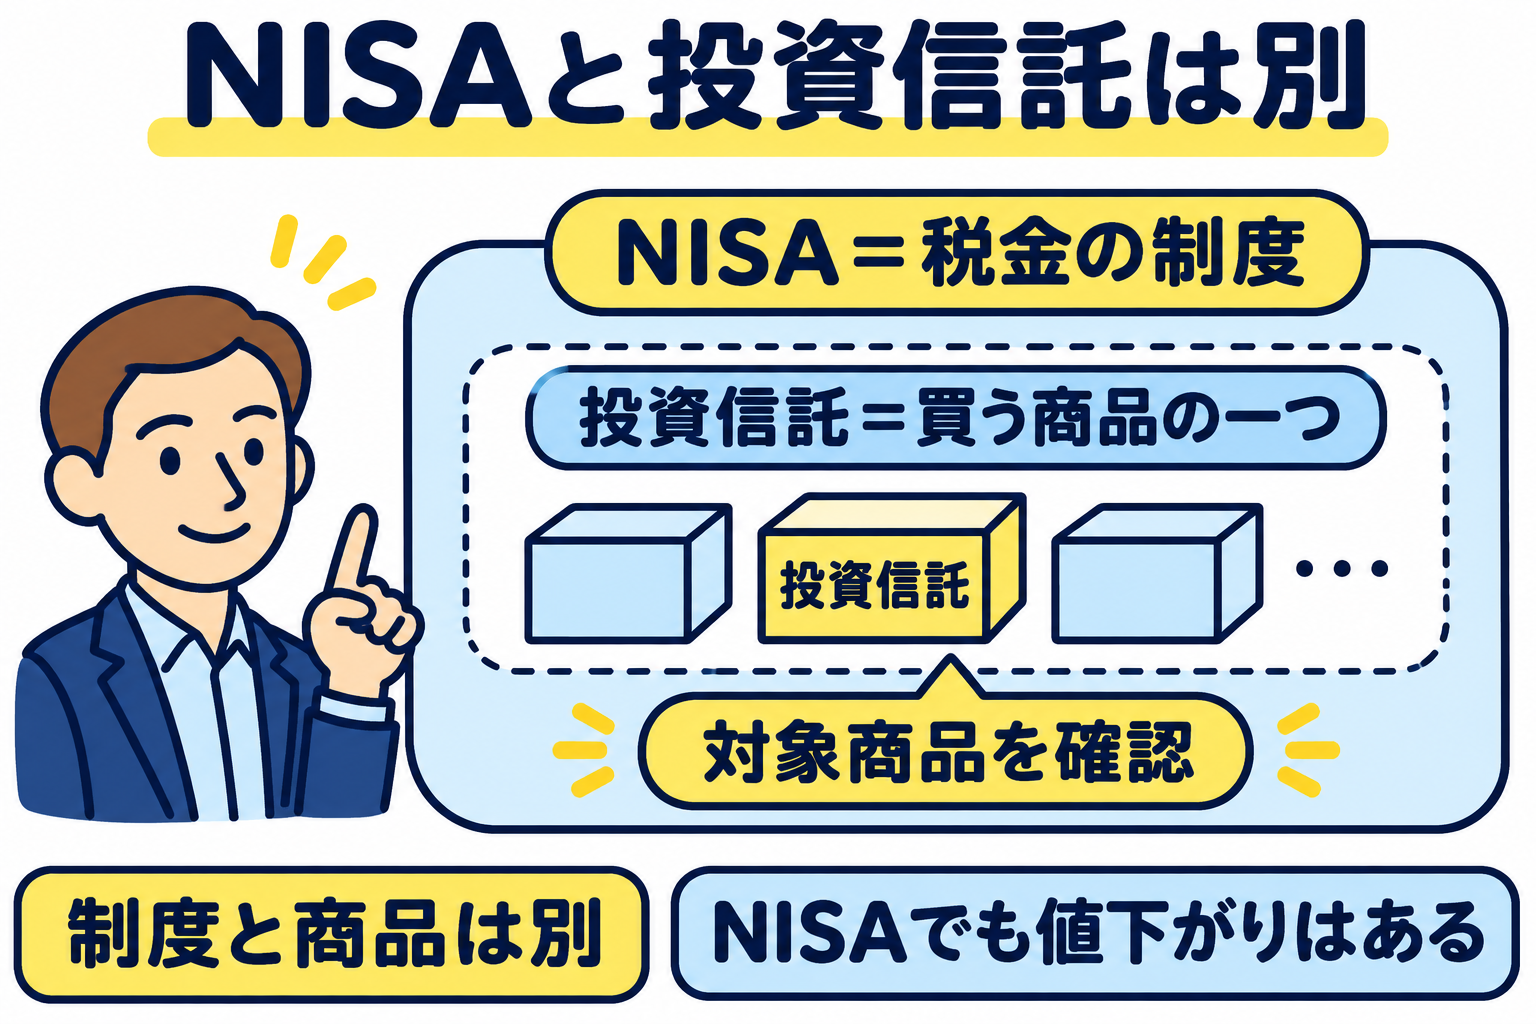
僕が最初に分けて考えたかったのは「何を買うか」と「どんな税金の制度を使うか」。枠の上限は、口座を使うときに調べればいい。
制度名が有名でも、中身を知らずに選ばないようにしたい。
僕は、今使うお金まで投資へ回さない
現在の僕は、基本的に毎回同じ少額を積み立てて、続ける習慣をつけているところ。
就職後には給料の10%くらいを回せたら、という希望はある!
2027年4月から社会人になる予定で、一人暮らしの支払いも考える必要がある。だから、増えそうかより先に、お金を使う時期を分ける。
- 今月・来月の生活費と、すでに決まった支払いを確保する。
- 近いうちの予定と、働けなくなったときの生活の備えを分ける。
- 残したい今の楽しみも含め、長く使わないお金を考える。
- その範囲で、買う商品の中身と値下がりを理解できるか確かめる。
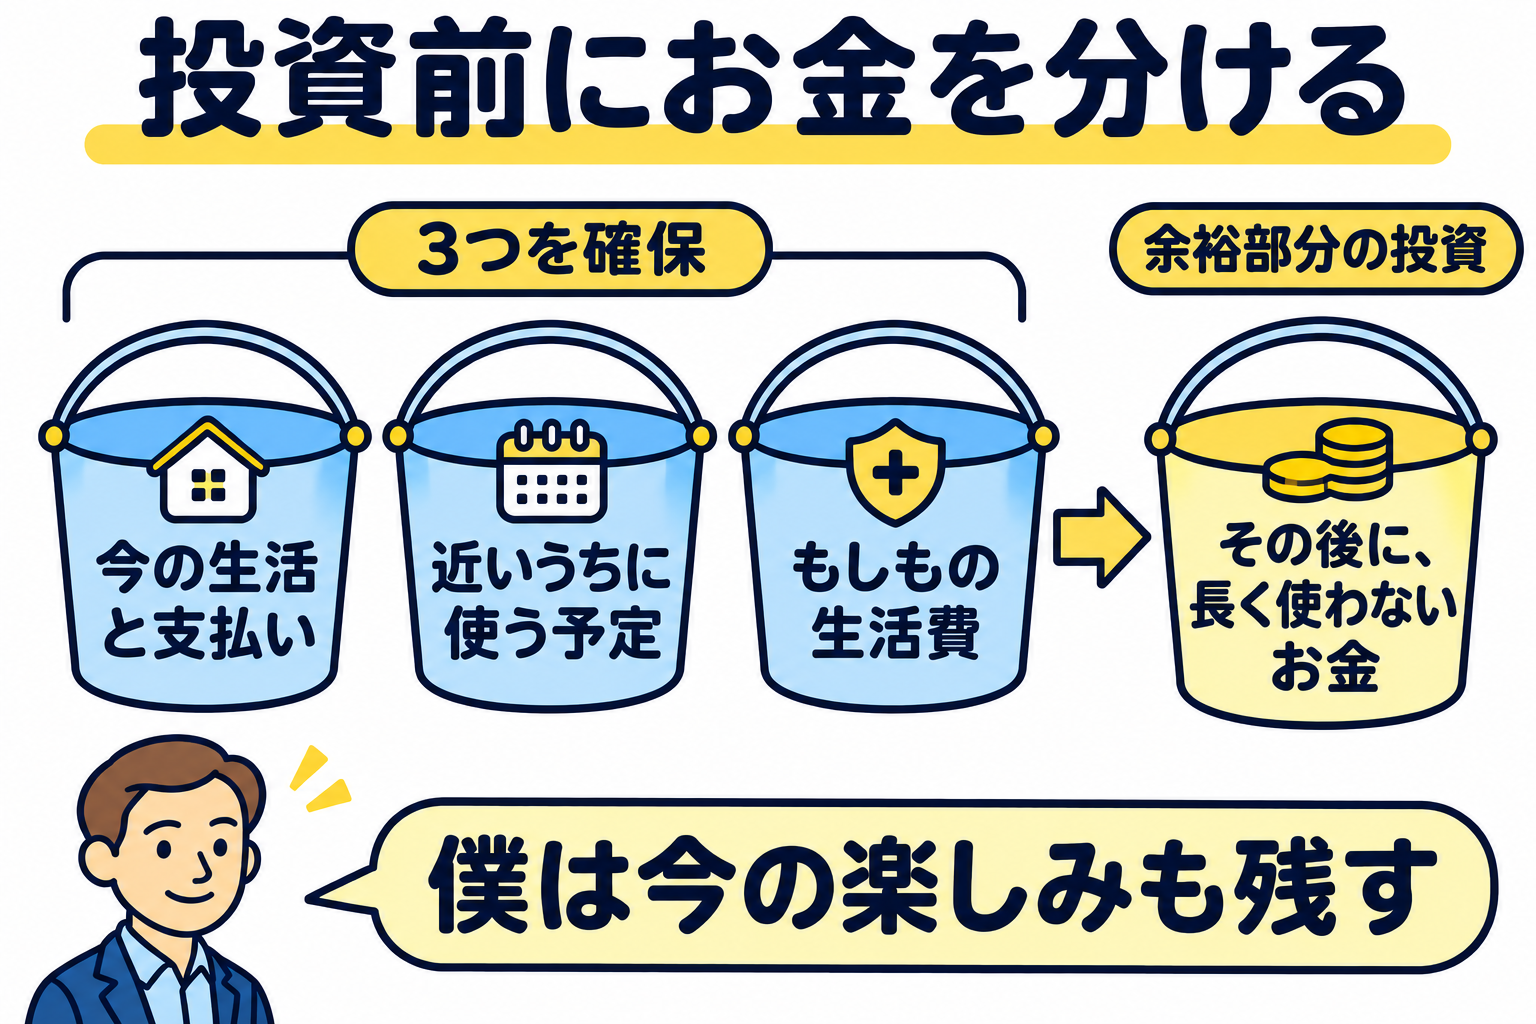
最初の一歩は、口座を開くことでも、誰かと同じ商品を買うことでもなくていい。「このお金は、いつ何に使う?」を一つ書く。
来月の家賃に使うお金なら、増える期待を優先して投資に回さない。
前の僕は「なんか増えるならええな」で止まってた。今は、なぜ増えたり減ったりするのかと、お金を使う予定をセットで考えたい。未来のお金も欲しい。
でも、今の生活と遊びまで置いていくのは違うと思うからバランスを重視していこうって思っている!
コメント